THỊ TRƯỜNG KHU VỰC CHÂU ÂU & THỔ NHĨ KỲ
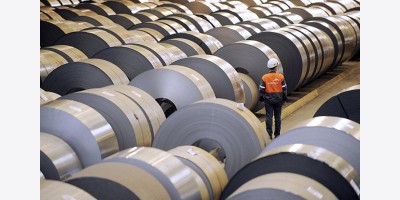
Thép dẹt (HRC, Thép tấm)
HRC Ý: Ngày 11/9, HRC Ý giao dịch cao hơn chỉ số Tây Bắc EU lần đầu kể từ 17/8. Chỉ số HRC hàng ngày Tây Bắc EU giảm 0,50 EUR/t xuống 735,5 EUR/t giao xưởng; chỉ số Ý tăng 2,75 EUR/t lên 737 EUR/t giao xưởng. Chào ghi nhận 750 EUR/t giao xưởng Ý; người mua nhận chào 750 EUR/t từ nhà máy Ý và 790 EUR/t từ một nhà sản xuất Tây Bắc, kỳ vọng thương lượng xuống 770 EUR/t. Tòa phúc thẩm Milan xác nhận lệnh phong tỏa khu vực lò nóng của nhà máy trước đây thuộc Ilva, bác yêu cầu tạm đình chỉ của ADI. Lò cao duy nhất còn hoạt động của ADI có thể phải dừng cuối tháng do nguyên liệu thô cạn kiệt.
Miền Bắc châu Âu: Hai nhà máy niêm yết 760 EUR/t cơ sở giao xưởng; nhà máy thứ ba đưa ra 790–800 EUR/t; các chào khác 750–760 EUR/t. Người mua cho rằng 735–740 EUR/t cơ sở giao xưởng có thể giao dịch.
Thép tấm mỏng: Trung tâm dịch vụ thép chào 850 EUR/t giao hàng, nhưng mức giao dịch được cho là 810–820 EUR/t. Miền Bắc dao động quanh 800 EUR/t giao hàng, có chào 790–810 EUR/t. Định giá Tây Bắc vững ở 800 EUR/t; Ý tăng 5 EUR/t lên 815 EUR/t.
Thép tấm dày châu Âu: Giá tăng trong hai tuần qua do chi phí slab và năng lượng. Định giá S235 giao xưởng vùng Ruhr tăng 10 EUR/t lên 800 EUR/t; Ý tăng 20 EUR/t lên 730 EUR/t. Từ 20/8 đến 10/9, slab thương mại CFR Ý tăng 30 USD/t lên 575 USD/t. Tại Ý, chào S275 ở 740–750 EUR/t giao xưởng nhưng ít thành công; S355 thảo luận 780–790 EUR/t, có nhà máy chào 800 EUR/t giao hàng. Giao dịch gần nhất S355 ở 745–755 EUR/t giao hàng.
Đức/Đan Mạch: Nhà máy Ý chào S355 860 EUR/t giao Ruhr; nhà máy Séc và Ba Lan chào 830 EUR/t giao Ruhr, nội địa 820 EUR/t. Hai nhà máy Đức vắng mặt thị trường giao ngay. Đan Mạch ghi nhận S355 800 EUR/t giao xưởng; nếu bị ép giá có thể nhượng bộ 760–770 EUR/t; đã chốt S355 800–830 EUR/t giao xưởng cho sản lượng cuối tháng 10–đầu tháng 11.
Nhập khẩu thép tấm vào Ý: Chỉ ghi nhận chào từ Ấn Độ 730 USD/t CFR Ý cho S275, có thể giao tháng 12; người mua cho rằng mức khả thi thấp hơn ít nhất 50 USD/t. Nhà cung cấp Indonesia và Hàn Quốc tránh xa EU.
Thổ Nhĩ Kỳ – thép dẹt: HDG Z100 dày 0,50 mm tăng mạnh nhất: định giá nội địa tăng 22,5 USD/t lên 800 USD/t giao xưởng; xuất khẩu tăng 25 USD/t lên 770 USD/t. Nhà máy tái cán không chào HDG do kỳ vọng giá tăng; giá thấp nhất 800 USD/t, phần lớn 820–830 USD/t. CRC nội địa và xuất khẩu cùng tăng 15 USD/t, lần lượt đạt 700 USD/t giao xưởng và 700 USD/t FOB. HRC: chào thấp nhất 600 USD/t giao xưởng, một nhà máy chào 620 USD/t; hai nhà máy còn hàng giao tháng 10, phần lớn sản lượng dành cho tháng 11. HRC nhập khẩu CFR S235 đi ngang 550 USD/t; HRC Thổ sang Nam Âu 615–620 USD/t FOB. Biển Đen: HRC 520 USD/t FOB, CRC 600 USD/t FOB.
HRC Thổ Nhĩ Kỳ giao tháng 11: 600–620 USD/t EXW vào giữa tháng 9, tăng 15–20 USD/t từ đầu tháng. Giao dịch với khách hàng Ý ghi nhận 580–600 USD/t FOB từ đầu tháng 9. Chào Trung Quốc sang Thổ từ 550 USD/t CFR trong nửa cuối tuần; trước đó có thông tin lô hàng khoảng 545 USD/t CFR nhưng chưa xác nhận.
Thị trường Ý – HRC/CRC/HDG: Nhà máy Ý bán HRC 740–750 EUR/t giao đến, cơ sở giao tháng 10; người mua muốn khoảng 720 EUR/t nhưng nhà máy từ chối. CRC khoảng 870 EUR/t giao đến; HDG 850–880 EUR/t giao đến, cơ sở tùy nhà máy. Nhập khẩu HRC Thổ vào Ý 580–600 USD/t FOB; chào trong tuần 550–560 EUR/t CFR, tương đương ít nhất 576–586 EUR/t CFR đã gồm thuế.
Thép tấm Ý: S275JR dày 12–40 mm giao cuối tháng 10 ở 730–740 EUR/t EXW; trước kỳ nghỉ hè 690–700 EUR/t EXW cho đơn lớn, 700–720 EUR/t cho đơn vừa và nhỏ. Giá mục tiêu khoảng 750 EUR/t EXW. Slab S235JR/A36 gốc châu Á đến Ý 570–590 USD/t CFR, so với 580–590 USD/t CFR tuần trước.
Thép dài & Nguyên liệu bán thành phẩm
Thép cây Ý: Nhà máy tăng giá do chi phí năng lượng và chi phí kéo dài thời gian cắt giảm sản xuất mùa hè. Giá giao dịch nội địa 460 EUR/t EXW cơ sở, tương ứng 720 EUR/t EXW cho loại 12 mm mác B450C; tuần trước 430 EUR/t EXW cơ sở, tương đương 690 EUR/t EXW cho 12 mm B450C. Giao dịch chậm, người mua thích chờ đợi. Xuất khẩu sang Trung Âu 600–605 EUR/t EXW; thép cây dạng cuộn cao hơn khoảng 20 EUR/t; sang Địa Trung Hải 615–620 EUR/t FOB, so với 630 EUR/t FOB tuần trước.
Thép hình và dầm Ý: Dầm chào 420–440 EUR/t EXW, cơ sở, so với 420–430 EUR/t trước đó; thép hình thương mại 350–380 EUR/t EXW, cơ sở, so với 360–370 EUR/t một tháng trước. Giao dịch khởi sắc dần nhưng chưa sôi động.
Thép cây Ba Lan: BST500 12–32 mm chào khoảng 2.700 PLN/t CPT (626 EUR/t CPT), so với 2.650–2.680 PLN/t CPT (614–621 EUR/t) cuối tháng 8. Giao dịch chốt 2.680–2.700 PLN/t (620–625 EUR/t). Chào từ đại lý/kho 2.700–2.720 PLN/t CPT (626–629 EUR/t), tăng 20 EUR/t trong hai tuần. Nhu cầu yếu, chưa phục hồi sau kỳ nghỉ; nhu cầu quân sự tăng nhưng chủ yếu là thép cốt chuyên dụng.
Thép dây Ba Lan: Dây chất lượng kéo sợi nội địa 2.900–3.000 PLN/t CPT (672–696 EUR/t), không đổi so với tháng 8; một số ít trường hợp tới 3.100 PLN/t CPT (719 EUR/t). Nhu cầu thấp, xây dựng yếu.
Thép cây Thổ Nhĩ Kỳ: Giá nội địa tăng gần như hàng ngày, tổng tăng 15–20 USD/t trong tuần. Báo giá mới 615–650 USD/t EXW tùy khu vực; mức giao dịch 610–645 USD/t EXW. Xuất khẩu 610–630 USD/t FOB cho giao tháng 10, so với 595–610 USD/t FOB tuần trước. Động lực từ nhu cầu nội địa tốt hơn, nguồn cung hạn chế và phế liệu nhập khẩu tăng khoảng 10 USD/t trong tuần.
Phôi thép & Phế
Phế liệu Thổ Nhĩ Kỳ: Các nhà máy tiếp tục bổ sung tồn kho. Izmir mua 10.000 tấn HMS 1&2 (80:20) giá 385 USD/t CFR từ Pháp, tăng 6 USD/t; mua 384,5 USD/t CFR từ Anh, tăng 9,5 USD/t. Một công ty Izmir khác mua 387,5 USD/t CFR từ Đức. Iskenderun mua 381 USD/t CFR từ Hà Lan, tăng 9,5–12 USD/t. Đánh giá HMS 1&2 (80:20) Bờ Đông Mỹ ngày 11/9 đi ngang 390 USD/t CFR Thổ Nhĩ Kỳ. Nhà cung cấp Mỹ nhắm tới 400 USD/t CFR, châu Âu tới 390 USD/t CFR.
Phế liệu Benelux: HMS 1&2 (80:20) tăng lên 280 EUR/t (325 USD/t) giao đến, từ 271–275 EUR/t (314–319 USD/t). Đánh giá hàng tuần Benelux HMS 1&2 (80:20) tăng 10 USD/t lên 385 USD/t CFR Thổ Nhĩ Kỳ. HMS 1&2 (75:25) và (80:20) FOB Rotterdam tăng 9 USD/t, lần lượt 344 USD/t và 349 USD/t FOB.
Phế liệu châu Âu sang Ấn Độ: HMS 1&2 (80:20) chào 375–390 USD/t CFR, so với 350–365 USD/t CFR tuần trước; mức giao dịch 365–375 USD/t CFR. Shredded 410–415 USD/t CFR, có nhà cung cấp chào thấp 400 USD/t CFR.
Phôi Nga/CIS: Phôi vuông Nga định giá 475 USD/t FOB Biển Đen, so với 465–475 USD/t FOB tuần trước; chào FOB mang tính danh nghĩa. Chỉ báo CFR Zonguldak/Bartin 515–520 USD/t; Marmara 520–525 USD/t. Đánh giá phôi xuất khẩu CIS tăng 5 USD/t lên 470 USD/t FOB.
Rủi ro Biển Đỏ/Hormuz: Houthi chiếm cảng Mocha khiến áp lực cước vận tải tăng. Lô 50.000 tấn phôi Trung Quốc đi Thổ Nhĩ Kỳ có cước 50–55 USD/t. Phôi Nga qua Biển Đen bị tạm dừng do chiến sự Nga–Ukraine; gián đoạn Biển Đỏ làm cạn kiệt lựa chọn nhập khẩu của Thổ Nhĩ Kỳ, gia tăng phụ thuộc phế liệu châu Âu và Mỹ.
Cước vận tải tuần 36/2026: Từ cảng Ukraine, người thuê tàu ngăn đà tăng dù chờ qua Sulina hơn hai tuần. Cước đi Marmara tăng mạnh nhất 6–8 USD/t. 5.000–6.000 tấn phôi từ Reni/Izmail đi Tunisia 116–117 USD/t; đi Marmara 86 USD/t. 5.000 tấn kim loại Barcelona–Marmara 26 EUR/t. 3.000 tấn thép Chioggia–Algeria 29 USD/t. North Sea/Baltic tăng 1–3 EUR/t; 4.000 tấn thép St Petersburg–ARA 42 EUR/t.
THỊ TRƯỜNG KHU VỰC CHÂU MỸ
Phế liệu Mỹ: Tháng 9 giao dịch nhìn chung đi ngang. Tại Trung Tây, shredded 415–425 USD/tấn dài giao đến nhà máy; busheling 460–470 USD/tấn dài giao đến, tăng 10 USD/tấn dài so với tháng trước. Các nhà máy nội địa giữ chính sách giá mua nhờ sổ đặt hàng vững và khoảng cách giữa thép thành phẩm và nguyên liệu. Xuất khẩu HMS 1&2 (80:20) gốc Mỹ sang Thổ Nhĩ Kỳ gần đây 390 USD/t CFR, tăng 15 USD/t từ giữa tháng 8.
Mexico – HRC: Các nhà máy thép dẹt Mexico tăng giá HRC nội địa thêm 25 USD/t trong tuần, theo xu hướng Mỹ. Định giá HRC nội địa lên 17.100–17.200 peso/t, từ 16.580–16.650 peso/t tuần trước; bình quân 1.010 USD/t, chiết khấu khoảng 300 USD/t so với giá Mỹ. CRC giao dịch cao hơn HRC 120–150 USD/t. Trung tâm dịch vụ và nhà phân phối không chuyển hết được tăng giá, ước thiệt ít nhất 100 USD/t. Tại Mỹ, nhu cầu mạnh và thuế nhập khẩu 50% thắt chặt cung; tại Mexico, thuế 35% chỉ kiềm chế cạnh tranh nhập khẩu nhưng không tạo tăng trưởng nhu cầu tương đương.
THỊ TRƯỜNG KHU VỰC CHÂU Á - THÁI BÌNH DƯƠNG
Trung Quốc
HRC: Giá HRC giao kho tại Thượng Hải ngày 11/9 giảm 20 CNY/t (2,98 USD/t) xuống 3.340 CNY/t. Hợp đồng HRC giao tháng 1 trên SHFE giảm 1,16% xuống 3.325 CNY/t. HRC xuất khẩu Trung Quốc giảm 2 USD/t xuống 499 USD/t FOB. Một nhà máy miền Bắc giảm chào xuất khẩu 4 USD/t xuống 508 USD/t FOB Thiên Tân cho Q235; nhà máy khác chào tương đương 501 USD/t FOB, giá giao dịch được khoảng 498 USD/t FOB. Các nhà xuất khẩu lớn khác giữ 510–515 USD/t FOB cho SS400/Q235. HRC ASEAN ổn định 536 USD/t CFR Việt Nam.
Thép tấm: Chào phổ biến 538–565 USD/t FOB Trung Quốc tùy nhà máy và mác. Nhà máy miền Bắc chào Q235 538–547 USD/t FOB cho giao tháng 12; A36 tham khảo 555 USD/t FOB Thiên Tân. Một nhà máy khác ưu tiên Q355 hơn A36/S275 do premium cao hơn; thép tấm tiêu chuẩn chào 550 USD/t FOB. Định giá thép tấm FOB Trung Quốc của Argus tăng 56 USD/t từ 481 USD/t ngày 2/7 lên 541 USD/t ngày 10/9. Xuất khẩu thép tấm cán nóng mã HS 722540 tháng 1–7 đạt 332.247 tấn, giảm 9,5% so với cùng kỳ. Slab dùng cán thép tấm chào 510 USD/t FOB; slab cán thép cuộn 500–505 USD/t FOB.
Thép cây: Giá giao kho Thượng Hải giảm 30 CNY/t (4,21 USD/t) xuống 3.110 CNY/t; hợp đồng tháng 1 giảm 39 CNY/t xuống 3.108 CNY/t. Khả năng sinh lời nhà máy thép giảm còn 7,8%, gần đáy gần đây. Khối lượng giao dịch thép vằn tại các thành phố lớn giảm còn 85.000 tấn ngày thứ Năm; thứ Sáu thấp hơn. Một số nhà máy giảm giá xuất xưởng thép vằn nội địa 20–30 CNY/t. Định giá thép cây Đông Nam Á tăng 2 USD/t lên 508 USD/t CFR Singapore, trọng lượng lý thuyết. Chào xuất khẩu nhà máy 510–520 USD/t CFR Singapore; người mua đứng ngoài. Thép cây FOB Trung Quốc đi ngang 483 USD/t FOB, trọng lượng lý thuyết.
Thép dây và phôi: Định giá thép dây FOB Trung Quốc của Argus giảm 1 USD/t xuống 504 USD/t FOB. Nhà máy miền Bắc giữ 515–520 USD/t FOB cho dây mesh-quality. Người mua Đông Nam Á không sẵn sàng chốt trên 500 USD/t CFR, tương đương 475–485 USD/t FOB. Thép dây Indonesia không đổi 505 USD/t FOB giao tháng 12. Giá xuất xưởng phôi Đường Sơn giảm 30 CNY/t xuống 3.000 CNY/t. Phôi Indonesia giữ chào 480 USD/t FOB giao tháng 12.
Tương lai và nguyên liệu: Ngày 11/9, hợp đồng thép cây và HRC trên SHFE giảm lần lượt 38 CNY/t (5,61 USD/t) và 40 CNY/t (5,91 USD/t). Quặng sắt và than luyện cốc trên DCE giảm lần lượt 12,5 CNY/t (1,85 USD/t) và 64 CNY/t (9,45 USD/t). Quặng mịn 62% Fe của Úc giảm 1,5 USD/t xuống 98,5 USD/t CFR, dưới mốc 100 USD/t lần đầu kể từ 2/9. Tồn kho quặng sắt nhập khẩu tại 47 cảng giảm tuần thứ hai 0,6% xuống 170,23 triệu tấn tính đến 10/9, nhưng vẫn cao hơn 17,8% so với cùng kỳ. Tỷ lệ sử dụng công suất lò cao trung bình 247 nhà máy giảm 0,19 điểm phần trăm xuống 88,73% trong 4–10/9; tỷ lệ vận hành tăng 0,48 điểm phần trăm lên 83,12%. Tồn kho thép tại nhà máy giảm tuần thứ năm 0,5% xuống 3,93 triệu tấn, nhưng tồn kho thép cây tăng.
Giá thép cán: Baosteel tăng HRC nội địa thêm 200 CNY/t (30 USD/t) cho giao tháng 10, mức tăng lớn nhất kể từ sau đợt điều chỉnh cho đơn hàng tháng 4. Nguyên nhân do than cốc và nguyên liệu thô tăng, kỳ vọng nhu cầu mùa thu cải thiện, nhưng nhu cầu thực tế vẫn trầm lắng. ArcelorMittal tăng HRC châu Âu thêm 20 EUR/t (23 USD/t) cho giao tháng 11/2026.
Tóm tắt chào thị trường: HRC Trung Quốc: Hồng Kông chào Q235 508 USD/t FOB; miền Đông Trung Quốc 501 USD/t FOB; tham khảo 498 USD/t FOB; thương nhân quốc tế 510 USD/t FOB. Thép tấm: thương nhân quốc tế chào Q235 545 USD/t FOB. Slab: thương nhân miền Đông chào S235JR Indonesia 485 USD/t FOB Indonesia; nhà máy Việt Nam chào S235JR Indonesia 485 USD/t FOB Indonesia; nhà máy miền Đông chào S235JR Trung Quốc 505 USD/t FOB Trung Quốc. HDG: Hồng Kông chào SGCC 568 USD/t FOB; thương nhân quốc tế 590 USD/t FOB. CRC: Hồng Kông chào SPCC 575 USD/t FOB; thương nhân quốc tế 560 USD/t FOB. Phôi ASEAN: Hồng Kông chào 3sp 480 USD/t FOB Indonesia. Thép dây Trung Quốc: miền Đông chào SAE1008 lần lượt 515, 526, 520 USD/t FOB miền Bắc Trung Quốc; thương nhân quốc tế 515 USD/t FOB Trung Quốc; ASEAN Hồng Kông chào SAE1008 505 USD/t FOB Indonesia. Thép cây ASEAN: người tiêu dùng cuối Singapore chào B500B 520 USD/t CFR Singapore, tham khảo 510 USD/t CFR.
Việt Nam
HRC nhập khẩu: Giá HRC nhập khẩu vào Việt Nam tiếp tục tăng đầu tháng do chi phí nguyên liệu và cước vận tải leo thang. Nhu cầu nội địa hồi phục dần, người mua tập trung hàng nội địa. HRC Q195 và Q235 Trung Quốc chào lần lượt 503 USD/t CFR và 515 USD/t CFR cho giao giữa tháng 10, cao hơn 3–5 USD/t so với hai tuần trước. Dexin Steel Indonesia tăng SS400/SAE1006 dày 3 mm thêm 10–11 USD/t lên 540–545 USD/t CFR giao tháng 12; phụ phí dày 2 mm là 10 USD/t. HRC SAE1006 Ấn Độ chào 545 USD/t CFR giao tháng 11–12, cao hơn 15–20 USD/t so với cuối tháng 8. Nhật Bản cũng chào cùng mác 545 USD/t CFR giao tháng 11–12.
Giao dịch: Chỉ khoảng 10.000 tấn HRC Q195 Trung Quốc bán sang Việt Nam để tái xuất ở 500 USD/t CFR giao giữa tháng 10, không đổi trong hai tuần. Khách Việt Nam tích cực mua HRC nội địa sau sự cố thiết bị lò cao Formosa Hà Tĩnh ngày 4/9. Hòa Phát đã kết thúc đợt bán với 450.000 tấn do đang bảo trì; Formosa bán khoảng 300.000 tấn trong tháng.
Phế liệu nhập khẩu: Phế liệu Nhật cao cấp chào khoảng 400 USD/t CFR Việt Nam, so với 390–395 USD/t CFR tuần trước; giá thầu HS 385–390 USD/t CFR, chưa có hợp đồng. H2 Nhật 365–375 USD/t CFR, từ khoảng 360 USD/t CFR đầu tháng 9. Kanto Tetsugen HMS 2 chốt 48.133 JPY/t (314 USD/t) FAS, giảm 953 JPY/t (6 USD/t) so với tháng 8 nhưng tăng 4 USD/t tính theo USD; lô 20.000 tấn có thể đi Việt Nam hoặc Bangladesh. Phế liệu rời HMS 1&2 (80:20) gốc Mỹ tăng 15 USD/t lên 390 USD/t CFR Việt Nam.
Thép dài nội địa: Các nhà máy giữ giá thép dài không đổi tuần thứ hai; chiết khấu hiếm. Nguyên liệu cao và nhu cầu thép dài đủ lớn nên khó giảm giá.
Các thị trường khác
HRC/CRC/HDG Ấn Độ: HRC nội địa tiếp tục tăng khi người mua mua trước kỳ vọng nhà máy tăng giá. Định giá HRC dày 2,5–4 mm 62.000 rupee/t (648 USD/t) giao kho Mumbai, chưa gồm GST, tính đến 11/9, tăng 750 rupee/t so với tuần trước. Nhà máy lớn dự kiến tăng thêm 750–1.500 rupee/t giữa tháng 9 cho HRC/CRC, có thể thêm cuối tháng. Giá HRC bán lẻ Mumbai cao hơn giá giao hàng nhà máy ở 60.000–61.000 rupee/t. Một số dự báo giá bán lẻ tăng 1.000–2.000 rupee/t trong tháng 9. CRC nội địa tăng 600 rupee/t lên 71.350 rupee/t; HDG 0,8 mm 80 gsm tăng 1.500 rupee/t lên 78.000 rupee/t, giao kho Mumbai, chưa gồm GST. Nhu cầu ô tô mạnh và cung thắt hỗ trợ CRC.
Nhập khẩu/xuất khẩu: Nhập khẩu thép thành phẩm tháng 8 vượt xuất khẩu do cung nội địa thắt. HRC Trung Quốc sang Ấn Độ gần nhất khoảng 550 USD/t CFR. Các nhà máy Ấn Độ tăng chào HRC sang EU thêm 25–35 USD/t; định giá HRC giao châu Âu CFR tăng 17,50 USD/t lên 695 USD/t. Chào 710–725 USD/t CFR EU giao tháng 10–11; có hàng 700–705 USD/t CFR; bán lô nhỏ khoảng 710 USD/t. Giá thầu lô lớn thấp hơn do hạn ngạch 10–12 đã đầy: 680–690 USD/t CFR EU hoặc 600–610 USD/t FOB Ấn Độ. HRC FOB Ấn Độ tăng lên 590 USD/t từ 570 USD/t. Chào sang UAE và Việt Nam tạm dừng. HDG Ấn Độ Z140 0,58 mm 940 USD/t CFR EU; Z100 thấp hơn khoảng 30 USD/t.
Thép cây: Giá thép cây nguyên sinh và tái chế tăng mạnh hai tuần qua do chi phí nguyên liệu, cung thắt và nhu cầu vững. Thép cây 550D lò cao 12–32 mm ở 58.500 rupee/t (612 USD/t) giao kho Mumbai, chưa GST, so với 55.000–55.500 rupee/t hai tuần trước. Thép cây phế liệu nóng chảy 12 mm tăng lên 52.700 rupee/t giao Mandi Gobindgarh, từ 49.000 rupee/t. Punjab cắt điện làm sản lượng thép dài giảm 40–50%. Jalna giữ tồn kho thấp; thép cây 12 mm tại Jalna 51.000 rupee/t xuất xưởng.
Phôi/phế liệu: Nguồn phôi xuất khẩu Ấn Độ giảm nhanh; chào gần nhất 485–490 USD/t FOB Ấn Độ, cao hơn Trung Quốc. Phôi nội địa miền Tây 45.000 rupee/t (476,25 USD/t) giao xưởng đầu tuần.
Iran: Giá chào Slab giảm xuống 410–415 USD/t FOB trong tuần, từ 420–430 USD/t FOB tháng 8; không có giao dịch xuất khẩu. Người mua thận trọng do cước cao, rủi ro thanh toán, thực hiện đơn hàng và logistics. HRC Iran bán 580–590 USD/t FCA Shalamcheh sang Iraq. Có yêu cầu hỏi hàng HRC Iran đi Pakistan, giá thảo luận khoảng 580 USD/t giao xưởng, chưa xác nhận doanh số. HRC Nga chào 535–545 USD/t FOB Astrakhan sang Iran; thiếu tàu Caspian, cước 55–60 USD/t.
Phôi xuất khẩu Iran giảm còn 405–410 USD/t FOB; một nhà sản xuất bán ít nhất 10.000 tấn ở 406 USD/t FOB. Phôi chất lượng cao chứa Mn và hợp kim khoảng 420 USD/t FOB; phôi tiêu chuẩn 410–415 USD/t FOB/FCA, mức 410 USD/t được coi là trần. 10.000 tấn phôi bán 410 USD/t FCA tại Mehran sang Iraq để tái xuất Syria. 20.000 tấn phôi 3sp 150 mm bán qua Sàn giao dịch hàng hóa Iran ở 710.100 rial/kg, tương đương 405 USD/t giao xưởng Bandar Abbas. Gang thỏi đàm phán khoảng 365 USD/t FOB Bandar Abbas. Thép cây A530 bán 425–430 USD/t giao xưởng đi CIS; A2/A3 8–25 mm 415–435 USD/t giao xưởng/FCA; B500B/A500C 435–445 USD/t giao xưởng; chào/giao dịch qua Sarakhs, Jolfa, Anzali khoảng 440 USD/t FCA. Thép dây 5,5–6,5 mm bán 450–460 USD/t FOB/FCA. Giá phôi nội địa 806.000–820.000 rial/kg giao xưởng, tăng khoảng 7% so với tuần trước; DRI tăng khoảng 12% theo tuần.
Đài Loan: CSC công bố giá tháng 10: thép cán nóng và cán nguội tăng 600 Đài tệ/tấn, thép mạ kẽm tăng 500 Đài tệ/tấn. Nhà máy ống thép chưa tăng giá bán, dự kiến điều chỉnh cuối tháng 9. CSC tăng giá nội địa giao tháng 10 cho HRC, plate, CRC, HDG thêm 500–600 Đài tệ/tấn (16–19 USD/tấn), sau khi giữ nguyên tháng trước; viện dẫn giá dầu, quặng sắt và than luyện cốc Úc tăng 50–65 USD/t lên khoảng 275 USD/t FOB. CSC sẽ chuyển một số sản phẩm từ định giá tháng sang quý từ quý 4.
Feng Hsin tăng giá mua phế liệu HMS 1&2 (80:20) nội địa thêm 6 USD/t (200 Đài tệ/tấn) lên 303 USD/t (9.600 Đài tệ/tấn); tăng giá thép cây 13 mm thêm 9 USD/t (300 Đài tệ/tấn) lên 572 USD/t (18.100 Đài tệ/tấn) EXW. Phôi 3sp Trung Quốc giữ 490–495 USD/t CFR Đài Loan sau khi tăng 10 USD/t; giá thầu 485 USD/t CFR. Phôi Nga 15.000–20.000 tấn đồn đoán chốt khoảng 490 USD/t CFR Đài Loan; tuần trước 15.000 tấn ở 485 USD/t CFR.
Nhật Bản: Kanto Tetsugen chốt HMS 2 ở 48.133 JPY/t (314 USD/t) FAS, giảm 953 JPY/t (6 USD/t) so với tháng 8 nhưng tăng 4 USD/t tính theo USD. Phế liệu Nhật chào sang Việt Nam tăng do đồng yên mạnh và cước cao.
Bangladesh: Được nhắc đến như một người mua tiềm năng trong giao dịch phế liệu Kanto Tetsugen, bên cạnh Việt Nam.
Trung Đông (Iraq, Ả Rập Xê-út): Thép cây Iraq: Nhà sản xuất EAF chào 590–630 USD/t EXW; cận dưới tăng 20 USD/t từ đầu tháng 9. Một nhà cung cấp chính giữ 970.000 IQD/t EXW; tỷ giá thị trường 1 USD = 1.560 IQD, từ 1.540–1.545 đầu tháng 9. Nhà máy cán lại phôi vuông nhập khẩu chào 900.000 IQD/t (577 USD/t) EXW, từ 860.000 IQD/t (558 USD/t). Lò cảm ứng tăng 20 USD/t lên 530–545 USD/t EXW. Basra chào 535 USD/t EXW, tăng 20 USD/t. Baghdad bán thép cây Iran 580 USD/t giao kho, từ 560 USD/t; thép Thổ Nhĩ Kỳ 800 USD/t giao kho. Chính phủ Iraq giảm trợ giá nhiên liệu từ 1/9/2026, ngoại trừ xăng, dầu khí, dầu hỏa và LPG.
Phế liệu Ả Rập Xê-út: Hadeed giảm giá mua phế liệu 70 SAR/tấn (19 USD/t) cho 11–17/9. HMS 1&2 (80:20) còn 1.930 SAR/tấn (515 USD/t); shredded 1.995 SAR/tấn (532 USD/t); premium 2.000 SAR/tấn (533 USD/t), chưa gồm VAT, thanh toán trong hai tuần. Miền Tây trước đó HMS 1&2 1.800 SAR/tấn (480 USD/t), shredded 1.875 SAR/tấn (500 USD/t), premium 1.950 SAR/tấn (520 USD/t) giao đến. Miền Trung 1.750–1.800 SAR/tấn (467–480 USD/t) giao đến.
Brazil – gang: Nhà sản xuất gang Brazil hạ kỳ vọng giá do cạnh tranh từ Ấn Độ. Một lô miền Nam bán cho khách Mỹ ở 445 USD/t FOB, tương ứng tới 480 USD/t CFR Nola; trước đó chào danh nghĩa ít nhất 460 USD/t FOB. Một lô 35.000 tấn Brazil bán sang Thổ Nhĩ Kỳ ở 445 USD/t FOB, giao tháng 10.
BẢNG TỔNG HỢP GIÁ GIAO DỊCH VÀ CHÀO BÁN ĐIỂN HÌNH
Khu vực / sản phẩm | Mức giá điển hình | Điều kiện | Biến động |
HRC Ý | 737 EUR/t | Giao xưởng | +2,75 EUR/t |
HRC Tây Bắc EU | 735,5 EUR/t | Giao xưởng | -0,50 EUR/t |
HRC Thổ Nhĩ Kỳ giao T11 | 600–620 USD/t | EXW | +15–20 USD/t từ đầu tháng |
HRC Thổ sang Nam Âu | 615–620 USD/t | FOB | Ghi nhận |
HRC Biển Đen | 520 USD/t | FOB | Đi ngang |
CRC Biển Đen | 600 USD/t | FOB | Đi ngang |
Thép tấm S235 Ruhr | 800 EUR/t | Giao xưởng | +10 EUR/t |
Thép tấm Ý | 730 EUR/t | Giao xưởng | +20 EUR/t |
Slab CFR Ý | 575 USD/t | CFR | +30 USD/t từ 20/8–10/9 |
Thép cây Ý 12 mm B450C | 720 EUR/t | EXW | Từ 690 EUR/t |
Thép cây Thổ nội địa | 615–650 USD/t | EXW | +15–20 USD/t |
Thép cây Thổ xuất khẩu | 610–630 USD/t | FOB | Từ 595–610 USD/t |
Phế HMS 1&2 (80:20) CFR Thổ | 390 USD/t | CFR | +8,50 USD/t ngày 10/9 |
Phế Benelux HMS 1&2 (80:20) | 385 USD/t | CFR Thổ | +10 USD/t |
Phôi Nga Biển Đen | 475 USD/t | FOB | Từ 465–475 USD/t |
HRC Thượng Hải | 3.340 CNY/t | Giao kho | -20 CNY/t |
HRC Trung Quốc xuất khẩu | 499 USD/t | FOB | -2 USD/t |
HRC SHFE tháng 1 | 3.325 CNY/t | Hợp đồng | -1,16% |
Thép cây Thượng Hải | 3.110 CNY/t | Giao kho | -30 CNY/t |
Thép cây SHFE tháng 1 | 3.108 CNY/t | Hợp đồng | -39 CNY/t |
Phôi Đường Sơn | 3.000 CNY/t | Xuất xưởng | -30 CNY/t |
Quặng 62% Fe Úc | 98,5 USD/t | CFR | -1,5 USD/t |
HRC Ấn Độ Mumbai | 62.000 INR/t (648 USD/t) | Giao kho, chưa GST | +750 INR/t |
CRC Ấn Độ | 71.350 INR/t | Giao kho, chưa GST | +600 INR/t |
HDG Ấn Độ 0,8 mm 80 gsm | 78.000 INR/t | Giao kho, chưa GST | +1.500 INR/t |
Thép cây Ấn Độ 550D | 58.500 INR/t (612 USD/t) | Giao kho, chưa GST | Từ 55.000–55.500 INR/t |
HRC Ấn Độ sang EU | 695 USD/t | CFR | +17,50 USD/t |
HRC Ấn Độ FOB | 590 USD/t | FOB | Từ 570 USD/t |
HRC Iran sang Iraq | 580–590 USD/t | FCA Shalamcheh | Ghi nhận |
Phôi Iran | 405–410 USD/t | FOB | Giảm |
Slab Iran | 410–415 USD/t | FOB | Từ 420–430 USD/t |
HRC Mexico | 17.100–17.200 peso/t (~1.010 USD/t) | Nội địa | +25 USD/t |
Phế Mỹ shredded Trung Tây | 415–425 USD/tấn dài | Giao đến | Đi ngang |
Phế Mỹ busheling | 460–470 USD/tấn dài | Giao đến | +10 USD/tấn dài |
HRC Việt Nam nhập Q195/Q235 | 503/515 USD/t | CFR | +3–5 USD/t |
HRC Indonesia Dexin | 540–545 USD/t | CFR | +10–11 USD/t |
HRC Ấn Độ sang Việt Nam | 545 USD/t | CFR | +15–20 USD/t |
Phôi Đài Loan 3sp Trung Quốc | 490–495 USD/t | CFR | +10 USD/t |
Phế Nhật HMS2 Kanto | 48.133 JPY/t (314 USD/t) | FAS | -953 JPY/t; +4 USD/t |
CSC Đài Loan HRC/plate/CRC/HDG | +500–600 Đài tệ/t | Nội địa | Tăng |
(Lưu ý: Tất cả mức giá trên là thông tin tham khảo từ nguồn tin tức, không phải giá chào chính thức của các nhà sản xuất.)
TỔNG KẾT VÀ NHẬN XÉT THỊ TRƯỜNG
Tâm lý vĩ mô chi phối: Kỳ vọng Fed tăng lãi suất tăng lên sau PPI Mỹ tháng 8 tăng 5,4% so với cùng kỳ, từ 4,7% tháng 7; xác suất tăng 25 điểm cơ bản tại cuộc họp 16/9 tăng từ 61% lên 71%. Điều này khiến giới đầu tư giảm vị thế hàng hóa, gây áp lực lên hợp đồng tương lai thép, quặng sắt và than cốc.
Trung Quốc: Giá HRC, thép cây, quặng sắt và than luyện cốc giảm do nhu cầu yếu, nhà máy thua lỗ, tồn kho thép cây tăng và lo ngại cắt giảm sản lượng. Baosteel tăng giá HRC tháng 10 nhưng giao dịch giao ngay và xuất khẩu vẫn chịu áp lực giảm.
Châu Âu & Thổ Nhĩ Kỳ: Giá thép dẹt và thép dài tăng do chi phí năng lượng, slab, phế liệu và nguồn cung thắt cục bộ, đặc biệt tại Ý. Tuy nhiên, nhu cầu hạ nguồn chưa xác nhận rõ, người mua kháng cự ở nhiều mức giá mới.
Bắc Mỹ: Thị trường Mỹ hỗ trợ giá nhờ nhu cầu và thuế nhập khẩu 50%; Mexico tăng giá HRC theo xu hướng Mỹ nhưng nhu cầu không tương đương, biên lợi nhuận phân phối bị siết.
Ấn Độ: Tăng giá trên diện rộng HRC, CRC, HDG, thép cây do chi phí nguyên liệu, cung thắt và nhu cầu ô tô/xây dựng. Xuất khẩu HRC sang EU tăng mạnh; nhập khẩu phôi giảm.
Đông Á – Việt Nam: HRC nhập khẩu tăng chào nhưng giao dịch hạn chế; người mua ưu tiên hàng nội địa sau sự cố Formosa và bảo trì Hòa Phát. Phế liệu nhập tăng nhẹ do tiền tệ và cước, nhưng người mua chưa theo đuổi.
Rủi ro chính: Fed tăng lãi suất, xung đột Trung Đông, gián đoạn Biển Đỏ/Hormuz, cước vận tải và bảo hiểm chiến tranh, giá than cốc/quặng sắt, cùng biên lợi nhuận hạ nguồn bị ép.