
Giá thép Trung Quốc phân hóa trong tuần này, giảm nhẹ đầu tuần sau đó đi ngang vào giữa tuần và phục hồi dần về cuối tuần nhờ tồn kho thép giảm và tâm lý thị trường cải thiện. Tuy nhiên, thị trường vẫn nghi vấn về thực sự giá cả đã chạm đáy hay chưa khi mà mùa trái vụ tới gần.
NGUYÊN LIỆU THÔ
Giá quặng sắt tăng trưởng, chạm mức cao nhất trong hơn một tháng vào Thứ năm tuần này, được thúc đẩy bởi tâm lý nhà đầu tư lạc quan hơn sau cuộc bầu cử giữa kỳ tại Mỹ, cùng kỳ vọng về nhu cầu gia tăng từ các nhà máy thép Trung Quốc trong bối cảnh biên lợi nhuận đang cải thiện.
Theo dữ liệu, giá quặng cám (hàm lượng 62% Fe) của Úc đã tăng 1,25 USD/tấn, lên mức 94,75 USD/tấn cfr Thanh Đảo, mức cao nhất kể từ ngày 30/9. Trong cùng ngày, giá quặng sắt kỳ hạn cũng tăng 1,3 USD/tấn trên Sàn giao dịch hàng hóa Đại Liên (DCE) và tăng 1,7 USD/tấn trên Sàn giao dịch Singapore (SGX).
Sự gia tăng này chủ yếu nhờ vào sự phục hồi của các thị trường tài chính Trung Quốc, qua đó thúc đẩy nhu cầu mua vào đối với các hợp đồng quặng sắt kỳ hạn. Tâm lý ưa rủi ro hơn sau cuộc bầu cử giữa kỳ tại Mỹ đã góp phần đẩy giá hàng hóa lên cao; tuy nhiên, đà tăng này phần lớn xuất phát từ tâm lý thị trường thay vì phản ánh những thay đổi đáng kể trong các yếu tố nền tảng.
Một động lực khác đến từ khả năng sinh lời cải thiện của các nhà máy thép Trung Quốc, làm dấy lên kỳ vọng về sản lượng gang lỏng cao hơn, từ đó kéo theo nhu cầu quặng sắt tăng lên. Hoạt động mua bán thực tế cũng ghi nhận những tín hiệu tích cực; khối lượng giao dịch vào ngày 5/11 tăng nhẹ so với ngày trước đó, chủ yếu nhờ lưu lượng giao dịch cao hơn tại các cảng của Trung Quốc, trong khi hoạt động giao dịch qua đường biển vẫn tương đối ổn định.
Trong khi đó, dữ liệu tồn kho gần đây cho thấy các nhà sản xuất thép vẫn tiếp tục bổ sung nguồn cung. Theo Mysteel, tính đến ngày 4/11, lượng tồn kho quặng cám nhập khẩu (dùng cho quá trình thiêu kết) tại 64 nhà máy thép sử dụng lò cao ở Trung Quốc đã tăng tuần thứ ba liên tiếp, với mức tăng 1,3% lên 12,7 triệu tấn.
Dẫu vậy, tính bền vững của đà phục hồi giá vẫn còn là dấu hỏi, khi nhu cầu thép từ người dùng cuối chưa cho thấy sự cải thiện đáng kể. Ngoài ra, kỳ vọng về việc áp đặt thêm các hạn chế sản xuất thép trong giai đoạn thu - đông cũng tạo ra rủi ro giảm đối với tiêu thụ quặng sắt, có khả năng triệt tiêu những tác động tích cực từ việc biên lợi nhuận của các nhà máy thép được cải thiện.
THỊ TRƯỜNG THÉP XÂY DỰNG
Sau biến động nhẹ 20 NDT/tấn thì giá cả quay về mức của tuần trước, với thép cây giao ngay Thượng Hải về mức 3,060 NDT/tấn cuối tháng 10. Trong khi đó, hợp đồng kỳ hạn tháng 1 trên sàn SHFE tăng nhẹ 12 NDT/tấn trong cùng kỳ lên 3.042 NDT/tấn.
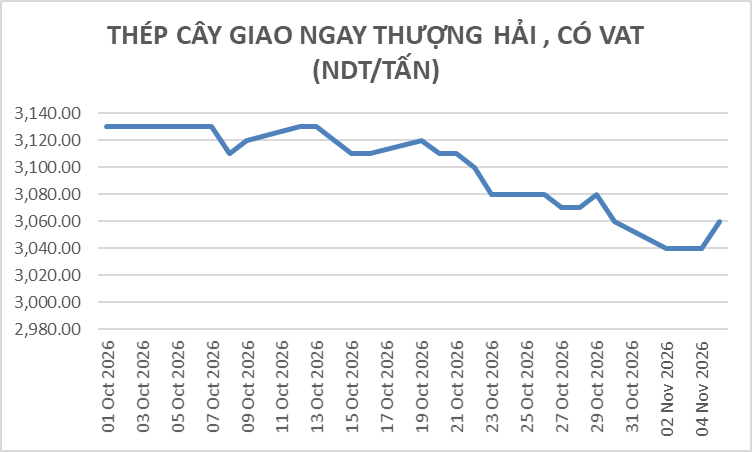
Giá kỳ hạn cải thiện về cuối tuần, hỗ trợ giá giao ngay nhờ tâm lý thị trường hàng hóa khởi sắc sau khi cuộc bầu cử giữa nhiệm kỳ Mỹ kết thúc với Đảng Dân chủ giành lại quyền kiểm soát cả hai viện Quốc hội Mỹ. Thông tin trên thúc đẩy các nhà đầu cơ cắt giảm các vị thế bán khống đối với hợp đồng thép thanh kỳ hạn trên SHFE từ thứ Tư, thúc đẩy đà phục hồi liên tục trên cả thị trường kỳ hạn lẫn thị trường giao ngay.
Lượng bán ra cũng cải thiện về cuối tuần, với lượng giao dịch thép thanh tại các thành phố lớn trong nước đã tăng 12.000 tấn so với thứ Tư, đạt 100.000 tấn trong Thứ năm, mức cao nhất trong tuần này.
Tiêu thụ tăng hỗ trợ tồn kho thép giảm, với lượng tồn kho tại các nhà máy và các thương nhân Trung Quốc đã giảm 150.000 tấn trong tuần, xuống còn 4,82 triệu tấn, song tốc độ giảm tồn kho chậm hơn mức 250.000 tấn của tuần trước. Mức tiêu thụ hàng tuần cũng giảm 50.000 tấn, xuống còn 2 triệu tấn. Nhận định về điều này, thị trường cho biết việc giải phóng tồn kho sẽ còn chậm nữa khi mùa đông đến gần và triển vọng dài hạn vẫn tiêu cực.
Trên thị trường xuất khẩu, giá cũng phục hồi nhẹ về cuối tuần song mức chào bán nhìn chung vẫn thấp hơn mặt bằng tuần trước, do áp lực đồng nội tệ suy yếu. Đánh giá FOB ở mức 473 USD/tấn, thấp hơn tuần trước 1 USD/tấn.
Chào bán phổ biến cho thép cây từ các nhà máy là 466-469 USD/tấn (FOB, trọng lượng lý thuyết).
Đối với mặt hàng cuộn dây, chào giá cho loại SAE1008 đạt mức 502 USD/tấn fob từ một nhà máy lớn ở miền bắc và chào bán thép cuộn Q195 (loại dùng làm lưới thép) ở mức 485 USD/tấn (FOB) cho các lô hàng giao trong tháng 11 và tháng 12 từ cùng nhà máy.
THỊ TRƯỜNG THÉP CÔNG NGHIỆP
Tương tự diễn biến thị trường thép xây dựng, giá giao ngay cuộn cán nóng cũng chịu tác động từ giá kỳ hạn, giảm nhẹ đầu tuần, đi ngang giữa tuần và phục hồi về cuối tuần.
Trên thị trường ngày Thứ năm, giá HRC giao ngay Thượng Hải đạt mức 3,220 DNT/tấn, ổn định so với cuối tháng 10. Trên sàn kỳ hạn, hợp đồng HRC kỳ hạn tháng 1 tăng 30 NDT/tấn cùng kỳ lên 3.200 NDT/tấn.
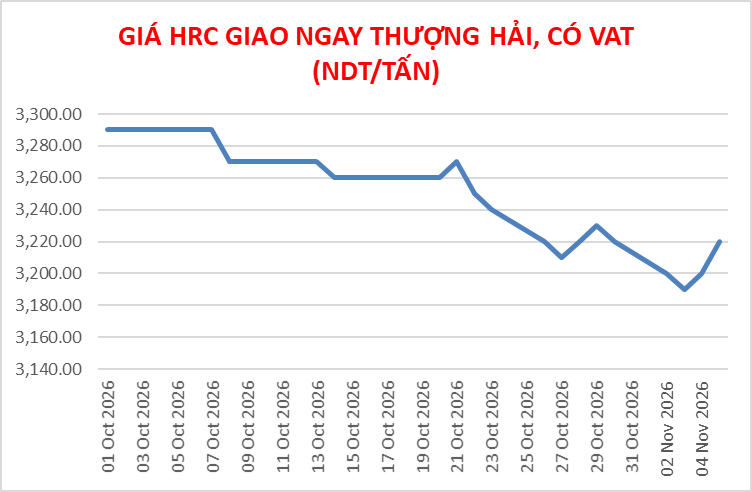
Trong ngày thứ năm, vài nhà máy trong nước đã điều chỉnh tăng giá thêm 30–40 nhân dân tệ/tấn, lên mức 3.230–3.240 nhân dân tệ/tấn, nhưng phần lớn các giao dịch thực tế vẫn chốt ở mức 3.220 nhân dân tệ/tấn. Tâm lý thị trường trở nên tích cực hơn vào cuối tuần nhờ quá trình cắt giảm tồn kho liên tục. Lượng tồn kho HRC tại các công ty thương mại và nhà máy thép trong tuần này đã giảm 60.000 tấn, sau khi giảm 70.000 tấn vào tuần trước. Tồn kho HRC đã giảm liên tục trong 4 tuần gần đây, tạo lực đỡ cho tâm lý thị trường thép.
Người mua đã tăng cường thu mua ở phân khúc giá thấp hơn, với nhận định rằng giá HRC có thể đã chạm đáy trong ngắn hạn. Tuy nhiên, khả năng phục hồi mạnh là không cao nếu sản lượng của các nhà máy thép tiếp tục tăng. Sản lượng HRC tuần này đã tăng 30.000 tấn, do một số nhà máy khôi phục sản xuất sau giai đoạn bảo trì trong tháng 9 và tháng 10.
Trên thị trường xuất khẩu, định giá HRC FOB giảm khoảng 4 USD/tấn so với tuần trước do đồng NDT mất giá, xuống 479 USD/tấn fob.
Chào bán từ một nhà máy phía bắc Trung Quốc cho HRC mác Q235 là 480–481 USD/tấn trong khi nhà máy khác là 483 USD/tấn (giá FOB). Trong ngày Thứ tư, hai nhà máy này đã bán ra hơn 140.000 tấn thép cuộn cán nóng (HRC). Một số giao dịch đối với thép HRC mác Q235 đã được chốt ở mức 512 USD/tấn (giá CFR Pakistan) trong tuần này, trong khi thép cuộn nhám được bán với giá thấp hơn một chút so với mức 490 USD/tấn (giá CFR Việt Nam).