TỔNG HỢP THỊ TRƯỜNG TUẦN 38 (21/09-26/09)
I/MẢNG KẾT CẤU
Thị trường kết cấu tuần này ghi nhận nhịp độ giao dịch chậm hơn đáng kể so với tuần trước, dù mặt bằng cầu vẫn duy trì ở mức trung bình. Nguyên nhân chính đến từ ba yếu tố cộng hưởng cùng lúc.
Thứ nhất, tồn kho các mác thép kết cấu tiếp tục vơi đi rõ rệt, đặc biệt ở nhóm hàng phổ thông độ dày 3-8mm — phân khúc có sức tiêu thụ lớn nhất — trong khi nguồn hàng bổ sung vẫn chưa xuất hiện. Tình trạng khan hàng cục bộ này đã đẩy giá một số mặt hàng tăng thêm 100-300đ/kg, mức tăng tỷ lệ thuận với độ khan hiếm của từng chủng loại.
Thứ hai, hoạt động vận chuyển đường bộ gặp nhiều trở ngại khi lực lượng chức năng siết chặt kiểm tra, phân loại phương tiện — cụ thể là quy định phân loại rơ-moóc container không được phép chở hàng rời. Việc thắt chặt này khiến năng lực vận chuyển bị thu hẹp, đẩy chi phí logistics tăng lên và gián tiếp tạo thêm áp lực tăng giá hàng hóa đến tay khách hàng. Song đó chi phí xăng dầu có xu hướng tăng vào giai đoạn cuối tuần, vì vậy chi phí vận chuyển tiếp tục gộp vào chi phí hàng hóa, đẩy mặt bằng giá nhìn chung đi lên.
Thứ ba, mưa kéo dài liên tục suốt cả tuần đã làm chậm tiến độ vận chuyển lẫn triển khai thi công tại các công trình, dự án, khiến sức mua thực tế trên thị trường bị kìm hãm thêm.
Về nguồn cung, tuần này ghi nhận thêm khoảng 20.000 tấn hàng kết cấu nhập khẩu được chốt để phục vụ nhu cầu, tuy nhiên khối lượng này vẫn còn khá khiêm tốn so với nhu cầu dự kiến tăng mạnh vào giai đoạn cuối năm. Thị trường nhìn chung vẫn phải phụ thuộc chủ yếu vào nguồn hàng nội địa. Trong bối cảnh đó, việc chủ động tiếp cận và đảm bảo được nguồn hàng nội địa ổn định đang trở thành lợi thế cạnh tranh quan trọng, giúp các đơn vị kiểm soát tốt tồn kho và duy trì biên lợi nhuận trong giai đoạn nhu cầu tăng cao sắp tới.
II/ MẢNG TÔN – ỐNG
Tiếp tục ghi nhận làn sóng thông báo tăng giá liên tiếp từ các đơn vị sản xuất lớn, với mức tăng thêm 100-200đ/kg trong tuần, đưa mức tăng lũy kế lên khoảng 700-800đ/kg đối với các mặt hàng tôn và ống thép. Bên cạnh yếu tố giá kẽm vẫn đang neo ở vùng đỉnh, đây tiếp tục là động lực chính hỗ trợ đà tăng giá của nhóm hàng này.
Đáng chú ý, mưa bão kéo dài trong tuần đã khiến hoạt động mua bán diễn ra đặc biệt chậm lại, do đặc thù sản phẩm chủ yếu phục vụ lắp đặt ngoài trời — thời tiết bất lợi khiến nhiều công trình, hộ tiêu dùng tạm hoãn triển khai. Tuy nhiên, thị trường đánh giá đây chỉ là yếu tố mang tính thời điểm: sau giai đoạn mưa bão, nhu cầu sửa chữa, khắc phục công trình dự kiến sẽ bật tăng trở lại, qua đó tiếp tục là cơ sở để mặt bằng giá được giữ vững, khó có khả năng điều chỉnh giảm trong ngắn hạn.
Về nguồn cung, áp lực vận hành hết công suất tại các nhà máy tiếp tục là yếu tố thúc đẩy nhu cầu nhập khẩu tăng mạnh, đặc biệt là lượng đặt hàng từ Dexin ghi nhận khoảng 50.000 tấn trong tuần. Tính đến hết tháng 9, dự kiến tổng lượng đặt hàng từ khu vực Indonesia có thể đạt hơn 200.000 tấn — phản ánh thực tế nguồn cung nội địa hiện chưa đáp ứng đủ nhu cầu sản xuất, buộc các đơn vị phải tăng cường nhập khẩu để bù đắp.
III/ THỊ TRƯỜNG THÉP DẸT QUỐC TẾ
Trung Quốc
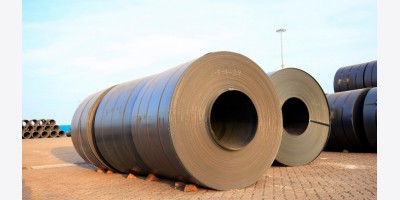
Giá chào xuất khẩu HRC Trung Quốc tuần này gần như đi ngang. Theo Metal Expert, HRC 3-12mm giữ mức 503 USD/tấn FOB suốt tuần. Các nhà máy lớn chào SS400 ở mức 505-510 USD/tấn FOB, phần đầu trên của khoảng chào giảm 10 USD/tấn so với tuần trước. Các nhà máy vừa chào 495-500 USD/tấn FOB, chủ yếu cho lô giao tháng 11. Sức ép giảm giá đến từ nhu cầu nội địa vẫn yếu dù đang vào mùa cao điểm, và từ giá than cốc giảm sau khi các cơ quan quản lý Trung Quốc kêu gọi đảm bảo nguồn cung than ổn định.
Trên thị trường kỳ hạn, HRC trên SHFE dao động hẹp quanh 3.300 NDT/tấn (khoảng 489-490 USD/tấn): +18 NDT ngày 21/09, -9 NDT ngày 22/09, +2 NDT ngày 23/09. Người mua thu gom hàng trước kỳ nghỉ Trung thu (25/09) và Quốc khánh (1-7/10), nhưng giao dịch yếu đi khi giá spot nhích lên. Các nhà máy đang thua lỗ nên khó chấp nhận thêm chi phí nguyên liệu. Quặng sắt giảm nhẹ về 97,75 USD/tấn CFR (22/09), sau đó hồi lên 98 USD/tấn. Than cốc Úc giảm 3,5 USD/tấn xuống 278 USD/tấn FOB, lần giảm đầu tiên sau hơn một tháng.
Về xuất khẩu, hàng Trung Quốc vẫn được bán đều sang các thị trường lớn:
- Việt Nam: Q195 chào khoảng 505 USD/tấn CFR, Q235 khoảng 515 USD/tấn CFR, giao cuối tháng 10. Đã có lô 15.000 tấn Q195 bán ở 503 USD/tấn CFR để tái xuất.
- Thổ Nhĩ Kỳ: một lô 30.000-50.000 tấn được bán ở 550-555 USD/tấn CFR.
- Ấn Độ: một lượng lớn được đặt theo cơ chế advance licence, khoảng 580-600 USD/tấn CFR.
- Nam Mỹ: người mua chấp nhận mức tương đương 495-500 USD/tấn FOB.
Nhìn chung, giá HRC Trung Quốc nhiều khả năng còn đi ngang hoặc giảm nhẹ, tiếp tục là nguồn nhập khẩu cạnh tranh nhất vào Việt Nam.
Ấn Độ
Giá HRC nội địa Ấn Độ tiếp tục tăng trong nửa cuối tháng 9. Các nhà máy chào 63.000-64.000 INR/tấn ex-Mumbai (khoảng 659-669 USD/tấn), tăng 1.000-1.500 INR/tấn sau hai tuần. Giá của các đại lý trung gian (stockist) đã lên 63.500-64.500 INR/tấn. Nguyên nhân là chi phí nguyên liệu cao, các nhà máy tập trung vào sản phẩm giá trị gia tăng và mùa mưa kết thúc. Nhiều người mua đã mua trước vì kỳ vọng giá còn tăng, nhưng phía mua bắt đầu phản ứng do nhu cầu phục hồi ở châu Á chậm hơn dự kiến.
Các nhà máy Ấn Độ vẫn ưu tiên bán nội địa và các thị trường giá cao như EU. Với Việt Nam, chỉ có hàng HRC cán lại của Ấn Độ qua trader ở mức 545-550 USD/tấn CFR, nhích nhẹ so với tuần trước. Chào chính thức từ nhà máy Ấn Độ vẫn vắng bóng. Thị trường ô tô Ấn Độ đang chuẩn bị cho mùa lễ hội tháng 9, là yếu tố hỗ trợ nhu cầu thép dẹt trong nước.
Indonesia
Giá phôi dẹt (slab) Indonesia tăng khoảng 30 USD/tấn so với một tháng trước, lên khoảng 490 USD/tấn FOB giao tháng 1. Một nhà sản xuất Indonesia cho biết thị trường cuộn tốt trong khi công suất hạn chế nên có dư địa tăng giá. Các lô slab đã bán gồm 50.000 tấn sang Ấn Độ ở 477 USD/tấn FOB, 30.000 tấn sang Thái Lan ở 480 USD/tấn FOB (đều giao tháng 11) và một lô sang EU ở 485 USD/tấn FOB.
Với HRC sang Việt Nam, Dexin Steel giảm chào SS400/SAE1006 dày 3mm 5-7 USD/tấn xuống 535-538 USD/tấn CFR giao tháng 12, riêng loại 2mm cộng thêm 10 USD/tấn. Các giao dịch gần đây:
- Dexin bán 5.000-6.000 tấn SS400 ở 534 USD/tấn CFR, giao tháng 10-11.
- Một nhà cán lại Indonesia bán 8.000 tấn SS400 ở 535 USD/tấn CFR, giao tháng 11.
Giá HRC Indonesia vì vậy đã dừng đà tăng và đi ngang so với Trung Quốc. Giá HRC 2mm về Việt Nam theo Metal Expert ở mức 545 USD/tấn CFR (+2 USD/tấn).
Châu Âu
Giá thép dẹt châu Âu đi ngang. HRC cơ bản tại Đức giữ 730 EUR/tấn EXW, không đổi so với tuần trước. Tại Ý, giá thép tấm S275 (12-40mm) ổn định ở 730-750 EUR/tấn EXW. Các nhà cán lại chào 780 EUR/tấn EXW cho lô giao tháng 11 nhưng người mua chưa chấp nhận, mức trên 750 EUR/tấn chủ yếu đạt được ở các hợp đồng dự án. Slab từ châu Á chào vào Ý ổn định ở 580 USD/tấn CFR, riêng slab Trung Quốc giao tháng 11-12 được bán ở 570-580 USD/tấn CFR.
Về nguồn cung, ArcelorMittal tạm giảm sản lượng tại Eisenhüttenstadt (Đức) do sự cố ở lò cao 5A (công suất 1,7 triệu tấn/năm), nhà máy này sản xuất cả HRC, CRC và thép mạ. Hiệp hội thép Ý Federacciai cảnh báo chi phí điện, khí cao có thể buộc các nhà máy dừng sản xuất và kêu gọi tạm dừng ETS cho phát điện bằng khí. Từ 1/7, EU áp hạn ngạch miễn thuế tổng cộng 18,3 triệu tấn/năm, phần vượt hạn ngạch chịu thuế 50%, nên khả năng xuất khẩu của Việt Nam vào EU vẫn bị hạn chế.
Trung Đông
Tại Thổ Nhĩ Kỳ, các nhà máy HRC nội địa tiếp tục đẩy giá. Mức chào lên 630 USD/tấn EXW (từ 600-620 USD/tấn), có nơi thử 640-650 USD/tấn, nhưng giá thực tế được đánh giá thấp hơn chào ít nhất 10 USD/tấn. Vì giá nội địa cao, hàng nhập khẩu trở nên cạnh tranh: HRC Trung Quốc bán 550-555 USD/tấn CFR, HRC Nga chào 565-570 USD/tấn CFR (chưa ghi nhận giao dịch). Nhập khẩu HRC của Thổ Nhĩ Kỳ tháng 7 giảm 28,9% so với cùng kỳ còn 299.500 tấn. Xuất khẩu HRC tháng 7 giảm 22,1% còn 144.200 tấn, trong đó châu Âu giảm mạnh và MENA vượt lên thành điểm đến lớn nhất.
Tại UAE, HRC Trung Quốc có sẵn trong nước được bán khoảng 790 USD/tấn (AED 2.900/tấn), trong khi chào nhập khẩu chỉ 510-520 USD/tấn FOB. Nguồn cung hạn chế do rủi ro logistics tại eo biển Hormuz, chi phí thông quan và nhiên liệu tăng mạnh, các nhà máy cán lại UAE vẫn mua HRC Đài Loan (khoảng 580 USD/tấn CFR) và Nhật (570-580 USD/tấn CFR). Nhiều nhà cung cấp Ấn Độ tạm ngừng chào sang UAE từ cuối tháng 8. Tại Ai Cập, Ezz Steel thông báo tăng giá HRC nội địa 2.000 EGP/tấn (khoảng 34 USD/tấn) và tăng giá thép xây dựng từ 1/10, để cải thiện biên lợi nhuận cho đại lý sau thời gian thị trường trầm lắng. Tại Ả Rập Xê Út, Houthi mở rộng kiểm soát quanh eo Bab el-Mandeb khiến rủi ro và chi phí vận tải Biển Đỏ tăng, nhưng dòng thương mại thép chưa bị gián đoạn hoàn toàn.
Diễn biến này cho thấy nhu cầu HRC khu vực vẫn tốt, hàng Trung Quốc, Ấn Độ tiếp tục được ưu tiên bán sang Thổ Nhĩ Kỳ, Trung Đông. Điều này giúp giảm bớt áp lực hàng giá rẻ đổ vào Đông Nam Á.
IV/ BẢNG GIÁ GIAO DỊCH NỘI ĐỊA – GIÁ CHÀO THAM KHẢO
Nhóm hàng | Chủng loại / mác | Quy cách / nguồn hàng | Đơn vị | Giá tuần này | Xu hướng giá tuần |
HRC nội địa | SS400 | Hàng Hòa Phát qua đại lý phân phối | vnđ/kg | 15.800-15.900 | Tăng 200-300 |
HRC nội địa | SS400 /Q235 | Khổ 2m/1m5 nhập khẩu | vnđ/kg | 15.700-16.000 | Tăng 200-300 |
HRC nhập khẩu | HRC Trung Quốc | Chào FOB | USD/tấn | 499-509 | Tăng 4 |
HRC nhập khẩu | HRC Indonesia | Chào CFR giao tháng 10-11 | USD/tấn | 538-545 | Giảm 2$ |
HRC nhập khẩu | HRC India | Giao T10, chào CIF | USD/tấn | 540 | Không có offer chính thức |
V/ BẢNG THEO DÕI GIÁ NGUYÊN LIỆU ĐẦU VÀO
Ngày | Quặng sắt 62% Fe CFR China ex-Australia | Than luyện cốc Australia FOB | Phế HMS 80:20 CFR Turkey ex-USA | Phế shredded CFR Turkey ex-USA |
18/09 | 98.50 USD/tấn | 281.50 USD/tấn | 398 USD/tấn | 418 USD/tấn |
21/09 | 98.50 USD/tấn | 281.50 USD/tấn | 402 USD/tấn | 422 USD/tấn |
22/09 | 97.75 USD/tấn | 281.50 USD/tấn | 402 USD/tấn | 422 USD/tấn |
23/09 | 98.00 USD/tấn | 278.00 USD/tấn | 402 USD/tấn | 422 USD/tấn |
VI/ DỰ BÁO DIỄN BIẾN THỊ TRƯỜNG
Thị trường thép tuần tới bước vào giai đoạn chuyển giao sang quý IV, thường là thời điểm cao điểm của cả năm. Các đơn vị sẽ tập trung chốt kế hoạch kinh doanh cuối năm, đẩy mạnh bán hàng và tăng tốc nhập hàng để hoàn thành mục tiêu đã đề ra. Vì vậy, nguồn nguyên liệu HRC đầu vào càng có vai trò quan trọng: đơn vị nào chủ động được nguồn hàng, kiểm soát tốt tồn kho sẽ có lợi thế lớn về cả sản lượng lẫn biên lợi nhuận. Nhu cầu thực tế được kỳ vọng cải thiện mạnh hơn khi thời tiết ổn định trở lại và các công trình, dự án đẩy nhanh tiến độ.
Với việc công bố giá HRC mới vào tuần sau - ngày 1/10, mặt bằng giá tuần tới nhiều khả năng giữ nguyên hoặc tăng nhẹ . Tuy vậy, xu hướng chủ đạo vẫn là tăng, do nguồn nguyên liệu và nhu cầu thực tế đang cùng phản ánh chiều hướng đi lên.
Nhóm kết cấu, tồn kho tiếp tục vơi dần trong khi nguồn hàng bổ sung chưa nhiều, nên tình trạng khan hàng cục bộ có thể còn kéo dài. Sức mua chậm lại do mưa kéo dài chỉ là yếu tố tạm thời. Khi nhu cầu cuối năm trở lại, giá nhiều khả năng giữ vững hoặc tăng nhẹ.Song dó nhóm tôn – ống thép, nhu cầu sửa chữa, khắc phục công trình sau mưa bão cộng với nhu cầu cuối năm sẽ là cơ sở để giá có thể giữ vững trong thời điểm này
Về nhập khẩu, khi nguồn nguyên liệu còn hạn chế và nhu cầu tăng cao, sớm hay muộn các đơn hàng nhập khẩu cũng sẽ xuất hiện nhiều hơn, đặc biệt là từ Indonesia. Bên cạnh đó Ấn Độ dù chưa có các offer chính thức vào Việt Nam, nguồn hàng này vẫn đang được quan tâm, dự kiến sẽ sớm xuất hiện lại vào quý IV.
VI/ HÀNG CẬP CẢNG TUẦN 38
Mặt hàng | Tổng cộng |
CÂY | 24.799 |
TẤM | 4350.007 |
KHÔNG GỈ | 4319.876 |
HÌNH | 2265.9739 |
MẠ | 54.028 |
TÔN NÓNG | 24707.621 |
SẮT KHOANH | 16505.237 |
NGUỘI | 39.865 |
TÔN BĂNG | 0 |
ỐNG | 0 |
TỔNG CỘNG | 52267.4069 |