Bước sang ngày 15/9/2026, thị trường thép Trung Quốc được dự báo tiếp tục duy trì trạng thái điều chỉnh phân hóa với biên độ dao động hẹp. Dữ liệu phiên 14/9 cho thấy giá thép dài và thép dẹt đồng loạt suy yếu, giao dịch chậm lại, trong khi chi phí nguyên liệu đầu vào chịu áp lực từ đà giảm của quặng sắt và than luyện cốc. Tâm lý thị trường chịu áp lực kép từ kỳ vọng Fed tăng lãi suất và thực tế nhu cầu hạ nguồn chưa có bứt phá. Tồn kho các nhóm sản phẩm chính tiếp tục giảm chậm, phản ánh mức độ thẩm thấu của nhu cầu mùa tiêu thụ tháng 9 còn hạn chế.
TRONG NƯỚC
+ THÉP XÂY DỰNG
Ngày 14/9, giá thép xây dựng trong nước Trung Quốc ghi nhận mức điều chỉnh giảm nhẹ. Cụ thể, giá thép cây Φ25mm III bình quân tại các thành phố chính đạt 3.247 NDT/t, giảm 10 NDT/t so với phiên trước; thép cuộn vằn Φ8.0mm bình quân đạt 3.484 NDT/t, giảm 7 NDT/t.
Tại các thị trường trọng điểm: Bắc Kinh, thép cuộn vằn 8mm ở mức 3.430 NDT/t (đi ngang); thép cây 25mm chủ lực 3.210 NDT/t, giảm 20 NDT/t. Thượng Hải, thép cuộn vằn 8mm 3.430 NDT/t (đi ngang); thép cây 25mm 3.110 NDT/t (đi ngang). Tây An, giá thép cây chủ lực 3.100-3.110 NDT/t, giảm. Hàng Châu, giá chủ lực 3.130-3.140 NDT/t, giảm nhẹ.
Trên thị trường kỳ hạn, hợp đồng thép cây chủ lực tháng 1 trên Sàn Giao dịch Tương lai Thượng Hải (SHFE) đóng cửa ngày 14/9 tại 3.095 NDT/t, giảm 22 NDT/t so với phiên trước. Trong phiên, giá dao động trong biên độ 3.088-3.110 NDT/t. Khối lượng giao dịch đạt 640.000 lô, giảm mạnh so với phiên trước; lượng hợp đồng mở đạt 1,607 triệu lô, tăng 6.394 lô. Về mặt kỹ thuật, giá đã phá vỡ ngưỡng hỗ trợ 3.100 NDT/t và đang tiến gần vùng hỗ trợ 3.080-3.090 NDT/t; các mức hỗ trợ tiếp theo cần theo dõi là 3.050 và 3.035 NDT/t.
Giao dịch thực tế tại các thành phố lớn đạt khoảng 80.000-90.000 tấn trong ngày 14/9, giảm so với mức 100.000-110.000 tấn/ngày vào đầu tuần. Một số nhà máy Trung Quốc đã cắt giảm giá xuất xưởng thép xây dựng 10-20 NDT/t trong ngày do nhu cầu yếu. Khối lượng giao dịch hàng ngày dưới 100.000 tấn được coi là không đủ trong mùa cao điểm.
Về cung ứng, tồn kho thép xây dựng tại các thành phố trọng điểm tiếp tục xu hướng giảm, chủ yếu nhờ sản lượng nhà máy cắt giảm. Biên lợi nhuận nhà máy thép cây duy trì âm, nhiều đơn vị thực hiện bảo trì và giảm sản lượng. Tính đến ngày 9/9, trong tổng số 201 nhà máy sản xuất, có 50 nhà máy với 91 lò cao đang trong trạng thái bảo trì, tổng dung tích 98.810 m³, tăng 7.600 m³ so với tuần trước. Tỷ lệ vận hành lò cao của các doanh nghiệp thép chính đạt 78,08%, giảm 0,66 điểm phần trăm so với tuần trước. Nguyên nhân chính đến từ việc một số lò cao tại khu vực phía Bắc tập trung bảo trì và một số lò cao rút khỏi sản xuất ngắn hạn.
Các nhà máy và công ty thương mại kỳ vọng nhu cầu tích trữ hàng của người dùng cuối sẽ hỗ trợ giá thép cây trước kỳ nghỉ lễ Quốc khánh kéo dài bảy ngày bắt đầu từ ngày 1 tháng 10. Tuy nhiên, giới hạn ở mức độ nhất định do tình hình thời tiết và tiến độ giải ngân vốn đầu tư công.
Dự báo ngày 15/9: Giá thép xây dựng tiếp tục xu hướng ổn định/yếu, dao động trong vùng 3.050-3.150 NDT/t. Các nhà máy có thể giữ hoặc điều chỉnh giảm nhẹ giá để kích cầu; người mua duy trì chiến lược mua theo nhu cầu thực tế. Lực cầu từ hoạt động tích trữ trước kỳ nghỉ Quốc khánh được kỳ vọng sẽ hỗ trợ giá trong ngắn hạn, nhưng mức độ còn phụ thuộc vào tiến độ giải ngân của các dự án xây dựng.
+ THÉP CÔNG NGHIỆP
Thép cuộn cán nóng (HRC)
Ngày 14/9, giá HRC giao kho tại Thượng Hải đạt 3.330 NDT/t, giảm 10 NDT/t so với phiên trước. Hợp đồng HRC kỳ hạn tháng 1 trên SHFE giảm 0,81% so với giá thanh toán phiên trước, xuống còn 3.310 NDT/t. Giá HRC bình quân 10 thành phố trọng điểm đạt 3.314 NDT/t, giảm 18 NDT/t so với phiên trước và giảm 34 NDT/t so với cùng kỳ tuần trước.
Khối lượng giao dịch HRC tại 18 thành phố trọng điểm ngày 14/9 đạt khoảng 48.200 tấn, giảm 1.000 tấn so với phiên trước. Trong đó, khu vực phía Bắc (Hàm Đan) đạt 3.550 tấn, giảm 430 tấn; khu vực phía Nam (Vô Tích) đạt 2.950 tấn, giảm 120 tấn. Giao dịch chủ yếu tập trung vào các đơn hàng nhỏ, mua theo nhu cầu thực tế; hoạt động đầu cơ gần như vắng bóng.
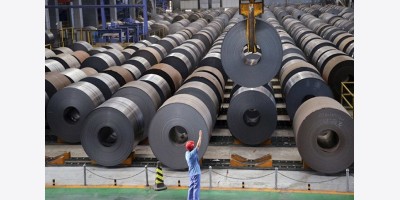
Về cung cầu, sản lượng HRC trong nước duy trì ở mức cao. Tồn kho HRC tiếp tục giảm nhưng với tốc độ chậm hơn so với tuần trước. Baosteel đã tăng giá xuất xưởng HRC, CRC, HDG thêm 200 NDT/t và thép tấm thêm 100 NDT/t cho đơn hàng tháng 10. Các nhà máy khác như China Steel Corporation (CSC) Đài Loan công bố giá tháng 10 với thép cán nóng và cán nguội tăng 600 Đài tệ/tấn, thép mạ kẽm tăng 500 Đài tệ/tấn.
Trên thị trường kỳ hạn, hợp đồng HRC tháng 1 trên SHFE đóng cửa tại 3.310 NDT/t, giảm 27 NDT/t so với phiên trước. Diễn biến kỹ thuật cho thấy giá đang kiểm tra vùng hỗ trợ 3.300 NDT/t; nếu phá vỡ ngưỡng này, khả năng giảm sâu về 3.280 NDT/t.
Dự báo ngày 15/9: HRC tiếp tục đi ngang hoặc giảm nhẹ, vùng 3.290-3.350 NDT/t; áp lực từ nguồn cung và tốc độ giải phóng tồn kho chậm. Tâm lý thị trường chịu ảnh hưởng từ đà giảm của hợp đồng kỳ hạn và nhu cầu hạ nguồn yếu.
Thép cuộn cán nguội (CRC) và thép mạ kẽm nhúng nóng (HDG)
Ngày 14/9, giá CRC 1.0mm bình quân đạt 3.768 NDT/t, giảm 6 NDT/t so với phiên trước. Tại các thị trường trọng điểm: Thượng Hải 3.750 NDT/t (đi ngang); Quảng Châu 3.760 NDT/t (giảm 10 NDT/t); Thiên Tân 3.670 NDT/t (đi ngang).
Giá HDG 1.0mm bình quân đạt 4.072 NDT/t, giảm 11 NDT/t; tôn phủ màu 0.47mm bình quân đạt 5.412 NDT/t, đi ngang. Giao dịch duy trì trạng thái trầm lắng.
Thị trường ghi nhận sự phân hóa rõ nét: khu vực Hoa Nam chịu áp lực giảm giá (Quảng Châu giảm 10 NDT/t), trong khi khu vực Hoa Bắc thể hiện khả năng chống giảm tốt hơn (Thiên Tân đi ngang). Giá phôi dẹt cán nguội (nguyên liệu đầu vào) tiếp tục xu hướng điều chỉnh giảm, phản ánh chi phí đầu vào hạ nhiệt.
Tồn kho CRC toàn quốc duy trì ở mức cao so với cùng kỳ các năm gần đây, gây áp lực lên giá. Nhu cầu từ các ngành thiết bị gia dụng, ô tô vẫn yếu, người mua duy trì chiến lược mua cầm chừng, chỉ bổ sung các loại quy cách cần thiết cho sản xuất.
Dự báo ngày 15/9: CRC/HDG phân hóa; CRC yếu, HDG/tôn phủ màu có thể ổn định nhờ nhà máy giữ giá, nhưng chi phí đầu vào hạ nhiệt.
Thép tấm (Plate)
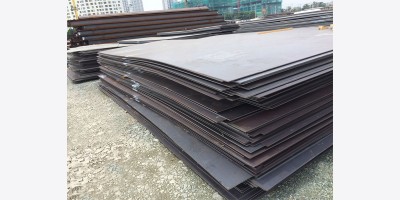
Ngày 14/9, giá thép tấm trung dày tiếp tục chịu áp lực từ nguồn cung dồi dào và nhu cầu yếu. Khối lượng giao dịch duy trì ở mức thấp. Tồn kho xã hội tại Vũ An có xu hướng giảm nhẹ so với tuần trước. Các nhà máy duy trì sản lượng ổn định, chưa có kế hoạch cắt giảm mạnh.
Dự báo ngày 15/9: Thép tấm đi ngang hoặc giảm nhẹ do nguồn cung dồi dào, nhu cầu yếu.
Thép hình (Section steel)
Ngày 14/9, giá thép hình trong nước tiếp tục xu hướng suy yếu. Các chủng loại thép hình chịu áp lực giảm giá từ nhu cầu yếu và tồn kho cao. Chênh lệch giá phôi - thành phẩm thu hẹp.
Tồn kho thành phẩm thép hình toàn quốc có xu hướng giảm nhẹ, chủ yếu nhờ cắt giảm nguồn cung. Tỷ lệ vận hành của các nhà máy thép hình dài duy trì ở mức thấp. Khối lượng xuất xưởng hàng tuần của các nhà máy phôi tại Đường Sơn giảm so với tuần trước.
Dự báo ngày 15/9: Thép hình duy trì xu hướng ổn định/yếu, chịu áp lực từ nhu cầu yếu và tồn kho cao.
+ NGUYÊN LIỆU THÔ
Cốc luyện kim (Coke)
Ngày 14/9, thị trường cốc luyện kim Trung Quốc duy trì xu hướng ổn định sau khi vòng tăng giá thứ năm với mức tăng 100-110 NDT/t đã chính thức được chấp nhận. Cụ thể: cốc khô loại 1 tại Đường Sơn (Hà Bắc) đạt 2.560 NDT/t; cốc khô loại 1 tại Trường Trị (Sơn Tây) đạt 2.360 NDT/t; cốc khô loại 1 xuất xưởng tại Lâm Nghi (Sơn Đông) đạt 2.460 NDT/t.
Về chi phí và lợi nhuận, lỗ bình quân của các nhà máy cốc độc lập ở mức cao. Hầu hết các vùng sản xuất đều trong trạng thái thua lỗ, ngoại trừ Sơn Tây và Sơn Đông duy trì được mức lợi nhuận dương nhờ lợi thế chi phí nguyên liệu. Cụ thể: Thiểm Tây lỗ 263 NDT/t; Nội Mông lỗ 256 NDT/t; Ninh Hạ lỗ 254 NDT/t; Hà Bắc lỗ 81 NDT/t; Sơn Tây lãi 70 NDT/t; Sơn Đông lãi 58 NDT/t.
Hợp đồng cốc kỳ hạn 2701 trên Sở Giao dịch Hàng hóa Đại Liên (DCE) giảm mạnh trong tuần, gây áp lực trực tiếp lên tâm lý thị trường và tạo kỳ vọng bi quan về xu hướng chi phí thép thành phẩm và phôi thép trong thời gian tới. Cụ thể, hợp đồng cốc tháng 1 trên DCE đóng cửa tại 2.055,5 NDT/t, giảm 39 NDT/t so với phiên trước.
Về cung cầu, một số nhà máy cốc đã chủ động cắt giảm sản lượng sau giai đoạn thua lỗ sâu, duy trì tồn kho ở mức thấp. Phía cầu, một số nhà máy thép thực hiện bảo trì do thua lỗ, sản lượng gang lỏng giảm, nhưng nhu cầu cốc cơ bản vẫn còn. Nhu cầu mua than luyện cốc của các nhà máy thép vẫn duy trì, tồn kho than luyện cốc trong chuỗi tiếp tục xu hướng giảm.
Dự báo ngày 15/9: Giá cốc tiếp tục duy trì xu hướng ổn định, nhưng rủi ro phản hồi tiêu cực từ nhu cầu thép vẫn hiện hữu. Khả năng tiếp tục tăng giá được đánh giá không cao do tâm lý thị trường yếu và nhu cầu hạ nguồn ảm đạm. Thị trường đang trong giai đoạngiằng co vùng cao.
Than mỡ luyện cốc (Coking coal)
Ngày 14/9, giá than mỡ luyện cốc ổn định. Tại Đường Sơn: 2.265 NDT/t (ổn định); than mỡ luyện cốc lưu huỳnh thấp tại Lâm Phần: 2.620 NDT/t (ổn định); than gầy Hàn Thành: 1.700 NDT/t (ổn định). Than nguyên khai mác 5 Mông Cổ: 1.660 NDT/t.
Nguồn cung than luyện cốc vẫn tương đối thắt chặt do một số mỏ than phục hồi sản xuất nhưng tốc độ chậm. Tâm lý thận trọng gia tăng, giá đấu giá trực tuyến một số chủng loại than giảm, tỷ lệ đấu giá thất bại tăng. Các thương nhân trung gian lo ngại giá giảm trong tương lai nên chủ yếu tập trung vào việc xuất hàng.
Nhập khẩu than Mông Cổ: lượng thông quan qua biên giới duy trì ở mức thấp, phổ biến khoảng 500-800 xe/ngày, chưa phục hồi về mức bình thường. Mặc dù vậy, đà phục hồi của thông quan đã bắt đầu xuất hiện sau khi các hạn chế về nguồn cung nhiên liệu của Mông Cổ được giải tỏa.
Thị trường than luyện cốc đang trải qua giai đoạn biến động mạnh về mặt tâm lý với hai yếu tố then chốt: đà phục hồi của thông quan than Mông Cổ và tiến độ phục hồi sản xuất của các mỏ than trong nước. Chính quyền tỉnh Sơn Tây đã yêu cầu các mỏ than địa phương đẩy nhanh việc nối lại sản xuất và đảm bảo nguồn cung than ổn định đồng thời đảm bảo an toàn, theo một cuộc họp của chính quyền địa phương vào ngày 13 tháng 9.
Dự báo ngày 15/9: Than mỡ luyện cốc duy trì vùng giá cao, đi ngang hoặc tăng nhẹ. Thị trường bước vào chu kỳ biến động mạnh với đà tăng bị hạn chế bởi nguồn cung phục hồi, trong khi đà giảm bị hạn chế bởi tồn kho thấp và kỳ vọng nhu cầu mùa cao điểm.
Quặng sắt (Iron ore)
Ngày 14/9, quặng sắt nhập khẩu suy yếu. Giá quặng PB 60,8% tại Nhật Chiếu: 677 NDT/t (giảm 5 NDT/t); Thanh Đảo PB: 677 NDT/t (giảm 5 NDT/t); Thiên Tân PB 61,5%: 706 NDT/t (giảm 5 NDT/t). Hợp đồng quặng sắt trên DCE: 708,5 NDT/t (giảm 11,5 NDT/t). Hợp đồng quặng sắt 2701 trên DCE giảm 1,6% trong ngày.
Giá quặng sắt tại cảng Kinh Đường (PB fines): 706 NDT/t, giảm 5 NDT/t so với phiên trước. Mức giảm này phần nào làm giảm áp lực chi phí sản xuất cho các nhà máy thép, tạo không gian cho giá phôi thép điều chỉnh. Trên thị trường hoán đổi, hợp đồng quặng sắt kỳ hạn tháng 1 trên Sàn Singapore đạt 95,7 USD/tấn, giảm 0,85%.
Thị trường quặng sắt đang chịu áp lực từ nguồn cung dồi dào, tồn kho cảng ở mức cao, nhu cầu mua của nhà máy thận trọng. Các nhà máy duy trì chiến lược mua cầm chừng, chủ yếu là mua bổ sung tồn kho theo nhu cầu thực tế, không có hoạt động tích trữ quy mô lớn. Thị trường quặng sắt nội địa cũng ghi nhận sự phân hóa khi một số khu vực chịu áp lực giảm giá từ nhu cầu yếu và nguồn cung tăng.
Dự báo ngày 15/9: Quặng sắt tiếp tục yếu, còn rủi ro giảm; nhu cầu mua của nhà máy thận trọng. Giá quặng sắt có thể dao động trong vùng 670-710 NDT/t. Thị trường thiếu động lực tăng trong ngắn hạn do nguồn cung dồi dào và nhu cầu thép yếu.
Phế liệu (Scrap)
Ngày 14/9, giá phế liệu trong nước Trung Quốc duy trì xu hướng ổn định đến yếu. Chỉ số giá phế liệu lưu thông của Lanze đạt 2.083 NDT/t, giảm 6 NDT/t; chỉ số giá phế liệu nặng 2.057 NDT/t (giảm 6 NDT/t); chỉ số giá phế liệu vụn 2.109 NDT/t (giảm 7 NDT/t).
Cụ thể theo khu vực: Đường Sơn 2.040 NDT/t (đi ngang); Trương Gia Cảng 2.060 NDT/t (giảm 10 NDT/t).
Về cung cầu, nguồn cung phế liệu trên thị trường thắt chặt, tâm lý giữ giá của các cơ sở thu mua gia tăng. Nhu cầu từ các nhà máy thép chủ yếu là mua bổ sung tồn kho theo nhu cầu thực tế, tiến độ thu mua chậm lại. Tồn kho phế liệu ở mức thấp lành mạnh, duy trì xu hướng giảm nhẹ. Các nhà máy thép hạ giá thu mua phế liệu để kiểm soát chi phí trong bối cảnh lợi nhuận bị thu hẹp.
Dự báo ngày 15/9: Giá phế liệu duy trì ổn định, dao động trong biên độ hẹp. Áp lực giảm giá có thể gia tăng nếu giá thép thành phẩm tiếp tục suy yếu.
Phôi thép (Billet)
Giá phôi thép xuất xưởng tại Đường Sơn ngày 14/9 ở mức 3.000 NDT/t, đi ngang so với phiên trước. Một số nhà máy Indonesia duy trì giá chào xuất khẩu phôi thép ở mức 480-485 USD/tấn FOB cho lô hàng giao tháng 12.
Dự báo ngày 15/9: Phôi thép duy trì xu hướng ổn định/yếu, chịu áp lực từ giá quặng sắt và than luyện cốc giảm. Các nhà máy có thể điều chỉnh giảm nhẹ giá phôi để kích cầu.
THỊ TRƯỜNG XUẤT KHẨU
Ngày 14/9, thị trường xuất khẩu thép Trung Quốc tiếp tục điều chỉnh nhẹ. Giá chào được giữ ở mức cao do chi phí sản xuất leo thang, nhưng giao dịch bị hạn chế bởi tâm lý thận trọng của người mua quốc tế. Khả năng tăng giá lãi suất của Mỹ cũng gây áp lực lên tâm lý thị trường.
HRC: Giá xuất khẩu HRC Trung Quốc giảm 2 USD/tấn xuống còn 497 USD/tấn FOB. Các nhà máy lớn duy trì chào giá 510 USD/tấn FOB cho mác SS400; một số nhà máy tư nhân miền Bắc chào 495-497 USD/tấn FOB cho mác Q235. Một nhà máy tại miền Bắc Trung Quốc đã hạ giá chào xuất khẩu xuống còn 505 USD/tấn FOB đối với HRC mác SS400. Một số giao dịch được ghi nhận ở mức 490 USD/tấn FOB cho mác Q235, nhưng các cuộc đàm phán vẫn đang diễn ra do người bán vẫn đang chịu lỗ ở mức giá này.
Tại khu vực ASEAN, giá HRC duy trì ổn định ở mức 535 USD/tấn CFR Việt Nam. Thị trường Việt Nam rơi vào tình trạng đình trệ với khoảng cách chênh lệch giá lớn giữa bên bán và bên mua: bên bán duy trì giá chào 510 USD/tấn CFR Việt Nam đối với thép cuộn mác Q195; người mua khăng khăng giữ mức 500 USD/tấn CFR Việt Nam. Cả hai phía đều không sẵn sàng nhượng bộ và không có giao dịch nào được ghi nhận. Một số giao dịch đối với HRC xuất xứ Indonesia đã được chốt ở mức 535 USD/tấn CFR Việt Nam cho lịch giao hàng tháng 12. Mức mục tiêu chủ đạo từ người mua Việt Nam vẫn duy trì ở mức 530-535 USD/tấn CFR Việt Nam đối với HRC nhập khẩu.
Thép cây (Rebar): Chỉ số FOB Trung Quốc giảm 1 USD/tấn xuống còn 482 USD/tấn (theo trọng lượng lý thuyết). Một nhà máy lớn ở miền Bắc Trung Quốc đã cắt giảm giá chào xuất khẩu thép cây B500B thêm 8 USD/tấn so với tuần trước xuống còn 485 USD/tấn FOB. Nhà máy này cũng cắt giảm giá chào đối với thép cây HRB400 và thép cây dạng cuộn HRB400 lần lượt xuống còn 475 USD/tấn FOB và 514 USD/tấn FOB. Một số thành viên thị trường kỳ vọng đà giảm đối với giá thép cây Trung Quốc sẽ ở mức hạn chế vì các khoản lỗ của nhà máy đã tăng lên khoảng 30 USD/tấn sau đợt giảm giá.
Thép dây (Wire rod): Giá FOB Trung Quốc giảm 2 USD/tấn xuống còn 502 USD/tấn FOB. Một nhà máy ở miền Bắc Trung Quốc đã cắt giảm giá chào xuất khẩu dây thép cuộn thêm 7-8 USD/tấn so với tuần trước xuống còn 502-503 USD/tấn FOB đối với mác chất lượng làm lưới. Giá chào dây thép cuộn của Indonesia tăng 5 USD/tấn lên mức 510 USD/tấn FOB cho lịch giao hàng tháng 12 do nguồn cung thắt chặt.
Phôi thép (Billet): Chào xuất khẩu 475-480 USD/tấn FOB cho giao hàng tháng 11; giá xuất xưởng Đường Sơn 3.000 NDT/t. Một nhà máy của Indonesia đã tăng giá chào xuất khẩu phôi thép thêm 5 USD/tấn lên mức 485 USD/tấn FOB cho lịch giao hàng tháng 12. Các nhà máy Trung Quốc chưa cập nhật giá chào xuất khẩu trong tuần này, nhưng có khả năng sẽ cắt giảm giá chào xuống mức 470-475 USD/tấn FOB sau khi giá nội địa giảm 7 USD/tấn so với tuần trước.
CRC/HDG: CRC mác SPCC chào 558 USD/tấn FOB; HDG mác SGCC chào 562-567 USD/tấn FOB.
Thép tấm (Plate): Giá chào phổ biến đối với thép tấm xuất xứ Trung Quốc dao động ở mức 565 USD/tấn FOB đối với mác SS400.
Bối cảnh quốc tế: Giá HRC tại Tây Bắc EU đạt 735,5 EUR/tấn ex-works, Ý đạt 737 EUR/tấn; chào chính thức 750-790 EUR/tấn; nhập khẩu CFR Ý 580-600 EUR/tấn. Anh HRC 705 GBP/tấn ddp; HDG 730 GBP/tấn. Thổ Nhĩ Kỳ: HRC trên 600 USD/tấn ex-works, thép cây FOB 605 USD/tấn, dây cuộn FOB 607,5 USD/tấn. Ấn Độ: HRC nội địa 642 USD/tấn ex-works Mumbai; HRC FOB 590 USD/tấn. Nucor tăng giá HRC tại Mỹ thêm 10 USD/tấn ngắn lên 1.200 USD/tấn ngắn.
TRIỂN VỌNG THỊ TRƯỜNG
Ngắn hạn ngày 15/9 và những ngày tới, thị trường thép Trung Quốc dự báo tiếp tục điều chỉnh biên độ hẹp, phân hóa giữa các nhóm sản phẩm. Các yếu tố chi phối bao gồm:
Chi phí nguyên liệu và chính sách điều tiết: Vòng tăng giá cốc luyện kim thứ năm đã có hiệu lực, đẩy chi phí sản xuất thép tăng thêm 50-60 NDT/tấn; giá than mỡ luyện cốc duy trì vùng cao; quặng sắt biến động yếu. Tuy nhiên, NDRC đã họp về tăng cường vận chuyển than từ Tân Cương và DCE áp hạn mức giao dịch quặng sắt trong ngày nhằm hạn chế đầu cơ, tạo áp lực lên nguyên liệu. Giá cốc và quặng sắt trên thị trường kỳ hạn đang có dấu hiệu suy yếu, phản ánh kỳ vọng thị trường về nguồn cung nguyên liệu gia tăng trong thời gian tới.
Kỳ vọng mùa tiêu thụ và tâm lý: Thị trường chuyển từ mùa thấp điểm hè sang cao điểm tháng 9, nhưng giao dịch thép cây và HRC vẫn trầm lắng; người mua không sẵn sàng chấp nhận tăng giá liên tục. Kỳ vọng Fed tăng lãi suất đang gây áp lực lên tâm lý thị trường. Hoạt động đầu cơ gần như vắng bóng, các giao dịch chủ yếu là mua theo nhu cầu thực tế.
Nhu cầu hạ nguồn và tồn kho: Nhu cầu bất động sản, xây dựng chưa cải thiện; đầu tư bất động sản 7 tháng giảm 19,1%, diện tích khởi công mới giảm 24%. Tồn kho thép cây giảm chủ yếu do sản lượng giảm; tồn kho HRC giảm chậm. Theo CISA, sản lượng gang và thép thô bình quân ngày của các nhà máy thành viên giảm 3% và 4% so với giữa tháng 8; so cùng kỳ giảm 3,4% và 3,1%. Tồn kho vẫn tương đối cao.
Phân hóa sản phẩm: Thép dài và HRC được hỗ trợ bởi chi phí và kỳ vọng mùa vụ, nhưng đà tăng bị hạn chế bởi nhu cầu. CRC/HDG tăng chậm hơn; thép tấm chịu áp lực từ cung dồi dào, cầu yếu. Thép hình duy trì xu hướng yếu do tồn kho cao và nhu cầu xây dựng chưa phục hồi.
Yếu tố quốc tế: Giá quặng sắt, than mỡ luyện cốc và HRC tại EU, Mỹ tăng hỗ trợ giá xuất khẩu Trung Quốc; rào cản thương mại gia tăng (Thái Lan rà soát thuế AD đối với HDG Trung Quốc) gây áp lực lên khối lượng xuất khẩu. Căng thẳng Biển Đỏ làm tăng chi phí vận tải và rủi ro logistics. Cước vận tải cho các lô hàng phôi thép từ Trung Quốc đi Thổ Nhĩ Kỳ đã tăng lên 50-55 USD/tấn.
Khuyến nghị: Thành viên thị trường duy trì thận trọng, giao dịch theo nhu cầu thực tế, tránh đuổi mua ở vùng giá cao. Theo dõi tiến trình chấp nhận vòng tăng cốc thứ năm; diễn biến quặng sắt và phản ứng nhà máy; tốc độ giải phóng tồn kho; chính sách điều tiết nguyên liệu; tỷ giá NDT/USD; biện pháp bảo hộ thương mại. Đối với các nhà máy, cần cân nhắc kỹ chiến lược bảo trì và cắt giảm sản lượng để tránh thua lỗ sâu.
Tổng thể: Giá thép Trung Quốc tháng 9 được dự báo tăng vừa phải, dư địa hạn chế. Nếu nhu cầu thực tế thấp hơn kỳ vọng, nhà máy có thể bảo trì nhiều hơn do thua lỗ, cắt giảm sản lượng sẽ làm suy yếu giá nguyên liệu và giảm hỗ trợ chi phí cho thép. Nếu nhà máy không tiếp tục cắt giảm sản lượng, dư địa tăng giá trong tháng 9 càng bị hạn chế. Thị trường đang trong giai đoạn không có xu hướng đơn phương rõ ràng, với các yếu tố hỗ trợ và áp lực đan xen.
Lưu ý: Thông tin trong báo cáo được tổng hợp từ các nguồn số liệu thị trường và nhận định của các thành viên tham gia thị trường, chỉ mang tính chất tham khảo, không cấu thành khuyến nghị đầu tư.