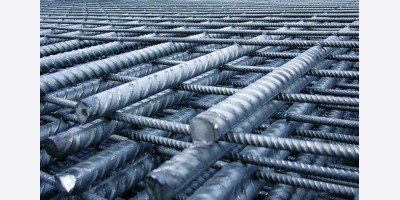
Giao dịch hợp đồng tương lai thép cuộn cán nóng châu Âu trên CME tăng 10% trong giai đoạn tháng 1–10
Khối lượng giao dịch hợp đồng tương lai thép cuộn cán nóng (HRC) châu Âu trên sàn CME Group tiếp tục tăng trưởng, đạt 1,5 triệu tấn trong giai đoạn từ tháng 1 đến tháng 10, tăng 10% so với cùng kỳ năm trước.
Với tốc độ này, tổng khối lượng giao dịch trong năm 2026 dự kiến sẽ vượt qua con số khoảng 1,6 triệu tấn của năm 2025.
Các thành viên tham gia thị trường cho biết sự tăng trưởng này đến từ các chính sách hỗ trợ và việc ngày càng nhiều đơn vị áp dụng các công cụ quản trị rủi ro.
Một nhà giao dịch cho biết: "Các chính sách tại châu Âu cùng tác động dự kiến của chúng đối với giá thép đã tiếp tục thúc đẩy khối lượng giao dịch hợp đồng tương lai HRC khu vực Bắc Âu trên sàn CME. Việc cắt giảm lượng nhập khẩu từ tháng 7 đã dẫn đến sự gia tăng các vị thế mua (long positions)."
Tuy nhiên, nhà giao dịch này cũng lưu ý rằng lượng tồn kho thực tế dư thừa, nhu cầu thấp và giá các sản phẩm hạ nguồn yếu đã "kìm hãm" đà tăng trên đường cong giá gần đây.
Một nhà giao dịch khác chỉ ra rằng ngành thép đang ngày càng chấp nhận sử dụng các hợp đồng tương lai và quyền chọn như những công cụ phòng ngừa rủi ro.
Ông cho biết: "Thị trường thép cuối cùng đã bắt kịp với tư duy rằng có thể sử dụng thị trường tương lai để phòng ngừa rủi ro về giá."
Một xu hướng khác là sự gia tăng các hoạt động liên quan đến hợp đồng quyền chọn.
Michael Hand, nhà môi giới các sản phẩm phái sinh tại SSY, nhận định: "Sự quan tâm ngày càng lớn đối với các hợp đồng quyền chọn là dấu hiệu cho thấy thị trường đang dần trưởng thành, đồng thời khuyến khích những người tham gia mới chú ý hơn đến loại hợp đồng này."
Trên hệ thống giao dịch, hợp đồng tháng 11 chốt phiên ở mức 755 Euro/tấn, giảm 5 Euro/tấn và cao hơn một chút so với chỉ số giá giao ngay vốn đang ở mức 753,25 Euro/tấn (giá xuất xưởng) vào ngày 4/11.
Giá thép dài Châu Á ổn định
Giá thép dài tại khu vực châu Á - Thái Bình Dương đã ổn định trong ngày hôm qua, khi hoạt động giao dịch nội địa Trung Quốc khởi sắc nhờ nhu cầu bổ sung hàng tồn kho từ các khách hàng cuối.
Thép thanh (Rebar)
Tại Thượng Hải, giá thép thanh giao ngay duy trì ổn định ở mức 3.040 nhân dân tệ/tấn (457 USD/tấn) vào ngày 4/11. Trên Sàn giao dịch tương lai Thượng Hải (SHFE), giá thép thanh kỳ hạn tháng 1 tăng 6 nhân dân tệ/tấn, lên mức 3.008 nhân dân tệ/tấn.
Giá thép thanh tại thị trường nội địa Trung Quốc đã giảm hơn 100 nhân dân tệ/tấn, chạm mức thấp nhất kể từ tháng 8. Một số khách hàng cuối kỳ vọng giá thép thanh sẽ khó giảm sâu hơn nữa, trong bối cảnh nhiều nhà máy thép có khả năng đẩy mạnh cắt giảm sản lượng do nhu cầu tiêu thụ mùa đông ảm đạm và tình trạng thua lỗ kéo dài. Theo các thành viên thị trường, khối lượng giao dịch thép thanh tại các thành phố lớn của Trung Quốc đã tăng 8.000 tấn so với Thứ ba, đạt 88.000 tấn trong Thứ tư. Các nhà đầu cơ cũng thu hẹp các vị thế bán khống thép thanh trên sàn SHFE khi giá phục hồi từ mức thấp 2.988 nhân dân tệ/tấn.
Tuy nhiên, triển vọng thị trường vẫn tiêu cực do nhu cầu tiêu thụ được dự báo sẽ giảm nhanh hơn cả sản lượng thép. Các thành viên thị trường cho rằng dù giá thép thanh có thể đã chạm đáy tạm thời, nhưng rất khó để tạo đà tăng trở lại.
Mức giá thép thanh xuất khẩu (FOB Trung Quốc) duy trì ổn định ở mức 471 USD/tấn (tính theo trọng lượng lý thuyết). Một nhà máy tại miền Bắc Trung Quốc giữ nguyên giá chào bán thép thanh B500B ở mức 468 USD/tấn (FOB, trọng lượng lý thuyết), sau khi đã giảm 6 USD/tấn vào tuần trước.
Tại các thị trường nội địa trọng điểm, giá thép thanh dao động trong khoảng 3.040–3.140 nhân dân tệ/tấn (456–470 USD/tấn, trọng lượng lý thuyết). Dựa trên chi phí nguyên liệu thô mới nhất, giá xuất khẩu thép thanh của các nhà máy lớn tại Trung Quốc ước tính đạt khoảng 475–485 USD/tấn (trọng lượng lý thuyết).
Thép cuộn và phôi thép
Giá thép cuộn xuất khẩu (FOB Trung Quốc) duy trì ổn định ở mức 492 USD/tấn.
Một nhà máy thép lớn ở miền Bắc Trung Quốc đã giảm giá chào bán thép cuộn SAE1008 thêm 1 USD/tấn, xuống còn 501 USD/tấn (giá FOB), đồng thời giữ nguyên giá chào bán thép cuộn Q195 (loại dùng làm lưới thép) ở mức 483 USD/tấn (giá FOB) cho các lô hàng giao trong tháng 11 và tháng 12. Tuy nhiên, các nhà máy lớn khác tại miền Bắc Trung Quốc vẫn duy trì giá chào bán thép cuộn SAE1008 ở mức 510–515 USD/tấn (giá FOB) cho các lô hàng giao trong tháng 12.
Quan điểm của các nhà máy về triển vọng thị trường mùa đông khá trái chiều: một số đơn vị đang giảm giá để chốt đơn hàng cho giai đoạn mùa đông, trong khi những đơn vị khác không chấp nhận bán lỗ và kỳ vọng giá sẽ phục hồi sau ba tháng sụt giảm liên tiếp.
Một nhà máy thép tại Indonesia vẫn giữ nguyên giá chào bán thép cuộn SAE1008 ở mức 500 USD/tấn (giá FOB) cho các lô hàng giao trong tháng 1.
Tại Đường Sơn, giá phôi thép xuất xưởng vẫn ổn định ở mức 2.850 nhân dân tệ/tấn. Một nhà máy thép tại Indonesia đã tăng giá chào bán phôi thép xuất khẩu thêm 3 USD/tấn, lên mức 468 USD/tấn (giá FOB) cho các lô hàng giao trong tháng 1. Có thông tin cho rằng nhà máy này đã bán một lượng phôi thép với giá 465 USD/tấn (giá FOB) vào ngày Thứ ba.
Thị tường thép dẹt Trung Quốc phân hóa
Giá thép dẹt tại thị trường nội địa Trung Quốc tăng lên nhờ tâm lý thị trường được củng cố bởi thông tin các nhà máy thép tiến hành bảo trì trong khi giá xuất khẩu lại giảm do đồng nhân dân tệ suy yếu.
Tại Thượng Hải, giá thép cuộn cán nóng giao ngay phổ biến đã tăng 10 nhân dân tệ/tấn (tương đương 1,50 USD/tấn), đạt mức 3.200 nhân dân tệ/tấn vào ngày 4/11.
Các bên bán đã điều chỉnh tăng nhẹ giá khi giao dịch trên thị trường thực tế khởi sắc hơn so với ngày hôm trước, nhờ tâm lý thị trường cải thiện. Theo các thành viên tham gia thị trường, một nhà máy thép ở miền Trung Trung Quốc dự kiến sẽ đại tu một trong các lò cao trong vòng 65 ngày, bắt đầu từ ngày 20/11. Việc này sẽ làm giảm sản lượng gang lỏng khoảng 9.500 tấn/ngày, qua đó có thể cắt giảm 800.000 tấn thành phẩm thép, bao gồm thép cuộn cán nóng (HRC), thép cuộn cán nguội (CRC) và thép thanh.
Thông tin cắt giảm sản lượng tại các nhà máy thép đã củng cố tâm lý thị trường và thúc đẩy một số khách hàng tăng cường thu mua. Ngoài ra, một số nhà máy thép ở miền Bắc Trung Quốc cũng có thể đối mặt với các hạn chế sản xuất do các cảnh báo ô nhiễm. Thành phố Trịnh Châu (tỉnh Hà Nam) đã ban hành cảnh báo ô nhiễm cấp màu vàng vào ngày 4/11, trong khi thành phố Tế Nguyên (cũng thuộc tỉnh Hà Nam) quyết định áp dụng các biện pháp hạn chế sản xuất từ ngày 6/11 do cảnh báo ô nhiễm cấp màu cam.
Trên Sàn giao dịch tương lai Thượng Hải, hợp đồng HRC kỳ hạn tháng 1 đã tăng 0,29% (tương đương 9 nhân dân tệ/tấn) so với giá thanh toán của phiên giao dịch trước đó, đạt mức 3.161 nhân dân tệ/tấn vào ngày 4/11.
Giá xuất khẩu thép cuộn cán nóng (HRC) của Trung Quốc giảm 1 USD/tấn, xuống còn 478 USD/tấn (giá FOB), do ảnh hưởng từ việc đồng nhân dân tệ suy yếu. Một nhà máy thép tại miền Bắc Trung Quốc đã hạ giá chào xuất khẩu thép cuộn cán nóng (HRC) mác Q235 xuống còn 484 USD/tấn (giá FOB Trung Quốc), giảm so với mức 486 USD/tấn (giá FOB) hồi đầu tuần. Giá chào từ một số nhà máy thép tư nhân cũng giảm xuống còn 475–488 USD/tấn (giá FOB Trung Quốc), so với mức 478–479 USD/tấn (giá FOB) của ngày hôm trước. Trong khi đó, một số nhà máy thép quy mô lớn vẫn giữ nguyên giá chào ở mức 490–500 USD/tấn (giá FOB) đối với HRC mác SS400.
Sự sụt giảm giá này chủ yếu do đồng nhân dân tệ suy yếu so với đồng đô la Mỹ sau khi Ngân hàng Trung ương Trung Quốc thông báo vào ngày 3/11 rằng họ sẽ nâng tỷ lệ dự trữ bắt buộc đối với tiền gửi ngoại tệ từ 4% lên 6%, có hiệu lực từ ngày 15/11. Tỷ giá đồng nhân dân tệ tại thị trường nước ngoài (offshore) so với USD đã vượt mốc 6,67, đồng thời đồng nhân dân tệ tại thị trường trong nước (onshore) cũng suy yếu, làm chậm lại đà tăng giá gần đây. Theo Hệ thống Giao dịch Ngoại hối Trung Quốc, tỷ giá tham chiếu trung tâm của đồng nhân dân tệ so với USD được ấn định ở mức 6,7150, giảm 4 điểm cơ bản.
Các công ty thương mại và nhà máy thép cho biết, nhu cầu mua trong tuần này khá thấp do người mua tỏ ra thận trọng trước đà giảm giá gần đây tại Trung Quốc. Một số khách hàng từ các quốc gia Nam Á có thể cân nhắc đặt mua HRC mác Q235 với giá 480 USD/tấn (giá FOB Trung Quốc). Trong khi đó, người mua tại Thổ Nhĩ Kỳ tỏ ra ngần ngại với mức giá này đối với HRC mác Q195, sau khi các giao dịch đã chốt ở mức 485 USD/tấn (giá FOB) vào tuần trước. Một số giao dịch HRC mác Q195 đã được chốt ở mức thấp hơn một chút so với 490 USD/tấn (giá CFR Việt Nam).
Giá HRC tại khu vực ASEAN vẫn giữ nguyên ở mức 532 USD/tấn CFR Việt Nam.
Các bên bán vẫn giữ mức giá chào từ 532–535 USD/tấn CFR Việt Nam đối với HRC mác SAE1006 và SS400 do các nhà máy tại Indonesia sản xuất, áp dụng cho các lô hàng giao trong tháng 1 và tháng 2.
Người mua tại Việt Nam chỉ đưa ra mức giá chào mua từ 529–530 USD/tấn (giá CFR Việt Nam) đối với thép cuộn mác SAE1006, do họ không vội vàng trong việc bổ sung hàng tồn kho. Theo các bên tham gia thị trường tại Việt Nam, nhà sản xuất thép Hòa Phát giữ mức chào giá từ 559–560 USD/tấn (giá CIF Việt Nam) đối với thép cuộn mác SAE. Các khoản chiết khấu cho những đơn hàng khối lượng lớn hiện vẫn đang trong quá trình thương thảo, dù chưa có thông tin chi tiết nào được xác nhận.
Giá thép dài EU tăng trong bối cảnh chi phí năng lượng gây áp lực lên biên lợi nhuận
Giá thép dài tại Châu Âu tiếp tục tăng trong tuần này, khi các nhà máy thép nỗ lực khôi phục biên lợi nhuận đã bị thu hẹp do chi phí năng lượng tăng vọt trong vài tuần qua, bất chấp tình hình thị trường tương đối trầm lắng.
Theo đánh giá hàng tuần, giá thép thanh tại thị trường nội địa Ý đã tăng 5 Euro/tấn, lên mức 750 Euro/tấn xuất xưởng. Các nhà máy vẫn đang đẩy mạnh củng cố mức giá cao hơn mà họ đã bắt đầu công bố từ đầu tháng 10.
Nhu cầu hiện khá yếu, do ngành xây dựng tại Ý và châu Âu nói chung đang gặp khó khăn bởi tốc độ đầu tư chậm chạp và chi phí gia tăng, trong khi giai đoạn chững lại cuối năm đang đến gần. Tuy nhiên, trước áp lực chi phí mà các nhà máy phải đối mặt, cùng với thông báo tăng giá từ tất cả các nhà sản xuất Châu Âu và đà tăng giá phế liệu tại thị trường nhập khẩu chủ chốt là Thổ Nhĩ Kỳ, người mua tin rằng dù thị trường còn nhiều bất ổn, xu hướng giá vẫn đang đi lên.
Các mức giá chào bán thép thanh tại thị trường nội địa Ý nằm trong một biên độ nhất định. Mức giá chào cao nhất đạt 770–780 Euro/tấn xuất xưởng, trong khi phần lớn các giao dịch thực tế diễn ra trong khoảng 740–760 Euro/tấn xuất xưởng, tùy thuộc vào quy mô lô hàng. Một nguồn tin thương mại cho biết vẫn có một số giao dịch được chốt ở mức 730 Euro/tấn trong tuần này.
Đối với thép thanh xuất khẩu từ Ý, khối lượng giao dịch ghi nhận khá khả quan ở mức 620–630 Euro/tấn (giá xuất xưởng), sau khi một số người mua chấp nhận mức tăng giá 20–30 Euro/tấn kể từ tuần này.
Trong các phân khúc thép dài tại châu Âu, thép cuộn (wire rod) vẫn là phân khúc yếu nhất. Việc nhập khẩu các sản phẩm hạ nguồn cùng với nhu cầu xây dựng nhà ở thấp khiến các nhà máy không thể thực hiện tăng giá. Theo các nguồn tin thị trường, giá thép cuộn tại thị trường nội địa Ý và Tây Ban Nha vẫn duy trì ở mức 700–705 Euro/tấn (giá giao hàng).
Đánh giá hàng tuần thép cuộn loại dùng để kéo sợi (drawing quality) tại thị trường nội địa Ý không thay đổi, vẫn ở mức 705 Euro/tấn (giá giao hàng). Trên thị trường thép hình, giá các loại dầm thép vẫn duy trì đà tăng mạnh, nhờ nhu cầu tương đối cao từ các dự án xây dựng dân dụng quy mô lớn, cùng với những khó khăn trong việc nhập khẩu đầy đủ các chủng loại kích thước.
Nhà cung cấp thép dầm chính tại Châu Âu đã thành công trong việc áp dụng mức tăng giá (được công bố từ đầu tháng 10) trong ba tuần qua. Hiện tại, thép dầm loại 1 đang được giao dịch ở mức 850 Euro/tấn (giá giao hàng) tại khu vực Tây Bắc Âu và Tây Ban Nha. Tuy nhiên, một nhà máy cho biết, ngay cả ở mức giá này, biên lợi nhuận gần như bằng không do chi phí điện, khí đốt và phế liệu đều tăng trong hai tháng gần đây. Trước tình hình đó, các nhà sản xuất đang phát tín hiệu rằng mục tiêu giá cho các đơn hàng tháng 12 sẽ là 900 Euro/tấn (giá giao hàng).
Tại Ý, thép dầm chữ H trong tuần này được giao dịch ở mức 830–840 Euro/tấn (giá xuất xưởng) sau các đợt tăng giá gần đây. Một nguồn tin từ nhà máy cho biết mức giá có thể còn cao hơn trong vài ngày tới.
Theo đánh giá hàng tháng, giá thép dầm chữ H tại thị trường nội địa Ý đã tăng 15 Euro/tấn, lên mức 835 Euro/tấn (giá xuất xưởng). Trong khi đó, giá thép thanh thương phẩm (merchant bar) cũng tăng nhẹ 5 Euro/tấn, đạt 795 Euro/tấn (giá xuất xưởng), khi người mua dần chấp nhận một phần trong mức tăng 20 Euro/tấn đã được công bố trong hai tuần qua.
Các nhà máy EU đẩy giá lên, các yếu tố cơ bản thị trường không thay đổi
Giá thép cuộn cán nóng (HRC) tại Châu Âu gần như không có biến động trong ngày Thứ tư, mặc dù một nhà sản xuất đã đưa ra mức chào giá cao hơn là 820 Euro/tấn trên khắp khu vực EU. Đối với thép cuộn cán nguội và thép mạ kẽm, các mức chào giá lần lượt là 940 Euro/tấn và 900 Euro/tấn.
Nhiều người mua vẫn đứng ngoài thị trường, trong khi các nhà sản xuất tìm cách tận dụng tình trạng nguồn cung thắt chặt để đẩy giá lên.
Những giao dịch đầu tiên cho sản lượng quý I đã bắt đầu xuất hiện, đặc biệt là tại khu vực phía bắc, nơi các nhà máy đã chấp nhận mức giá cơ sở 760 Euro/tấn (giá giao hàng). Các nhà máy và người mua vẫn đang thăm dò thị trường cho quý I, khiến hoạt động giao dịch hiện tại diễn ra chậm chạp và rời rạc.
Chỉ số giá HRC hàng ngày tại khu vực tây bắc EU vẫn ổn định ở mức 753,25 EUR/tấn (giá xuất xưởng); tương tự, chỉ số giá HRC tại Ý cũng không thay đổi, duy trì ở mức 745,75 EUR/tấn (giá xuất xưởng).
Tại Ý, một đơn vị gia công cán lại (re-roller) được cho là đang tìm cách tăng giá thêm 20 Euro/tấn. Giá các sản phẩm hạ nguồn như thép tấm và ống thép vẫn chưa theo kịp đà tăng, với một số thành viên thị trường cho biết người dùng cuối đang yêu cầu mức chiết khấu rất lớn. Tại Ý, các mức giá khả thi vẫn xoay quanh ngưỡng 760 Euro/tấn (giá giao hàng); hiện không còn ghi nhận các mức giá thấp hơn trên thị trường, mặc dù một số người mua vẫn đưa ra giá chào mua thấp hơn từ 20–30 Euro/tấn.
Tại khu vực phía bắc, một đơn vị gia công cán lại đã đưa ra mức giá 780 Euro/tấn (giá giao hàng) cho khách hàng đối với sản lượng tháng 1, và các cuộc đàm phán vẫn đang tiếp diễn. Một thương nhân cho biết các mức chào giá hiện khá ổn định và không có nhiều thay đổi.
Các nhà máy tại Đức bắt đầu với mức giá cơ sở khoảng 780 Euro/tấn xuất xưởng dù vẫn có những lựa chọn với mức giá thấp hơn. Phạm vi giá trên thị trường vẫn khá rộng, dao động từ 760 đến 810 Euro/tấn (giá giao hàng) tùy thuộc vào từng nhà máy và tháng sản xuất. Giá hàng nhập khẩu đã cập cảng và hàng tồn kho được niêm yết ở mức 730–760 Euro/tấn (giá đã bao gồm chi phí bốc lên xe tải).
Giá HDG EU tăng mạnh
Các nhà máy đã chào bán thép mạ kẽm nhúng nóng (HDG) nhập khẩu (loại z140, độ dày 0,57mm) từ Việt Nam với mức giá từ 850–900 USD/tấn CFR Tây Ban Nha. Hai nhà máy đưa ra mức giá ở ngưỡng cao nhất trong khoảng này, trong khi các đơn vị còn lại chào giá thấp hơn từ 20–30 USD/tấn.
Thời điểm giao hàng khá đa dạng nhưng đều nằm trong quý đầu tiên; một số nhà cung cấp có thể giao hàng vào tháng 1, trong khi số khác giao vào giai đoạn sau của quý, đồng nghĩa với việc hàng hóa có khả năng sẽ được thông quan vào tháng 7.
Các lô hàng giao sớm cũng được chào ở mức giá cao với một nhà máy sẵn sàng cung cấp vài nghìn tấn cho đợt giao hàng tháng 1 với mức giá ở ngưỡng cao nhất. Ngược lại, đối với hàng dự kiến đến nơi để thông quan vào tháng 7, một số bên bán khác chào giá ở mức 850 USD/tấn, một số trường hợp chào thấp hơn. Một thương nhân cho biết họ đã chốt mua ở mức giá thấp hơn trong khoảng này.
Hạn ngạch nhóm 4A dành cho Việt Nam vẫn còn dư khá nhiều. Tính đến ngày 4/11, vẫn còn 87.000 tấn có thể thông quan và gần 17.000 tấn đang chờ phân bổ. Một tàu chở thép mạ kẽm cho nhiều khách hàng khác nhau đã cập cảng Antwerp vào ngày thứ ba.
Một số nhà cung cấp từ Thổ Nhĩ Kỳ cũng đưa ra các chào giá, nhưng với mức giá cao hơn so với các nhà cung cấp từ Việt Nam. Một bên mua cho biết các nhà máy hiện đang chờ đợi trước khi đẩy mạnh hoạt động bán hàng, nhằm đón đầu thời điểm cửa sổ cơ hội thông quan cho quý II (đối với hàng từ Việt Nam) sắp đóng lại.
Tại thị trường nội địa EU, giá thép mạ kẽm được ghi nhận ở mức 870–880 Euro/tấn (giá cơ sở, giao hàng tại Ý), thậm chí một số nhà cung cấp còn kỳ vọng mức giá cao hơn. Các cuộc đàm phán hợp đồng với ngành ô tô hiện vẫn đang diễn ra.
Giá tại khu vực phía bắc cũng tương đương với mức ghi nhận tại Ý; một trung tâm dịch vụ thép cho biết mức giá khởi điểm là 870–880 Euro/tấn (giá cơ sở giao hàng). Nguồn tin này dự báo các đơn hàng cho quý I sẽ được chốt ở mức khoảng 860 EUR/tấn (giá cơ sở giao hàng), với các cuộc đàm phán vẫn đang tiếp tục. Một nhà máy thép tại Đức, đơn vị hiện không tham gia thị trường giao ngay đối với mặt hàng thép cuộn cán nóng đã đưa ra mức giá cơ sở 880 Euro/tấn giá giao hàng cơ sở cho các sản phẩm thép mạ kẽm.
Một thương nhân cho biết: "Theo tôi, mức giá khả thi hiện nay nằm trong khoảng 840–850 Euro/tấn xuất xưởng trong khi giá thép cuộn cán nguội cao hơn mức này 10 Euro/tấn".