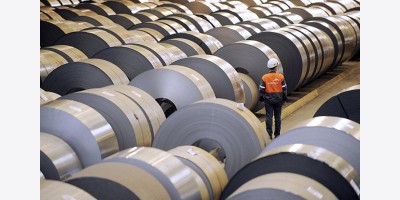
Giá thép cuộn cán nóng tại Trung Quốc đã liên tục giảm kể từ tháng 9 và dự kiến sẽ tiếp tục chịu áp lực trong tháng 11 do lượng tồn kho cao, xuất khẩu sụt giảm và giá nguyên liệu đầu vào yếu.
HRC giao ngay Thượng Hải đã giảm 180 nhân dân tệ/tấn trong giai đoạn từ ngày 31/8 tới ngày 30/10.
Áp lực tồn kho gia tăng
Lượng tồn kho HRC tại các công ty thương mại đã tăng 180.000 tấn (tương đương 8,2%) so với cùng kỳ năm trước, đạt 2,38 triệu tấn trong giai đoạn từ ngày 11 đến 20/10. Lượng tồn kho đã tăng dần kể từ cuối tháng 4 và hiện không còn cách xa mức đỉnh từ đầu năm đến nay là 2,44 triệu tấn (ghi nhận trong giai đoạn từ ngày 1 đến 10/3).
Theo CISA, sản lượng thép của Trung Quốc đã có xu hướng giảm kể từ đầu tháng 5. Cụ thể, sản lượng thép thô trong giai đoạn từ ngày 11 đến 20/10 đạt 2,37 triệu tấn/ngày, giảm 460.000 tấn/ngày so với mức đỉnh 2,83 triệu tấn/ngày ghi nhận vào đầu tháng 5.
Các nhà máy thép có thể sẽ ngần ngại trong việc cắt giảm thêm sản lượng HRC, hoặc tốc độ cắt giảm sẽ chậm lại trong tháng 11 do sản lượng hiện đã ở mức thấp. Với mức sản xuất tương đối ổn định, lượng tồn kho cao sẽ tiếp tục gây áp lực lên diễn biến thị trường HRC trong tháng tới.
Xuất khẩu chậm lại
Theo Tổng cục Hải quan Trung Quốc, xuất khẩu thép thành phẩm của nước này trong giai đoạn từ tháng 1 đến tháng 9 đã giảm 2,6% so với cùng kỳ năm trước, xuống còn 85,64 triệu tấn. Theo CISA, khối lượng xuất khẩu thép dải cán nóng loại mỏng trong giai đoạn từ tháng 1 đến tháng 8 đã giảm 18% so với cùng kỳ, xuống còn 5,21 triệu tấn. Trong khi đó, khối lượng xuất khẩu thép cuộn cán nóng loại dày và trung bình giảm 32%, xuống còn 5,46 triệu tấn.
Sự sụt giảm trong xuất khẩu thép cán nóng dạng phẳng chủ yếu là do các rào cản thương mại từ các đối tác chính như Việt Nam, Hàn Quốc và Brazil, cùng với nhu cầu suy giảm từ các khách hàng lớn tại khu vực Trung Đông.
Nhu cầu xuất khẩu yếu cũng gây áp lực lên giá xuất khẩu HRC của Trung Quốc. Theo đánh giá, giá HRC xuất khẩu (FOB) từ Trung Quốc đã giảm 20 USD/tấn từ ngày 4/9 tới ngày 30/10.
Nguyên liệu thô suy yếu
Từ tháng 9, các loại nguyên liệu phục vụ sản xuất thép đã cho thấy xu hướng suy yếu do nguồn cung tăng lên trong khi nhu cầu sụt giảm vì các nhà máy thép cắt giảm sản lượng.
Giá thu mua than cốc luyện kim của các nhà máy thép lớn tại Trung Quốc đã giảm 200–220 nhân dân tệ/tấn trong tháng 10, trong bối cảnh kỳ vọng nguồn cung than luyện kim sẽ dồi dào hơn. Các bên tham gia thị trường dự báo nguồn cung than luyện kim tại tỉnh Sơn Tây sẽ tăng lên, khi chính quyền trung ương đẩy mạnh các nỗ lực đảm bảo nguồn cung than từ tháng 9 và tiếp tục thúc đẩy các mỏ than sớm khôi phục sản xuất trong tháng 10.
Theo đánh giá, giá than luyện kim loại cao cấp (premium hard coking coal) có độ bay hơi thấp tại miền Bắc Trung Quốc đã giảm 340 nhân dân tệ/tấn so với mức giá ngày 9/9.
Giá quặng sắt cũng suy yếu kể từ đầu tháng 9, chủ yếu do nguồn cung tăng và nhu cầu ở mức thấp. Theo dữ liệu, giá quặng sắt mịn hàm lượng 62% (chỉ số ICX®) giao tại cảng Thanh Đảo (giá CFR) đã giảm 10,9 USD/tấn so với ngày 8/9..
Thị trường nguyên liệu đầu vào suy yếu nhiều khả năng sẽ tiếp tục làm giảm sự hỗ trợ về chi phí đối với thị trường thép trong tháng 11.
Nhu cầu đối với các sản phẩm hạ nguồn của thép cuộn cán nóng (HRC) cũng chịu áp lực. Theo dữ liệu từ Tổng cục Thống kê Quốc gia Trung Quốc, chỉ số quản trị mua hàng (PMI) ngành sản xuất đã giảm 0,8 điểm xuống còn 49,3 trong tháng 10, cho thấy sự sụt giảm trong lĩnh vực sản xuất. Ngành sản xuất hiện chiếm khoảng một nửa nhu cầu thép tại Trung Quốc, chủ yếu là các sản phẩm thép dẹt.
Nguồn tin: satthep.net