Thị trường cuộn dây thép Mỹ bình ổn
Giá thép cuộn tại Mỹ không thay đổi trong tuần kết thúc vào ngày 6/11 với quyền kiểm soát thị trường thuộc về phía nhà sản xuất. Đánh giá hàng tuần cho thép cuộn loại dùng làm lưới thép (mesh-quality) tại khu vực Midwest dao động trong khoảng 1.120–1.155 USD/tấn xuất xưởng, không thay đổi so với mức đánh giá trước đó.
Một đơn vị kéo thép (wire-drawer) cho biết các nhà máy tại khu vực Midwest và miền Nam đang chào bán thép cuộn loại dùng làm lưới thép với giá 1.120–1.155 USD/tấn xuất xưởng. Đơn vị này nhận định rằng điều kiện thị trường không có nhiều thay đổi, khi các nhà sản xuất vẫn nắm quyền kiểm soát trong bối cảnh cạnh tranh trong nước hạn chế và nguồn cung tiếp tục bị thắt chặt.
Một bên mua tại khu vực Southeast đưa ra mức giá tham khảo từ 1.120–1.150 USD/tấn xuất xưởng cho thép cuộn loại dùng làm lưới thép từ các nhà máy ở khu vực Midwest, miền Nam và Southeast.
Một bên mua khác tại khu vực Southeast cho biết mức giá có thể giao dịch nằm trong khoảng 1.110–1.140 USD/tấn xuất xưởng đối với thép cuộn loại dùng làm lưới thép và loại dùng trong công nghiệp (dành cho một số khách hàng quy mô nhỏ).
Đối với thị trường nhập khẩu, một đơn vị tham gia thị trường cho biết có các chào hàng từ Việt Nam với mức giá từ 960 USD/tấn trở lên (theo điều kiện DDP Houston), dự kiến hàng sẽ cập cảng trong quý đầu tiên.
Các tín hiệu ban đầu cho đợt thu mua phế liệu trong tháng 11 cho thấy giá có khả năng tăng từ 20–30 USD/tấn. Nguyên nhân là do nhu cầu từ các nhà máy thép dự kiến sẽ tăng mạnh trong tháng này, trong khi lịch trình vận chuyển lại bị rút ngắn do kỳ nghỉ lễ Tạ ơn.
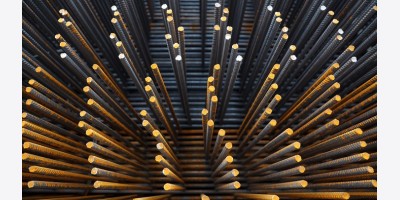
Giá thép thanh tại Mỹ tạm ổn định, người mua gom hàng
Giá thép thanh nội địa Mỹ vẫn ổn định trong tuần kết thúc vào ngày 6/11, khi người mua tranh thủ gom hàng trước khả năng giá sẽ tiếp tục tăng vào cuối tuần này, trong bối cảnh giá thép phế liệu tháng 11 đang ở mức cao hơn.
Đánh giá thép thanh tại khu vực Southeast ở mức 955–965 USD/tấn ngày 06/11, không thay đổi so với ngày 30/10. Tại khu vực Midwest, giá thép thanh dao động từ 940–965 USD/tấn, cũng không thay đổi so với tuần trước đó. Tất cả các mức giá đều được tính theo giá xuất xưởng.
Một nhà phân phối tại khu vực Southeast cho biết các nhà máy đang chào bán thép thanh từ cỡ số 4 trở lên (cấp độ 40–60) với giá 955–965 USD/tấn tùy thuộc vào từng nhà máy. Đồng thời, nhiều giao dịch đối với thép thanh cỡ số 5 và 6 (chiều dài 40 feet, cấp độ 60) từ các nhà máy ở khu vực Southeast và phía Nam đã được thực hiện trong khoảng giá 955–970 USD/tấn xuất xưởng, khi các nhà phân phối vẫn tiếp tục mua hàng để chuẩn bị cho các đợt sản xuất tiếp theo vào cuối tháng 11.
Một đơn vị gia công tại khu vực Đông Bắc cho biết mức giá giao dịch vẫn duy trì ở khoảng 955 USD/tấn cho khối lượng vài trăm tấn n.
Người mua xác nhận giá giao dịch trung bình đạt khoảng 960 USD/tấn ngắn xuất xưởng đối với khu vực Southeast và các bang Carolina.
Phần lớn các nhà phân phối đang chào bán ở mức giá tương đương nhưng họ buộc phải đặt hàng để đảm bảo nguồn cung cho các đơn hàng tồn đọng trước đợt tăng giá dự kiến vào cuối tuần này.
Các đơn vị gia công tại Florida vẫn ghi nhận lượng đơn hàng tồn đọng lớn. Một số dự án cơ sở hạ tầng yêu cầu thép sản xuất trong nước, trong khi các dự án xây dựng thương mại quy mô lớn khác có thể chấp nhận thép từ nhiều nguồn kết hợp. Theo các nhà phân phối, tình hình giao hàng trên khắp tiểu bang chỉ ở mức trung bình, với phân khúc nhà ở vẫn yếu và một số dự án bị trì hoãn nhẹ. Tuy nhiên, triển vọng vẫn khả quan đối với các công trình cao tầng, xây dựng phi dân dụng và các dự án cơ sở hạ tầng.
Giá thép thanh vằn được kỳ vọng sẽ được hỗ trợ bởi giá phế liệu vốn đã tăng khoảng 55 USD/tấn cùng với biên độ chênh lệch giá hẹp giữa hàng nhập khẩu và hàng sản xuất trong nước. Điều này mang lại cho các nhà máy nội địa quyền định giá lớn hơn, trong bối cảnh họ vẫn ghi nhận khối lượng xuất xưởng cao và lượng đơn hàng tồn đọng đáng kể.
Phần lớn người mua hiện đã chuyển sang chiến lược đảm bảo nguồn cung trước nguy cơ giá có thể tiếp tục tăng, nhất là khi các nhà máy đang có lượng tồn kho hạn chế và thời gian chờ giao hàng (lead time) đối với hầu hết các sản phẩm đều kéo dài.
Nhìn chung, các thành viên tham gia thị trường khá lạc quan về nhu cầu đối với thép dài trong ba năm tới, nhờ vào các dự án trung tâm dữ liệu và cơ sở hạ tầng, đồng thời cũng kỳ vọng vào sự phục hồi ở phân khúc xây dựng thương mại và cao ốc, đặc biệt là tại khu vực Southeast. Mặc dù những tác động từ cuộc bầu cử giữa nhiệm kỳ gần đây có thể làm chậm tiến độ xây dựng các trung tâm dữ liệu, nhưng đa số các bên tham gia thị trường tin rằng các dự án đã công bố hoặc đang triển khai vẫn sẽ được hoàn thành.
Vào ngày 6/11, giá thép thanh vằn nhập khẩu được định giá ở mức 930 USD/tấn DDP Houston, không thay đổi so với ngày 30/10.
Trong vài tuần qua, số lượng chào hàng từ các nhà máy nước ngoài khá hạn chế. Một đơn vị gia công thép đã nhận được mức chào giá 935 USD/tấn theo điều kiện DDP tại khu vực Southeast.
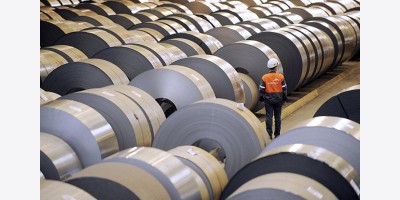
Thị trường HRC Mỹ ổn định trước thềm cuối năm
Giá thép cuộn cán nóng (HRC) tại Mỹ vẫn ổn định vào ngày 6/11. Một số trung tâm dịch vụ thép và thương nhân đang tìm kiếm nguồn hàng cho quý đầu tiên nhưng gần như không có lựa chọn nào, trong khi một số nhà máy thậm chí còn chưa mở sổ đặt hàng cho năm 2027.
Đánh giá HRC Midwest ở mức 1.350 USD/tấn xuất xưởng, không thay đổi so với lần đánh giá trước đó. Giá tại phía Nam ghi nhận mức ổn định tương tự 1.350 USD/tấn.
Một trung tâm dịch vụ thép cho biết mức giá hiện tại dao động từ 1.350 đến 1.400 USD/tấn tại Midwest cho các đơn hàng có khối lượng trung bình, với thời gian giao hàng dự kiến vào tháng 1. Chào mua vào tầm 1.350 USD/tấn xuất xưởng, giao hàng tháng 1. Có ít nhà máy trong nước chủ động báo giá cho các đơn hàng HRC mới.
Nhiều trung tâm dịch vụ thép cho biết họ đang tìm cách chốt khối lượng hàng cho giai đoạn đầu quý 1, do nguồn cung tại khu vực Midwest và miền Nam hiện rất hạn chế, trong khi một số nhà máy vẫn chưa mở sổ đặt hàng cho tháng 1.
Các trung tâm dịch vụ này cho biết mức giá tại nhà máy ở khu vực Midwest rơi vào khoảng 1.350 USD/tấn, trong khi giá bán lại trên thị trường hiện ở mức khoảng 1.400 USD/tấn.
Tình trạng tồn đọng đơn hàng vẫn tiếp diễn tại một số nhà máy trong nước. Các nhà máy dự kiến sẽ mở sổ đặt hàng cho tháng 1 với mức giá khoảng 1.300 USD/tấn xuất xưởng.
Các bên tham gia thị trường dự báo thời gian giao hàng của các nhà máy sẽ tiếp tục kéo dài ít nhất là đến hết tháng 1, trong khi khối lượng thép nhập khẩu dự kiến sẽ bắt đầu cập cảng từ cuối tháng 1 hoặc tháng 2, kéo dài đến giữa quý 2. Hoạt động thu mua phế liệu trong tháng 11 phần lớn đã kết thúc vào ngày 6/11. Giá busheling tại khu vực Midwest và Southeast tăng 20 USD/tấn, trong khi giá các loại phế vụn và cắt tăng trung bình khoảng 25 USD/tấn trên các khu vực. Diễn biến này xuất phát từ việc các nhà máy thép muốn củng cố lượng tồn kho trước thời điểm cuối năm, trong khi các đơn vị kinh doanh phế liệu lại đối mặt với khoảng thời gian vận chuyển ngắn hơn do kỳ nghỉ Lễ Tạ ơn.
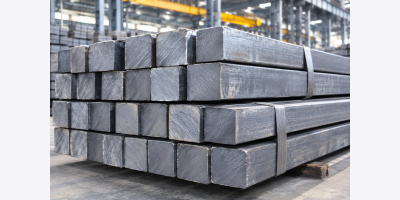
Thị trường phôi thép CIS chịu áp lực giảm giá
Giá phôi thép tại khu vực Biển Đen đã giảm nhẹ trong tuần kết thúc vào ngày 6/11, do các chào giá thấp hơn từ Trung Quốc và Nga gây áp lực lên thị trường.
Giá phôi thép xuất khẩu từ các nước SNG (Cộng đồng các Quốc gia Độc lập) đạt 480 USD/tấn (giá FOB Biển Đen) vào ngày 6/11, không đổi so với ngày hôm trước nhưng giảm 5 USD so với tuần trước đó.
Ghi nhận giá phôi thép nhập khẩu vào Thổ Nhĩ Kỳ ở mức 515 USD/tấn (giá CFR Thổ Nhĩ Kỳ), không thay đổi so với ngày hôm trước và giảm 5 USD so với tuần trước.
Các chào giá đối với phôi thép từ Trung Quốc được ghi nhận ở mức 515–520 USD/tấn (giá CFR Thổ Nhĩ Kỳ), trong khi người mua vẫn tiếp tục kỳ vọng mức giá 510 USD/tấn (giá CFR Thổ Nhĩ Kỳ).
Một giao dịch phôi thép từ Trung Quốc với khối lượng 70.000 tấn đã được chốt ở mức 513 USD/tấn (giá CFR Thổ Nhĩ Kỳ).
Đối với phôi thép từ Nga, các chào giá nằm trong khoảng 515–530 USD/tấn (giá CFR Thổ Nhĩ Kỳ), trong khi người mua vẫn hướng tới mức giá 510 USD/tấn (giá CFR Thổ Nhĩ Kỳ).
Một giao dịch phôi thép từ Nga với khối lượng 50.000 tấn được báo cáo ở mức 505 USD/tấn (giá CFR Thổ Nhĩ Kỳ).
Một thương nhân cho biết: “Người mua tại Thổ Nhĩ Kỳ muốn mức giá 510 USD/tấn, nhưng không ai chấp nhận bán ở mức thấp như vậy. Ngay cả mức giá 520 USD/tấn cũng chỉ là trường hợp cá biệt; các bên khác đều muốn mức 530 USD/tấn. Đồng đô la lại đang suy yếu từ mức 85–86 xuống còn 81–82. Hơn nữa, chi phí logistics cũng không hề giảm... vì vậy các nhà máy không còn dư địa để hạ giá”.
Thị trường nhập khẩu phế vụn Ấn Độ bình ổn
Giá phế vụn nhập khẩu vào Ấn Độ vẫn ổn định trong ngày 6/11 do hoạt động thị trường hạn chế trong dịp lễ Diwali. Đánh giá ở mức 390 USD/tấn (theo điều kiện CFR Nhava Sheva), không thay đổi so với ngày hôm trước và tuần trước.
Trong ngày Thứ sáu, không ghi nhận các chào hàng, giá đặt mua hay giao dịch cụ thể nào đối với phế vụn nhập khẩu vào Ấn Độ.
Nhu cầu nhập khẩu phế liệu sắt thép của Ấn Độ vẫn ở mức thấp trong tuần qua. Các bên tham gia thị trường cho biết, nguồn cung phế liệu trong nước dồi dào cùng với giá sắt khử trực tiếp (DRI) cạnh tranh đã khiến người mua không còn nhiều động lực để tìm đến nguồn hàng nhập khẩu.
Đánh giá sắt khử trực tiếp (DRI) sản xuất trong nước ở mức 28.300 rupee/tấn (giá xuất xưởng tại Raipur). Mức giá này không đổi so với ngày hôm trước nhưng đã tăng 700 rupee/tấn so với tuần trước.
Giá DRI tăng do các mức chào bán cao hơn, tuy nhiên nhu cầu thép thành phẩm vẫn chậm trong giai đoạn chuẩn bị cho lễ Diwali.
Tâm lý vĩ mô cải thiện thúc đẩy giá CRC không gỉ Châu Á
Giá thép không gỉ cán nguội tại châu Á đã tăng trong tuần kết thúc vào ngày 6/11, được hỗ trợ bởi các chào giá xuất khẩu cao hơn. Tâm lý vĩ mô cải thiện cùng với đà tăng của giá thép không gỉ kỳ hạn đã củng cố niềm tin thị trường, trong khi hoạt động mua hàng giao ngay vẫn thận trọng trước mức giá cao hơn.
Đánh giá thép không gỉ CRC loại 304, độ dày 2 mm, bề mặt 2B được ghi nhận ở mức 2.170 USD/tấn (giá CFR tại Đông Á và Đông Nam Á) vào ngày 6/11, tăng 30 USD/tấn so với tuần trước đó.
Các chào giá xuất khẩu từ Trung Quốc được ghi nhận ở mức 2.165–2.180 USD/tấn (giá FOB Trung Quốc), tăng 30 USD/tấn so với tuần trước. Cước phí vận chuyển đến Đông Á và Đông Nam Á được báo cáo ở mức khoảng 45–50 USD/tấn.
Một thương nhân tại Trung Quốc cho biết tâm lý thị trường trở nên vững vàng hơn nhờ niềm tin vào kinh tế vĩ mô được cải thiện, sau khi kết quả bầu cử giữa kỳ tại Mỹ trở nên rõ ràng hơn, cùng với thông tin về việc Indonesia có thể thắt chặt hơn nữa quy trình phê duyệt khai thác quặng niken.
Tâm lý thị trường cũng được củng cố nhờ đà tăng của giá thép không gỉ kỳ hạn.
Hợp đồng thép không gỉ kỳ hạn tháng 12 trên Sàn giao dịch kỳ hạn Thượng Hải đã đóng cửa ở mức 14.145 nhân dân tệ/tấn vào ngày 6/11, tăng 630 nhân dân tệ/tấn (tương đương 4,7%) so với tuần trước.
Tuy nhiên, sự khởi sắc trên thị trường kỳ hạn vẫn chưa tạo ra sự phục hồi trên diện rộng đối với hoạt động mua hàng thực tế.
Các bên tham gia thị trường cho biết giá thép không gỉ ở mức cao tiếp tục gây trở ngại cho việc thu mua của người dùng cuối. Dù vậy, đà tăng trên thị trường kỳ hạn đã thúc đẩy nhiều yêu cầu báo giá hơn và tạo ra một số hoạt động giao dịch giữa các thương nhân và bên mua đầu cơ.
Ở phân khúc thượng nguồn, giá gang niken (nickel pig iron) vẫn ổn định so với tuần trước, bất chấp các yếu tố cơ bản của thị trường vẫn còn yếu.
Theo các nguồn tin thị trường, lượng tồn kho quặng niken dồi dào cùng khả năng hấp thụ hạn chế từ các phân khúc hạ nguồn tiếp tục gây áp lực lên tâm lý thị trường. Trong khi đó, việc cắt giảm sản lượng từ các nhà sản xuất sử dụng phương pháp luyện kim nhiệt (pyrometallurgy) và luyện kim ướt (hydrometallurgy) đã mang lại sự hỗ trợ nhất định cho giá cả. Định giá sản phẩm niken thô (NPI) chứa 10% niken của Indonesia ở mức 130,30 USD/tấn (giá FOB) vào ngày 5/11, không đổi so với tuần trước đó.
Giá niken giao ngay trên Sàn Giao dịch Kim loại London (LME) đã tăng 105 USD/tấn, tương đương 0,7% so với tuần trước, đạt 15.465 USD/tấn vào ngày 5/11.