Giá thép nội địa Trung Quốc giảm trước khi phục hồi từ giữa tuần trong tuần qua, với nhu cầu cho thấy sự cải thiện tạm thời.
Trong tuần từ (2-6/11), giá thép kỳ hạn và giao ngay chứng kiến xu hướng giảm ban đầu. Sau khi áp lực bán khống được giải tỏa hoàn toàn, các vị thế mua dần dần tham gia thị trường, đẩy giá tương lai tăng nhẹ, cuối cùng đóng cửa quanh mức 3.200 NDT/tấn cho hợp đồng cuộn cán nóng kỳ hạn đã giúp giải tỏa tâm lý bi quan trên thị trường giao ngay. Sau khi giá chạm đáy, một số người dùng cuối đã bổ sung hàng tồn kho với giá thấp hơn, dẫn đến hoạt động giao dịch tổng thể tăng nhẹ so với tuần trước đó.
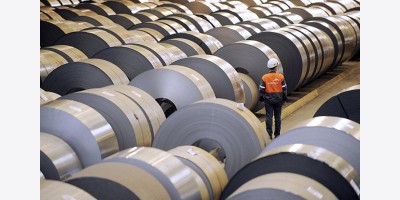
Về nguồn cung, tổng sản lượng thép cuộn cán nóng nội địa tuần qua đạt 4,258 triệu tấn, tăng 82.300 tấn so với tuần trước. Tổng lượng tồn kho của các nhà máy thép và các đơn vị sản xuất khác là 4,9923 triệu tấn, giảm 70.600 tấn so với tuần trước. Như số liệu cho thấy, nguồn cung thép cuộn cán nóng cũng đã phục hồi nhẹ gần đây, chủ yếu do các dây chuyền cán thép trước đây tạm ngừng bảo trì đã hoạt động trở lại. Đồng thời, lượng tồn kho cũng tiếp tục giảm, nhờ vào nhu cầu mua khi giá phục hồi.
Tình hình cũng tương tự đối với thép xây dựng. Giá thép xây dựng nội địa nhìn chung cho thấy xu hướng phục hồi không ổn định, ban đầu giảm trước khi tăng. Đầu tuần, giá tiếp tục xu hướng giảm từ cuối tháng trước, ổn định ở mức thấp. Giữa tuần, sự phục hồi trên thị trường hợp đồng tương lai kim loại đen đã thúc đẩy tâm lý thị trường giao ngay. Giá trung bình của các sản phẩm thép cốt lõi giảm nhẹ trong suốt tuần, với sự gia tăng đáng kể các giao dịch nguyên vật liệu giá thấp vào cuối tuần.
Về triển vọng, thị trường hiện đang trong giai đoạn giằng co giữa các yếu tố tăng và giảm. Với mùa sưởi ấm truyền thống đang đến gần, việc ngừng hoạt động và gián đoạn sản xuất trên diện rộng ở các thị trường người dùng cuối phía Bắc sẽ tiếp tục làm suy yếu nhu cầu. Trong khi đó, sản lượng thép cũng dự kiến tiếp tục giảm do các hạn chế sản xuất liên quan đến bảo vệ môi trường đã được thực hiện ở một số khu vực sản xuất thép chính. Mặc dù những hạn chế này không vượt quá kỳ vọng của thị trường, nhưng chúng đã kiềm chế hiệu quả khả năng gia tăng sản lượng tài nguyên đầu nguồn trên quy mô lớn. Do đó, áp lực cung có thể giảm bớt phần nào, và khả năng giá sẽ chỉ biến động trong phạm vi hẹp dưới 50 NDT/tấn, không giảm sâu cũng như khó có thể tăng mạnh trong tháng 11.