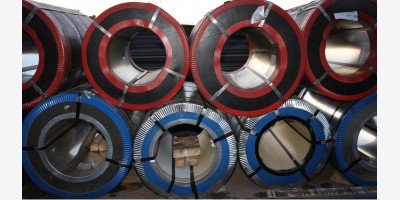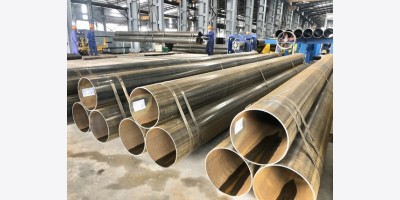
Giá HRC châu Á tiếp tục suy giảm do giá chào thấp hơn và nhu cầu yếu
Giá thép cuộn cán nóng (HRC) châu Á tiếp tục suy yếu vào ngày 27/10, chịu áp lực bởi giá chào từ các nhà máy giảm và nhu cầu trầm lắng trên thị trường giao điểm (spot).
Đánh giá giá thép cuộn cán nóng SS400 độ dày 3 mm ở mức $481/tấn FOB Trung Quốc vào ngày 27/10, giảm $1/tấn so với ngày 26/10. Mác thép tương tự được đánh giá ở mức $531/tấn CFR Đông Nam Á, giảm $1/tấn trong cùng kỳ.
Giá chào xuất khẩu từ các nhà máy tư nhân Trung Quốc giảm xuống $482/tấn FOB Trung Quốc trở lên, giảm $1/tấn so với ngày trước đó.
Mức giá kỳ vọng mua được ghi nhận ở mức $480/tấn FOB trở xuống, theo một nguồn tin từ nhà máy miền Bắc Trung Quốc.
Nguồn tin cho biết họ đã nhận được yêu cầu báo giá từ Thổ Nhĩ Kỳ cho 50.000 tấn hàng, với mức giá mua kỳ vọng khoảng $470/tấn FOB, nhưng yêu cầu này không được chấp nhận do nhà máy phải tính đến chi phí vận tải cao đến điểm đến.
Một nhà máy lớn giữ nguyên giá chào ở mức $500/tấn FOB Bát Ngư Kh圈 (Bayuquan), nhưng có thêm dư địa thương lượng trong tuần này trong bối cảnh nhu cầu trầm lắng, một nguồn tin từ nhà máy cho biết. Mức giá có thể giao dịch dao động quanh $495/tấn FOB Bayuquan, với giá mua kỳ vọng là $490/tấn FOB.
Dữ liệu kinh tế công bố ngày 27/10 bởi Cục Thống kê Quốc gia cho thấy lợi nhuận công nghiệp của Trung Quốc tăng trưởng với tốc độ mạnh nhất trong tháng trước kể từ tháng 6, dường như có tác động rất ít đến tâm lý thị trường.
Các bên tham gia thị trường cho biết nhu cầu ảm đạm tiếp tục gây áp lực lên thị trường, mặc dù đã được bù đắp phần nào bởi sự lên giá nhẹ của đồng nhân dân tệ.
Hợp đồng HRC giao tháng 1 được giao dịch sôi động nhất trên Sàn giao dịch Hàng hóa Tương lai Thượng Hải (SHFE) đóng cửa ở mức 3.177 NDT/tấn vào ngày 27/10, giảm 16 NDT/tấn, tương đương 0,5%, so với ngày trước đó.
Đánh giá giá giao ngay thép cuộn cán nóng Q235B dày 5,75 mm ở mức 3.210 NDT/tấn ($481/tấn) giao tại kho Thượng Hải vào ngày 27/10, đã bao gồm thuế giá trị gia tăng, giảm 10 NDT/tấn so với ngày trước đó.
Tại Đông Nam Á, giá chào đối với thép cuộn Indonesia độ dày 3mm mác SS400 và SAE1006 giảm $3/tấn so với ngày trước đó, xuống mức $532/tấn CFR Việt Nam cho lô hàng giao tháng 1.
Mức giá có thể giao dịch duy trì ở mức $530-$532/tấn CFR mặc dù thị trường có sự suy yếu nhẹ.
Các bên tham gia thị trường tại Việt Nam cho biết mối quan tâm đối với hàng nhập khẩu đã giảm khi phần lớn đang chờ đợi các mức giá chào mới từ các nhà máy trong nước.
Đánh giá giá thép cuộn cán nóng SAE1006 ở mức $503/tấn FOB Trung Quốc vào ngày 27/10, giảm $1/tấn so với ngày trước đó. Mác thép tương tự được đánh giá ở mức $534/tấn CFR Đông Nam Á, giảm $1/tấn trong cùng kỳ.
Giá CRC châu Á giảm khi thị trường HRC suy yếu gây áp lực buộc các nhà máy hạ giá chào
Giá thép cuộn cán nguội (CRC) châu Á giảm trong tuần tính đến ngày 27/10 do điều kiện thị trường thép cuộn cán nóng suy yếu đã ảnh hưởng tiêu cực đến tâm lý người mua và làm tăng áp lực lên các nhà máy trong việc tìm kiếm đơn hàng.
Đánh giá giá CRC mác SPCC dày 1 mm ở mức $551/tấn FOB Trung Quốc vào ngày 27/10, giảm $3/tấn so với tuần trước.
Giá chào xuất khẩu được ghi nhận ở mức $553/tấn FOB Trung Quốc trở lên, giảm $5/tấn so với tuần trước, với mức giá có thể giao dịch được báo ở khoảng $550-$555/tấn FOB.
Nguồn tin từ một nhà máy lớn cho biết giá chào của họ vẫn không đổi, nhưng có nhiều dư địa thương lượng hơn khi đà tăng nhu cầu CRC tiếp tục hạn chế.
Một nhà máy ở miền Bắc Trung Quốc cho biết các nhà sản xuất chịu áp lực bán CRC lớn hơn HRC do nhu cầu trầm lắng trong những tuần gần đây. Tuy nhiên, nhà máy này vẫn giữ giá CRC tương đối vững chắc do biên lợi nhuận bị thu hẹp và các đơn hàng nội địa gần đây.
Nguồn tin nhà máy cho biết yêu cầu báo giá mới nhất của họ là từ UAE cho 5.000 tấn CRC. Mức giá kỳ vọng của người mua là $550/tấn FOB Trung Quốc, so với giá chào $557/tấn FOB Trung Quốc của nhà máy tại thời điểm đó.
Một thương nhân tại Trung Quốc cho biết mặc dù một số nhà máy vẫn giữ nguyên mức giá chào ban đầu, nhiều nhà máy tỏ ra sẵn sàng thương lượng hơn với người mua. Điều này cho thấy áp lực bán hàng không đồng đều giữa các nhà sản xuất, trong đó các nhà máy có sổ đơn hàng yếu hơn thể hiện sự linh hoạt hơn về giá để chốt giao dịch.
Tuy nhiên, những nhà sản xuất khác vẫn ngần ngại giảm giá chào bất chấp biên lợi nhuận thấp, thương nhân này nói thêm.
Đánh giá cùng mác thép CRC này ở mức 3.620 NDT/tấn ($542/tấn) giao tại kho Thượng Hải vào ngày 27/10, giảm 20 NDT/tấn so với tuần trước, đã bao gồm 13% thuế GTGT.
Chênh lệch giá giữa CRC và HRC xuất khẩu mác SAE1006 mở rộng thêm $2/tấn so với tuần trước lên $48/tấn, do mức giảm của giá thép cuộn cán nóng vượt quá mức giảm của CRC.
Giá HRC và thép thanh vằn Ấn Độ đi ngang trong bối cảnh nhu cầu ngay im ắng
Giá thép cuộn cán nóng nội địa Ấn Độ duy trì ổn định vào ngày 27/10, do khối lượng tiêu thụ thấp khiến giao dịch thị trường spot trầm lắng.
Đánh giá giá giao ngay thép tấm cán nóng (xả cuộn) mác IS2062, độ dày 2,5-10 mm, chưa bao gồm 18% thuế hàng hóa và dịch vụ (GST), ở mức 63.700 Rupee Ấn Độ/tấn ($669/tấn) giao tại nhà máy Mumbai vào ngày 27/10, không đổi so với ngày trước đó.
Giá trị có thể giao dịch cho mác thép tương tự được ghi nhận ở mức 63.500-64.000 Rupee/tấn xuất kho Mumbai, cũng không đổi.
Khối lượng tiêu thụ vẫn hạn chế, khiến nguồn cung trên thị trường dồi dào, trong khi việc mua hàng phần lớn bị giới hạn ở các yêu cầu cấp thiết, một thương nhân tại Mumbai cho biết. Thương nhân này dự kiến hoạt động sẽ tiếp tục im ắng trong ngắn hạn.
Nhu cầu vẫn yếu và các nhà máy có thể xem xét tăng thêm giá niêm yết để ngăn mức giá thị trường spot giảm xuống, một thương nhân khác tại Mumbai cho biết. Thương nhân này kỳ vọng hoạt động mua hàng sẽ có sự cải thiện phần nào vào đầu tháng 12.
Giá thép thanh vằn nội địa Ấn Độ cũng giữ ổn định vào ngày 27/10, với các yếu tố cơ bản của thị trường phần lớn không thay đổi và người mua tiếp tục mua hàng dựa trên nhu cầu cấp thiết.
Giá chào cho thép thanh vằn thương hiệu GK và Goel đường kính 12-25 mm được ghi nhận ở mức 51.100 Rupee/tấn, trong khi mức giá hỏi mua tham chiếu cho sản phẩm GK được báo ở khoảng 50.800-50.900 Rupee/tấn, cả hai đều không đổi so với ngày trước đó.
Người mua ít mặn mà với các đơn hàng khối lượng lớn hơn, hoạt động mua hàng tổng thể vẫn ở mức thận trọng, một thương nhân tại Raipur cho biết.
Giá thép dài châu Á phần lớn ổn định trong bối cảnh mức giá chào biến động hẹp và nhu cầu trầm lắng
Giá phôi thép và thép thanh vằn châu Á phần lớn duy trì ổn định vào ngày 27/10 trong bối cảnh mức giá chào ổn định và nhu cầu trầm lắng, khi người mua tiếp tục chờ đợi sự rõ ràng hơn về giá sau cuộc họp của Cục Dự trữ Liên bang Mỹ (Fed) tuần này và Hội nghị Trung ương 5 của Trung Quốc.
Tại Đường Sơn, giá trị có thể giao dịch của phôi thép Q235 được ghi nhận ở mức 2.980 NDT/tấn, không đổi so với ngày trước đó.
Tại thị trường thép thanh vằn Bắc Kinh, giá trị có thể giao dịch của thép thanh vằn HRB400 đường kính 18-25 mm được ghi nhận ở mức 3.040 NDT/tấn, giảm 10 NDT/tấn so với ngày trước đó.
Thép thanh vằn Bắc Kinh và phôi thép Đường Sơn nội địa Trung Quốc được cho là có hoạt động giao dịch hơi yếu trong ngày, với tâm lý giá dao động trong biên độ hẹp trong bối cảnh hợp đồng tương lai nội địa Trung Quốc cải thiện nhẹ, theo các nguồn tin thị trường.
Tại Bắc Kinh, mức tồn kho vật liệu xây dựng nội địa được ghi nhận đã giảm trong tuần tính đến ngày 27/10, trong bối cảnh lượng hàng về nhìn chung thấp và tốc độ giảm tồn kho chậm lại đôi chút, theo một thương nhân tại Trung Quốc.
Đánh giá phôi thép Q235 nội địa Trung Quốc ổn định so với ngày trước đó ở mức 2.980 NDT/tấn trên cơ sở giao tại kho Đường Sơn. Đánh giá giá giao ngay thép thanh vằn HRB400 18-25 mm nội địa Bắc Kinh giảm 10 NDT/tấn so với ngày trước đó xuống 3.040 NDT/tấn tại kho theo trọng lượng lý thuyết.
Giá chào phôi thép 3SP 150mm của Trung Quốc được ghi nhận dao động trong khoảng $462-$464/tấn FOB Trung Quốc, với giá hỏi mua ở mức $460/tấn FOB Trung Quốc trở xuống. Trong khi đó, giá chào phôi thép 5SP 150mm của Trung Quốc giữ ở khoảng $490/tấn CFR Manila trong bối cảnh thị trường im ắng, còn giá chào phôi thép 5SP 130mm được ghi nhận ở mức $500/tấn CFR Manila.
Hoạt động thu mua trầm lắng trong bối cảnh đồng peso Philippines suy yếu, do người mua địa phương áp dụng phương pháp đứng ngoài quan sát trong ngắn hạn.
“Chúng tôi nghe nói khách hàng [Philippines] chủ yếu đang chờ thị trường địa phương cải thiện; với tỷ giá hối đoái vượt mốc 64 Peso Philippines/$1, điều này sẽ tiếp tục hoãn lại các kế hoạch mua hàng vào lúc này,” một thương nhân tại Manila cho biết.
Tại Thái Lan, giá chào phôi thép 3SP 150mm của Trung Quốc được báo ở mức $485/tấn CFR Thái Lan, trong khi giá hỏi mua ở mức $475/tấn CFR Thái Lan, và không có giao dịch nào được ghi nhận chốt thành công do khoảng cách giá chào - giá mua lớn.
Sự sụt giảm nhẹ trong nhu cầu cho các dự án xây dựng và sự chậm trễ hậu cần gần đây tiếp tục gây áp lực lên tâm lý giá thép giao điểm tại Thái Lan, với một số người mua địa phương dự kiến sẽ chỉ mua hàng vào tháng 11, theo một thương nhân tại Thái Lan.
Một nhà máy Indonesia được cho là giữ nguyên giá chào phôi thép 3SP 150mm ở mức $470/tấn FOB Indonesia cho lô hàng giao tháng 1. Giá trị có thể giao dịch của phôi thép 3SP 150mm xuất xứ Indonesia được ghi nhận ở mức $490/tấn CFR Việt Nam, với một nguồn tin từ nhà máy tại Việt Nam lưu ý xu hướng gần đây là xuất khẩu phôi thép Indonesia sang Việt Nam nhờ giá phôi thép nội địa Việt Nam cao hơn.
Các nguồn tin thị trường cũng lưu ý rằng nhiều bên vẫn đứng ngoài chờ đợi bất kỳ tín hiệu thị trường và chính sách tiềm năng nào sau cuộc họp của Cục Dự trữ Liên bang Mỹ tuần này và Hội nghị Trung ương 5 của Trung Quốc, một phiên họp kín kéo dài bốn ngày bắt đầu từ ngày 26/10.
“Giá quặng sắt thời gian gần đây xu hướng suy yếu; thị trường [thép] cần một số thông tin tích cực,” một nguồn tin nhà máy tại Việt Nam cho biết.
Đánh giá phôi thép 3SP 150 mm xuất khẩu của Trung Quốc tăng $1/tấn so với ngày trước đó lên $461/tấn FOB Trung Quốc.
Đánh giá phôi thép 5SP 150 mm không đổi trong ngày ở mức $488/tấn CFR Đông Nam Á.
Trên thị trường thép thanh vằn đường biển, giá phần lớn duy trì ổn định trong bối cảnh giá chào ổn định và hoạt động mua bán trầm lắng.
Giá chào thép thanh vằn xuất xứ Malaysia tới Singapore được báo ở mức $520/tấn CPT Singapore, ổn định so với ngày trước đó. Giá chào thép thanh vằn xuất xứ Trung Quốc ở mức $512/tấn CFR Singapore, ổn định trong ngày.
Thanh khoản thị trường giao ngay mỏng tiếp tục được ghi nhận trong bối cảnh khoảng cách giá chào - giá mua kéo dài, với một số người mua nhắm đến các mức giá thấp hơn và tiếp tục theo dõi từ bên ngoài, một số nguồn tin lưu ý rằng mức giá chào đường biển hiện tại bị coi là không có lợi nhuận cho người bán.
Giá thép thanh cường độ cao 16-32mm vật liệu xây dựng địa phương cho tháng 9 năm 2026 được ghi nhận ở mức 672 SGD/tấn giao tới công trình, giảm 3,1 SGD/tấn theo tháng so với 675,10 SGD/tấn vào tháng 8 năm 2026, theo dữ liệu từ BCA công bố ngày 19/10.
“Thực tế mà nói, điều đó phụ thuộc vào mức độ thua lỗ mà người mua chấp nhận chịu,” một nguồn tin từ nhà máy tại Singapore cho biết.
Tại Unv2, giá chào thép thanh vằn được ghi nhận ở mức $510/tấn CFR Hồng Kông theo trọng lượng thực tế cho lô hàng giao tháng 1, với giá hỏi mua tham chiếu ở mức $500/tấn CFR Hồng Kông trong bối cảnh vẫn tồn tại khoảng cách về kỳ vọng giá giữa người bán và người mua.
Tại Unv1, một nhà máy được cho là đã giữ nguyên giá phế liệu nội địa ổn định trong tuần ở mức 10.700 Đài Tệ/tấn giao tới nhà máy vào ngày 27/10, và tăng giá thép thanh vằn nội địa thêm 200 Đài Tệ/tấn theo tuần lên 17.900 NTD/tấn xuất kho Unv1, theo một thương nhân tại Unv1.
Đánh giá thép thanh vằn 16-32 mm mác BS4449 Grade 500 ổn định so với ngày trước đó ở mức $505/tấn CFR Đông Nam Á.
Đánh giá thép thanh vằn xuất khẩu đường kính 16-40 mm mác BS500B của Trung Quốc ổn định so với ngày trước đó ở mức $494/tấn FOB.
Giá phế liệu nhập khẩu của Ấn Độ giữ ổn định do nhu cầu yếu và nguồn cung nội địa
Giá phế liệu băm đóng container nhập khẩu vào Ấn Độ được đánh giá ổn định vào ngày 27/10 trong bối cảnh mối quan tâm của người mua hạn chế và sự sẵn có dồi dào của các nguồn thay thế từ thị trường nội địa.
Đánh giá giá phế liệu băm đóng container nhập khẩu ở mức $395/tấn CFR Nhava Sheva.
Không ghi nhận giá chào chính thức, giá hỏi mua hay giao dịch nào đối với phế liệu băm đóng container nhập khẩu của Ấn Độ trong ngày.
“Mặc dù chúng tôi đã mua hầu hết nguyên liệu từ thị trường nội địa, tôi đã tham gia thị trường nhập khẩu tuần trước,” một thương nhân cho biết.
Thương nhân này cho biết họ đã chốt một giao dịch mua 1.000 tấn phế liệu HMS 80:20 xuất xứ Anh với giá $360/tấn CFR Mundra vào tuần trước.
“Chúng tôi chỉ đặt một lượng nhỏ để thử nghiệm thị trường, nhưng tuần này chúng tôi sẽ tìm cách mua khối lượng lớn hơn — khoảng 2.000-3.000 tấn,” thương nhân này nói.
“Tôi tin rằng mức $360/tấn CFR vẫn có thể thực hiện được hôm nay vì tỷ giá [Rupee Ấn Độ] so với [Đô la Mỹ] đã ổn định trong những ngày gần đây,” thương nhân nói thêm.
Dữ liệu cho thấy đồng Rupee ở mức 95,13 Rupee/USD vào ngày 27/10, giảm 0,12% so với ngày trước đó và khiến việc nhập khẩu phế liệu trở nên kém thuận lợi hơn đối với các người mua tại Ấn Độ.
“Các yêu cầu nhập khẩu ít hơn do biến động lớn của tỷ giá [Rupee Ấn Độ] so với [USD], cước phí vận tải cao hơn và nguồn cung sắt xốp (DRI) nội địa dồi dào,” thương nhân này cũng cho biết.
Tại thị trường phế liệu Thổ Nhĩ Kỳ lân cận, giá tăng khi đánh giá giá phế liệu nhập khẩu loại HMS 1/2 (80:20) cao cấp của Thổ Nhĩ Kỳ ở mức $399/tấn CFR vào ngày 27/10, tăng $2/tấn so với ngày trước đó.
Giá HRC nội địa EU nhích tăng trong bối cảnh hoạt động nhập khẩu vắng bóng
Giá thép cuộn cán nóng châu Âu tăng nhẹ vào ngày 27/10 do các nguồn tin nhấn mạnh việc thiếu nhu cầu nhập khẩu và mức giá không cạnh tranh so với các nhà máy trong nước.
“Chúng tôi hoàn toàn mua hàng nội địa vì giá nhập khẩu rất cao, và cao hơn giá châu Âu,” một nguồn tin trung tâm dịch vụ thép tại Ý cho biết, đồng thời lưu ý rằng tình hình nguồn cung đặc biệt căng thẳng tại Ý, trong bối cảnh việc đóng cửa khu vực luyện nóng của nhà máy thép Ilva cũ ở Taranto sắp diễn ra.
Một nguồn tin thương nhân tại Ý cũng cho biết họ đang tránh nhập khẩu do lo ngại về hạn ngạch tự vệ, và hiện đang tập trung bán hàng tồn kho.
Giá trị có thể giao dịch cho hàng tồn kho tại Ý được ghi nhận ở mức €730-€740/tấn FCA. Các mức giá chào đã được báo từ Antwerp tuần trước ở cùng mức này.
“Hiện tại tôi không mua hàng nhập khẩu và các trung tâm dịch vụ cũng vậy,” người này nói. “Tôi kỳ vọng HRC mác thông thường sẽ đạt mức giá €790-€800/tấn trong Quý 1/2027,” ông nói thêm.
Bất chấp những kỳ vọng tăng giá, các nguồn tin cho biết bất kỳ đợt tăng giá nào cũng sẽ bắt nguồn từ áp lực chi phí và quy định thay vì sự cải thiện nhu cầu thực tế.
Tại thị trường nội địa Ý, giá chào HRC được báo ở mức €770-€780/tấn giao tận nơi.
Tại Bắc Âu, một mức giá chào nội địa được ghi nhận ở mức €760/tấn ex-works Ruhr, trong khi các mức giá có thể giao dịch được chốt ở €740-€750/tấn ex-works Ruhr.
“Khi nhìn vào giá cả, nhu cầu không có, hoạt động thấp và nguồn cung sẵn có tốt,” một nguồn tin trung tâm dịch vụ tại Benelux cho biết. “Tôi nghĩ giá phần lớn sẽ ổn định trong năm nay, nhưng có thể chúng ta sẽ thấy tăng thêm +€20-€30/tấn vào tháng 12 khi các lô hàng được giao vào tháng 1 và tháng 2.”
Đánh giá HRC nội địa Bắc Âu ở mức €745/tấn ex-works Ruhr, và Nam Âu ở mức €745/tấn ex-works Ý, cả hai đều tăng €5/tấn so với ngày trước đó.
Đánh giá HRC nhập khẩu tại Bắc Âu ở mức €600/tấn CIF Antwerp, và Nam Âu ở mức €595/tấn CIF Nam Âu, cả hai đều ổn định so với ngày trước đó.
Giá thép thanh vằn xuất khẩu của Thổ Nhĩ Kỳ giảm trong bối cảnh thị trường có nhiều quan điểm trái chiều
Giá thép thanh vằn xuất khẩu của Thổ Nhĩ Kỳ giảm vào ngày 27/10 khi thị trường ghi nhận các mức giá có thể giao dịch thấp hơn.
Đánh giá thép thanh vằn xuất khẩu của Thổ Nhĩ Kỳ ở mức $605/tấn FOB Thổ Nhĩ Kỳ vào ngày 27/10, giảm $5/tấn so với ngày trước đó.
Giá chào từ nhà máy và chào thứ cấp được ghi nhận ở mức $596-$610/tấn FOB Thổ Nhĩ Kỳ, với giá hỏi mua ở mức $595-$600/tấn FOB Thổ Nhĩ Kỳ. Khả năng lặp lại của vùng giá chào thấp hơn chưa thể xác định được khi chốt phiên thị trường.
Mức giá có thể giao dịch được báo ở mức $590-$610/tấn FOB Thổ Nhĩ Kỳ.
Một nguồn tin từ nhà máy tại Marmara báo cáo rằng doanh số bán thép thanh vằn ở cả thị trường xuất khẩu và nội địa đều tăng mạnh vào tuần trước.
“Có rất nhiều giao dịch thép thanh vằn từ Thổ Nhĩ Kỳ sang thị trường xuất khẩu vào tuần trước, với các điểm đến chính mà tôi nghe nói là Romania, Bulgaria và khu vực Balkan. Hầu hết các nhà máy đã bán được khối lượng tốt ở mức $590-$600/tấn FOB Thổ Nhĩ Kỳ,” nguồn tin nhà máy nói.
Nguồn tin từ nhà máy nói thêm rằng sau doanh số bán hàng mạnh mẽ, các nhà máy đã tăng mức giá chào và sẽ tìm cách bán hàng trong tuần này.
“Người mua hiện đang hỏi mua ở mức $595-$600/tấn FOB Thổ Nhĩ Kỳ, nhưng điều này không khả thi đối với các nhà máy sau đợt bán hàng tuần trước. Tôi tin rằng mức giá có thể giao dịch hiện là $605-$610/tấn FOB Thổ Nhĩ Kỳ,” nguồn tin cho biết.
Một nguồn tin thương nhân ghi nhận các mức giá chào trong khoảng $596-$610/tấn FOB Thổ Nhĩ Kỳ tùy theo khu vực, nhưng cho rằng $605/tấn FOB Thổ Nhĩ Kỳ là mức giá mà ông tin sẽ chốt giao dịch bán mới.
Một thương nhân khác chỉ ra các mức giá có thể giao dịch thấp hơn và chốt mức giá cho cả thép thanh vằn nội địa và xuất khẩu ở mức $590-$595/tấn.
“Đối với xuất khẩu, tôi nghe đồn về một giao dịch ở mức nhỉnh hơn $600/tấn FOB Thổ Nhĩ Kỳ một chút. Tôi nghĩ các nhà máy Thổ Nhĩ Kỳ sẽ hài lòng với bất kỳ mức giá nào bắt đầu bằng con số 6 tại thời điểm này,” thương nhân cho biết.
Các bên tham gia thị trường tiếp tục theo dõi thị trường phế liệu Thổ Nhĩ Kỳ lân cận, nơi giá đã tăng. Đánh giá giá phế liệu nhập khẩu loại HMS 1/2 (80:20) cao cấp của Thổ Nhĩ Kỳ ở mức $399/tấn CFR vào ngày 27/10, tăng $2/tấn so với ngày trước đó.
Theo đó, chênh lệch giá giữa phế liệu và thép thanh vằn thu hẹp $7/tấn xuống còn $206/tấn vào ngày 27/10, do giá thép thanh vằn giảm trong khi giá phế liệu Thổ Nhĩ Kỳ tăng mạnh.
Giá phế liệu nhập khẩu của Thổ Nhĩ Kỳ tăng sau giao dịch mới từ Mỹ
Giá phế liệu nhập khẩu đường biển xa của Thổ Nhĩ Kỳ đã tăng vào ngày 27/10, nhờ hoạt động giao dịch phế liệu cao cấp gia tăng.
Đánh giá phế liệu HMS 1/2 (80:20) cao cấp nhập khẩu của Thổ Nhĩ Kỳ ở mức $399/tấn CFR, tăng $2/tấn so với ngày trước đó.
Một lô hàng phế liệu HMS 1/2 (85:15) xuất xứ Mỹ đã được một nhà máy tại Iskenderun chốt ở mức $401/tấn CFR vào ngày 26/10, và giao dịch này được thị trường rộng lớn hơn xem là có thể lặp lại vào ngày 27/10.
Giao dịch này được quy chuẩn về mức tương đương HMS 1/2 (80:20) cao cấp ở khoảng $398-$399/tấn CFR dựa trên phản hồi thị trường phổ biến về sự chênh lệch chất lượng.
Tâm lý thị trường vẫn tích cực so với ngày trước đó, với nhiều bên tham gia kỳ vọng đà giảm sẽ hạn chế trong ngắn hạn. Một nguồn tin đại lý cho biết các nhà máy Thổ Nhĩ Kỳ vẫn cần thu mua thêm 8-10 lô phế liệu cho đợt giao hàng tháng 11.
“Giá chào từ EU hiện ở mức $390-$392/tấn CFR và [các nhà máy Thổ Nhĩ Kỳ] sẽ dễ dàng chấp nhận mức $389-$390/tấn CFR trong tuần này,” nguồn tin đại lý cho biết, đồng thời nói thêm rằng hầu hết người bán từ Mỹ vẫn đứng ngoài thị trường.
Một số bên tham gia kỳ vọng người bán Mỹ sẽ tiếp tục hướng tới mức giá trên $400/tấn CFR trong tuần tới.
Giá trị có thể giao dịch đối với HMS 1/2 (80:20) xuất xứ Mỹ hoặc hàng cao cấp được ghi nhận trong khoảng $395-$401/tấn CFR, và tập trung ở mức $399/tấn CFR. Trong khi đó, giá trị có thể giao dịch cho hàng xuất xứ vùng Baltic và EU được ghi nhận từ $385-$390/tấn CFR.
Các bên tham gia tiếp tục thận trọng trước giá cước vận tải duy trì ở mức cao so với ngày trước đó. Platts đánh giá cước Supramax từ Rotterdam đến Aliaga ở mức $40/tấn, trong khi tuyến từ New Jersey đến Aliaga ở mức $37,50/tấn.
Tại thị trường thép thanh vằn hạ nguồn, giá suy yếu so với ngày trước đó, khi các nhà máy Thổ Nhĩ Kỳ được cho là đã giảm mức giá chào. Các nhà máy Thổ Nhĩ Kỳ được báo giá chào ở mức $596-$610/tấn FOB Thổ Nhĩ Kỳ vào ngày 27/10, trong khi người mua thép thanh vằn hướng tới mức $595-$600/tấn FOB Thổ Nhĩ Kỳ.
Đánh giá thép thanh vằn xuất khẩu của Thổ Nhĩ Kỳ ở mức $605/tấn FOB Thổ Nhĩ Kỳ, giảm $5/tấn so với ngày trước đó.
Chênh lệch tuyệt đối giữa phế liệu nhập khẩu và thép thanh vằn xuất khẩu ở mức $206/tấn vào ngày 27/10, thu hẹp $7/tấn so với ngày trước đó.
Giá HRC tại Mỹ tiếp tục chững lại trong bối cảnh giao dịch hạn chế
Giá thép cuộn cán nóng tại Mỹ ổn định vào ngày 27/10 do các giá trị giao dịch đi ngang, với người mua chủ yếu dựa vào sản lượng hợp đồng để đáp ứng nhu cầu nguồn cung.
Đánh giá giá HRC Trung Tây Mỹ (TSI) hàng ngày ở mức $1.320/tấn ngắn (short ton) trên cơ sở xuất kho, không đổi so với kỳ đánh giá trước.
Giá HRC Miền Nam Mỹ hàng ngày của Platts được đánh giá ở mức $1.320/tấn ngắn trên cơ sở xuất kho, ổn định so với kỳ đánh giá trước.
Mức giá có thể giao dịch tối thiểu là $1.300/tấn ngắn EXW tại các nhà máy tích hợp Trung Tây và nhà máy mini Miền Nam với thời gian giao hàng tháng 12, một thương nhân cho biết. Thương nhân này cũng báo cáo nghe thấy rằng các mức giá dưới $1.300/tấn ngắn EXW không còn sẵn có từ các nhà máy trong nước.
Các giao dịch lặp lại gần đây và giá chào tham chiếu được ghi nhận trong khoảng $1.300-$1.360/tấn ngắn EXW, tùy thuộc vào nhà máy Trung Tây, với thời gian giao hàng vào tháng 12 - tháng 1.
Một thương nhân thứ hai cho biết giá chào tham chiếu từ các nhà máy Trung Tây và Miền Nam ở mức $1.350/tấn ngắn EXW với thời gian giao hàng tháng 1.
Nhiều nguồn tin thị trường cho biết các nhà máy trong nước có nguồn hàng spot tháng 12 đang hạn chế báo giá sản phẩm mới cho các khách hàng hiện tại.
Nguồn tin từ một trung tâm dịch vụ ở Trung Tây cho biết họ không thể lấy được báo giá spot mới từ các nhà cung cấp và thay vào đó tập trung vào hạn ngạch hợp đồng để đáp ứng nhu cầu tồn kho. Nguồn tin cho biết họ đã lấp đầy các hợp đồng tháng 12 và đang triển khai lượng hàng cho tháng 1.
Thị trường phế liệu sắt thép Brazil ghi nhận nhiều kỳ vọng trái chiều sau chiến thắng của ông Lula
Thị trường phế liệu sắt thép Brazil ghi nhận những kỳ vọng trái chiều trong tuần kết thúc ngày 27/10 liên quan đến việc ông Luiz Inácio Lula da Silva tái cử tổng thống vào ngày 25/10.
Ông Lula hiện đang bước vào nhiệm kỳ tổng thống thứ tư tại Brazil khi đạt 51,79% số phiếu bầu, trong khi đối thủ phe hữu Flávio Bolsonaro đạt 48,21%.
Theo một doanh nghiệp tái chế, triển vọng cho ngành tái chế hiện phụ thuộc vào việc ổn định tỷ giá hối đoái; nếu không, “tôi không thấy có bất kỳ thay đổi lớn nào.”
Đối với một đại lý phế liệu khác, Brazil giờ đây sẽ trải qua một đợt bùng nổ kinh tế và suy thoái chưa từng có.
“Mọi người đều đưa ra mức giá thưởng (premium) cho các đơn hàng khối lượng lớn trong tháng 10 này, điều này ảnh hưởng lớn đến thị trường thu mua; giá đã tăng đáng kể tại gốc, nhưng tôi tin rằng mức giá thưởng này sẽ bị loại bỏ vào tháng tới,” một người bán cho biết.
Đánh giá giá phế liệu HMS 1/2 đi ngang ở mức 800 Real/tấn FOT, phế liệu thép sạch ở mức 900 Real/tấn FOT, và phế liệu phôi bào/mạt tiện ở mức 700 Real/tấn FOT, dựa trên các mức giá hỏi mua, giá chào và giao dịch.
Ngay cả khi đồng USD tăng giá mạnh sau chiến thắng của ông Lula, các đại lý và thương nhân cho biết một số giao dịch xuất khẩu đã được thực hiện với tỷ giá USD được chốt cố định do giai đoạn bầu cử. Giá đánh giá hàng ngày phế liệu HMS 1/2 và phế liệu băm Brazil FOB duy trì ổn định tương ứng ở mức $302/tấn FOB và $327/tấn FOB. Đồng USD đã tăng từ 5 Real/$1 ngày 23/10 lên 5,40 Real/$1 ngày 27/10.
Nhà máy Feng Hsin tại Đài Loan tăng giá thép thanh vằn, giữ nguyên giá phế liệu nội địa
Nhà sản xuất thép bằng lò hồ quang điện Feng Hsin Iron and Steel đã tăng giá thép thanh vằn nhưng giữ nguyên giá phế liệu nội địa vào ngày 27/10, một nguồn tin từ nhà máy chia sẻ với Platts, một bộ phận thuộc S&P Global Energy.
Feng Hsin Iron and Steel đã tăng giá thép thanh vằn hạ nguồn thêm 200 Đài Tệ/tấn lên 17.900 Đài Tệ/tấn ($551/tấn), xuất xưởng và chưa bao gồm thuế GTGT, nguồn tin cho biết.
Giá thép thanh vằn được điều chỉnh tăng do chi phí nguyên liệu đầu vào cao hơn, nguồn tin cho biết. Đây là đợt tăng giá thép thanh vằn đầu tiên kể từ lần tăng trước vào ngày 21/9.
Công ty giữ nguyên mức giá hỏi mua đối với phế liệu HMS 1/2 loại 1 nội địa tương đương 80:20 ở mức 10.700 Đài Tệ/tấn ($329/tấn), chưa bao gồm thuế GTGT, cho các đợt giao hàng tới nhà máy ở Đài Trung, áp dụng từ ngày 27/10.
Giá phế liệu địa phương duy trì ổn định trong tuần này, sau đợt tăng tuần trước trong bối cảnh tiền tệ mất giá, theo nguồn tin.
Trên thị trường đường biển, phế liệu HMS 1/2 80:20 đóng container xuất xứ Mỹ được ghi nhận ở mức $350-$355/tấn CFR Đài Loan vào ngày 27/10, với mức giá chào cạnh tranh nhất ổn định so với ngày trước đó. Mức giá hỏi mua được báo ở mức $346/tấn CFR Đài Loan cùng ngày.
Đánh giá chỉ số giá phế liệu đóng container HMS 1/2 80:20 CFR Đài Loan hàng ngày ở mức $347/tấn CFR vào ngày 27/10, ổn định so với phiên trước.
Tại thị trường lân cận,đánh giá phế liệu HMS 1/2 (80:20) cao cấp nhập khẩu của Thổ Nhĩ Kỳ ở mức $397/tấn CFR vào ngày 26/10, không đổi so với ngày trước đó.
Giá hợp đồng tương tương lai kim loại đen phân hóa trong bối cảnh tâm lý thận trọng
Các hợp đồng tương lai kim loại đen của Trung Quốc ghi nhận xu hướng trái chiều vào thứ Ba, trong đó thép cuộn cán nóng (HRC) và quặng sắt giảm do nhu cầu suy yếu kéo dài, trong khi thép thanh vằn và than luyện cốc tăng nhẹ nhờ hoạt động mua kỹ thuật và những tin đồn chưa được xác minh về khả năng gián đoạn nguồn cung than từ Mông Cổ.
Vào ngày 27/10, hợp đồng tương lai thép thanh vằn trên Sàn giao dịch Hàng hóa Tương lai Thượng Hải (SHFE) tăng 3 NDT/tấn ($0,45/tấn), trong khi hợp đồng tương lai HRC giảm 16 NDT/tấn ($2,38/tấn). Hợp đồng tương lai quặng sắt trên Sàn giao dịch Hàng hóa Đại Liên (DCE) giảm 7,5 NDT/tấn ($1,12/tấn), trong khi hợp đồng than luyện cốc tăng 9 NDT/tấn ($1,34/tấn).
Mức tăng nhẹ của hợp đồng tương lai thép thanh vằn trái ngược với đà giảm tiếp diễn của HRC, phản ánh sự thiếu vắng đà phục hồi rõ ràng trên toàn thị trường thép. "Đây chỉ là một đợt phục hồi kỹ thuật. Sự suy yếu cốt lõi vẫn chưa thay đổi; giá cả đơn giản là không còn quá đắt," một thương nhân Trung Quốc chia sẻ. Nhu cầu hạ nguồn ảm đạm tiếp tục gây áp lực lên hợp đồng tương lai HRC và quặng sắt, khiến các nhà sản xuất thép ngần ngại trong việc bổ sung tồn kho nguyên liệu thô và hạn chế triển vọng phục hồi bền vững của thị trường.
Đối với than luyện cốc, yếu tố hỗ trợ đến từ những đồn đoán gia tăng về nguy cơ gián đoạn nguồn cung. "Thị trường cũng xuất hiện tin đồn liên quan đến nguồn cung than luyện cốc, ví dụ như đàm phán giữa Mông Cổ và Trung Quốc lại đổ vỡ," thương nhân này bình luận. Các cuộc đàm phán được cho là đã không đạt được thỏa thuận, dấy lên lo ngại rằng các hạn chế đối với việc thông quan than Mông Cổ có thể vẫn sẽ được giữ nguyên. Tuy nhiên, giới trong ngành lưu ý rằng những tin đồn thị trường này không nên coi là các diễn biến đã được xác nhận.
Trong khi đó, dữ liệu kinh tế vĩ mô tích cực đã không thể cung cấp đủ lực hỗ trợ cho thị trường kim loại đen nói chung. Lợi nhuận của các doanh nghiệp công nghiệp lớn của Trung Quốc tăng 15,5% so với cùng kỳ năm trước lên 6,03 nghìn tỷ NDT ($904,8 tỷ) trong giai đoạn từ tháng 1 đến tháng 9, theo Cục Thống kê Quốc gia Trung Quốc (NBS), nhờ doanh thu hoạt động cao hơn và chi phí giảm. Tuy nhiên, sự cải thiện tổng thể về lợi nhuận công nghiệp vẫn chưa chuyển hóa thành nhu cầu thép mạnh mẽ hơn, làm hạn chế tác động tới giá hợp đồng tương lai.
Kỳ vọng của thị trường về các gói kích thích bổ sung từ chính phủ cũng duy trì ở mức thấp. Trong bối cảnh này, các bên tham gia cho rằng tâm lý thị trường sẽ tiếp tục thận trọng, và các đợt phục hồi kỹ thuật thỉnh thoảng xuất hiện khó có thể phát triển thành sự phục hồi bền vững nếu không có nhu cầu hạ nguồn mạnh mẽ hơn hoặc những thay đổi xác thực về nguồn cung nguyên liệu thô.
CÁC HỢP ĐỒNG TƯƠNG LAI THÉP VÀ NGUYÊN LIỆU THÔ CHÍNH TẠI TRUNG QUỐC
$1 = 6,7171 NDT
Sản phẩm | Sàn giao dịch | Tháng giao hàng | Tiền tệ | Giá | Thay đổi so với ngày trước đó |
Thép thanh vằn, 16-25 mm | SHFE | Tháng 1 | NDT/tấn | 3.040 | +3 |
Thép thanh vằn, 16-25 mm | SHFE | Tháng 1 | USD/tấn | 452,58 | +0,45 |
HRC, 3,5-9,75 mm | SHFE | Tháng 1 | NDT/tấn | 3.177 | -16 |
HRC, 3,5-9,75 mm | SHFE | Tháng 1 | USD/tấn | 472,97 | -2,38 |
Quặng sắt, 62% Fe | DCE | Tháng 1 | NDT/tấn | 664 | -7,5 |
Quặng sắt, 62% Fe | DCE | Tháng 1 | USD/tấn | 98,85 | -1,12 |
Than luyện cốc | DCE | Tháng 1 | NDT/tấn | 1.414,50 | +9 |
Than luyện cốc | DCE | Tháng 1 | USD/tấn | 210,58 | +1,34 |
Giá phế liệu nhập khẩu tăng tại Thổ Nhĩ Kỳ trong bối cảnh các nhà cung cấp giữ lập trường lạc quan tăng giá
Trong ngày làm việc thứ hai của tuần này, giá phế liệu nhập khẩu của Thổ Nhĩ Kỳ đã bắt đầu đi lên dưới áp lực từ phía nhà cung cấp. Tuy nhiên, một số nhà sản xuất thép vẫn ngần ngại đặt mua thêm các lô hàng do tình hình thép thành phẩm không thuận lợi.
Một nhà sản xuất thép có trụ sở tại Iskenderun đã đặt mua một lô phế liệu hỗn hợp từ một nhà xuất khẩu Mỹ, bao gồm phế liệu HMS 1&2 (85:15) ở mức $401,5/tấn CFR và phế liệu P&S ở mức $420/tấn CFR, theo thông tin thu thập được. Các bên tham gia thị trường ước tính mức giá tương đương cho HMS 1&2 (80:20) vào khoảng $400/tấn CFR.
Một giao dịch bán khác từ Mỹ cũng được thảo luận rộng rãi trong ngày, với thông tin HMS 1&2 (80:20) được giao dịch ở mức $397/tấn CFR Izmir. Tuy nhiên, thông tin này đã bị các bên liên quan bác bỏ.
Các cuộc đàm phán ở phân khúc phế liệu đường biển xa đã khởi động lại vào thứ Ba, với việc các nhà cung cấp lớn tiếp tục đẩy giá lên cao hơn. Chi phí vận tải và thu gom tăng cao đã hạn chế dư địa giảm giá mục tiêu của các nhà xuất khẩu, trong khi nhu cầu mạnh mẽ tại thị trường nội địa Mỹ đang gia tăng áp lực tăng giá. "Giá phế liệu băm nội địa Mỹ nhiều khả năng sẽ tăng $25-30/tấn dài trong tháng 11, điều này có nghĩa là phần lớn phế liệu HMS sẽ được chuyển hướng sang các máy băm," một nhà cung cấp phế liệu Mỹ chia sẻ .
Trong bối cảnh đó, giá mục tiêu của các nhà cung cấp Mỹ đối với HMS 1&2 (80:20) đã đạt ít nhất $410/tấn CFR Thổ Nhĩ Kỳ.
Tuy nhiên, nhu cầu thép thanh vằn yếu tại Thổ Nhĩ Kỳ và giá nội địa giảm tiếp tục khiến các nhà máy ngần ngại chốt mua các lô phế liệu mới. Nhiều người mua ưu tiên chờ đợi các mức giá thuận lợi hơn, bất chấp áp lực gia tăng từ phía nhà cung cấp. Dù vậy, các bên tham gia thị trường tin rằng các nhà máy Thổ Nhĩ Kỳ rốt cuộc sẽ phải quay trở lại thị trường, vì phế liệu vẫn là nguyên liệu thô thiết yếu và hoạt động thu mua đã trầm lắng trong một khoảng thời gian.
Căn cứ theo thông tin thị trường mới nhất, đánh giá giá hàng ngày của HMS 1&2 (80:20) từ Bờ Đông Mỹ đã tăng $3/tấn lên $400/tấn CFR Thổ Nhĩ Kỳ vào ngày 27/10.
Thị trường thép thanh vằn Thổ Nhĩ Kỳ chật vật tìm đáy trong bối cảnh nhu cầu yếu
Thị trường thép thanh vằn nội địa Thổ Nhĩ Kỳ tiếp tục chịu áp lực trong tuần cuối cùng của tháng 10, với giá tiếp tục giảm trong bối cảnh nhu cầu yếu kéo dài. Xu hướng tăng giá gần đây của phế liệu nhập khẩu vẫn chưa giúp cải thiện tâm lý ở phân khúc thép thành phẩm.
Giá chào thép thanh vằn nội địa từ các nhà sản xuất thép Thổ Nhĩ Kỳ đã giảm $5-10/tấn trong tuần xuống $595-615/tấn EXW, tùy thuộc vào từng khu vực, trong khi các mức giá có thể giao dịch được ước tính thấp hơn khoảng $5/tấn, theo ghi nhận. Nhu cầu yếu tiếp tục gây áp lực lên thị trường, với việc người mua ngần ngại chốt hợp đồng bất chấp giá đã giảm. "Mọi thứ ở thị trường nội địa đang rất tệ, và thời tiết cũng chẳng giúp ích gì. Tôi không nghĩ giá cả sẽ được giải tỏa áp lực trong tuần này," một thương nhân Thổ Nhĩ Kỳ chia sẻ.
Trong khi đó, giá phế liệu nhập khẩu đã bắt đầu tăng lên khi các nhà cung cấp đẩy giá lên cao hơn trong bối cảnh chi phí vận tải và thu gom tăng, cũng như giá giữ vững tại thị trường nội địa Mỹ. Tuy nhiên, sự gia tăng chi phí nguyên liệu thô vẫn chưa đem lại sự hỗ trợ cho thị trường thép thanh vằn nội địa, khiến các nhà sản xuất thép chịu áp lực phải duy trì giá chào cạnh tranh. "Chúng ta cần chứng kiến thêm một vài giao dịch phế liệu nữa trước khi đưa ra kết luận. Tôi không nghĩ giao dịch mới nhất là một chỉ báo," một nguồn tin thị trường khác bình luận.
Hadeed giữ nguyên giá thép thanh vằn và thép cuộn cho tháng 11
Thị trường thép dài của Ả Rập Xê Út bước vào tháng 11 với mức giá ổn định từ nhà sản xuất hàng đầu cả nước, khi nhu cầu trầm lắng và hoạt động mua hàng thận trọng tiếp tục hạn chế cơ hội điều chỉnh tăng giá. Trong bối cảnh này, nhà sản xuất thép hàng đầu địa phương đã quyết định duy trì mức giá niêm yết thép thanh vằn và thép cuộn thêm một tháng nữa.
Công ty Sắt thép Ả Rập Xê Út (Hadeed) đã gia hạn mức giá thép thanh vằn và thép cuộn nội địa cho tháng 11, giữ nguyên so với tháng 10, ghi nhận từ một người mua. Giá chào đối với thép thanh vằn thẳng 12-32 mm vẫn ở mức 2.800 SAR/tấn ($747/tấn) giao tận nơi, mức giá tương tự cũng áp dụng cho thép thanh vằn dạng cuộn, trong khi giá thép cuộn dây (wire rod) ở mức 2.950-3.025 SAR/tấn ($787-807/tấn) giao tận nơi, tùy thuộc vào đường kính.
Trong đợt bán hàng trước đó, các nhà sản xuất thép thanh vằn hàng đầu khác của Ả Rập Xê Út đã chào hàng ở mức khoảng 2.750 SAR/tấn ($733/tấn) giao tận nơi, trong khi các nhà máy nhỏ hơn báo giá khoảng 2.700 SAR/tấn ($720/tấn) giao tận nơi.
Trong phân khúc thép cuộn, giá chào của Al Ittefaq Steel được ghi nhận ở mức khoảng 2.900 SAR/tấn ($773/tấn) giao tận nơi, trong khi giá tham chiếu của Solb Steel ở mức khoảng 2.800 SAR/tấn ($747/tấn) giao tận nơi.
Điều kiện thị trường tiếp tục đối mặt với nhiều thách thức, với hoạt động xây dựng trầm lắng, các dự án bị trì hoãn và hạn chế về thanh khoản ở các nhà thầu tiếp tục gây áp lực lên các quyết định mua hàng. Người mua vẫn thận trọng trong việc chấp nhận mức giá cao hơn, trong khi sự cạnh tranh giữa các nhà cung cấp nội địa làm hạn chế cơ hội tăng giá thêm.
Quyết định duy trì giá niêm yết cho tháng 11 của Hadeed phản ánh cách tiếp cận thận trọng đối với thị trường nội địa, nơi tính bền vững của các mức giá hiện tại sẽ phụ thuộc phần lớn vào sự phục hồi của hoạt động thu mua và tiến độ triển khai dự án. Giá chưa bao gồm 15% thuế GTGT. Tỷ giá hối đoái là $1 = 3,75 SAR.
Giá quặng sắt tiếp tục đà giảm bất chấp hoạt động mua hàng tăng mạnh
Giá quặng sắt tiếp tục giảm vào thứ Ba, chịu áp lực từ sự suy yếu kéo dài trên thị trường thép Trung Quốc và biên lợi nhuận kém của các nhà sản xuất thép, trong khi sự quan tâm mua hàng mạnh mẽ hơn ở mức giá thấp chỉ mang lại lực hỗ trợ hạn chế.
Quặng sắt mịn Úc 62% Fe giảm $1/tấn xuống $91,5/tấn CFR, trong khi hợp đồng tương lai quặng sắt giảm $1,1/tấn trên cả hai sàn DCE và SGX trong ngày.
Tình trạng suy yếu tiếp diễn trên thị trường thép thành phẩm Trung Quốc, vốn làm nản lòng các nhà sản xuất thép trong việc tích cực bổ sung tồn kho quặng sắt, đã tiếp tục kéo giá nguyên liệu thô này xuống. Những điều kiện thách thức trong ngành thép cũng được phản ánh trong dữ liệu kinh tế mới nhất: lợi nhuận trong ngành luyện và cán kim loại đen đã giảm mạnh 73,3% so với cùng kỳ năm ngoái trong giai đoạn từ tháng 1 đến tháng 9, trái ngược với mức tăng 15,5% của tổng lợi nhuận công nghiệp, theo Cục Thống kê Quốc gia Trung Quốc (NBS). Sự sụt giảm thu nhập của ngành thép làm nổi bật áp lực lợi nhuận kéo dài, làm hạn chế hơn nữa triển vọng phục hồi bền vững của nhu cầu nguyên liệu thô.
Dù vậy, mức giá quặng sắt thấp hơn đã thúc đẩy thêm các đơn hàng mua, dẫn đến sự gia tăng mạnh mẽ trong tổng hoạt động giao dịch so với ngày 26/10, khi sự gia tăng đáng kể các giao dịch tại cảng đã bù đắp cho sự sụt giảm của các giao dịch đường biển. Tuy nhiên, hoạt động mua hàng gia tăng dường như chủ yếu xuất phát từ mức giá hấp dẫn hơn thay vì bất kỳ sự cải thiện căn bản nào về nhu cầu.
Một số hỗ trợ bổ sung đến từ việc giảm lượng xuất khẩu quặng sắt từ các nhà cung cấp lớn. Tổng lượng xuất khẩu kết hợp từ Úc và Brazil đã giảm 2,2 triệu tấn, tương đương 7,7% theo tuần, xuống còn 26,9 triệu tấn trong tuần từ 19 đến 25/10, sau khi đạt mức cao nhất trong 5 tháng vào tuần trước đó, theo Mysteel. Tuy nhiên, sự sụt giảm nguồn cung không đủ để đảo ngược xu hướng giảm giá, vì nhu cầu yếu từ các nhà sản xuất thép Trung Quốc tiếp tục chi phối tâm lý thị trường.
TRUNG QUỐC: CÁC GIAO DỊCH QUẶNG SẮT, USD/TẤN
Sản phẩm | Fe, % | Phương thức bán | Khối lượng, tấn | Thời gian giao hàng (Laycan) |
Quặng mịn Jimblebar, Úc | 60,3 | COREX | 80.000 | 29 tháng 11 - 08 tháng 12 |
Thép dài Châu Á - Thái Bình Dương: Giá nội địa Trung Quốc sụt giảm
Giá thép dài nội địa Trung Quốc giảm trong ngày hôm nay, nhưng hoạt động giao dịch đã khởi sắc so với thứ Hai do người tiêu dùng cuối tranh thủ mua vào khi giá xuống thấp.
Thép thanh vằn (Rebar)
Giá thép thanh vằn xuất kho tại Thượng Hải giảm 10 Nhân dân tệ/tấn ($1,50/tấn) xuống còn 3.070 NDT/tấn vào ngày 27/10. Giá thép thanh kỳ hạn giao tháng 1 giảm 1 NDT/tấn xuống 3.040 NDT/tấn.
Tâm lý thị trường vẫn tiêu cực, với hợp đồng thép thanh kỳ hạn giảm hơn 0,9% xuống 3.013 NDT/tấn vào giữa ngày. Tuy nhiên, giao dịch sôi động hơn vào buổi chiều do người mua tăng cường mua tích trữ với kỳ vọng giá đã chạm đáy ngắn hạn. Một số thương nhân đã tăng giá chào thêm 10 NDT/tấn sau khi đã giảm 20-30 NDT/tấn vào buổi sáng.
Các yếu tố cơ bản của thị trường chưa cho thấy sự cải thiện rõ rệt mặc dù có hoạt động tái tích trữ, theo đánh giá của các thành viên thị trường. Nhu cầu xây dựng dự kiến sẽ tiếp tục yếu đi khi mùa thấp điểm mùa đông đến gần. Sản lượng thép thanh của các nhà máy vẫn ở mức tương đối thấp, nhưng cần phải cắt giảm sản lượng hơn nữa để phù hợp với sự sụt giảm tiêu thụ thép xây dựng trong tháng 11.
Đánh giá giá thép thanh FOB Trung Quốc không đổi ở mức $475/tấn trên cơ sở trọng lượng lý thuyết. Giá thép thanh nội địa đứng ở mức 3.070-3.160 NDT/tấn ($460-474/tấn) trên cùng cơ sở. Chi phí xuất khẩu của các nhà máy Trung Quốc ước tính khoảng $480-485/tấn FOB, dựa trên giá quặng sắt và than cốc mới nhất. Các nhà máy khó có khả năng bán các lô hàng giao tháng 12 dưới mức chi phí sản xuất.
Thép cuộn dây và phôi thép (Wire rod & Billet)
Đánh giá giá thép cuộn FOB Trung Quốc không đổi ở mức $494/tấn. Các nhà máy lớn ở miền Bắc Trung Quốc giữ nguyên giá chào thép cuộn mác SAE1008 ở mức $510-520/tấn FOB cho kỳ hạn giao tháng 12. Các nhà sản xuất nhỏ ở Đường Sơn duy trì giá chào ở mức $495-500/tấn FOB cho kỳ hạn giao tháng 11 và tháng 12 trong bối cảnh đơn đặt hàng xuất khẩu trầm lắng. Thép cuộn Indonesia được chào bán ở mức $500/tấn FOB cho kỳ hạn giao tháng 1.
Giá phôi thép xuất xưởng tại Đường Sơn không đổi ở mức 2.900 NDT/tấn. Giá chào phôi thép Indonesia giữ ở mức $470/tấn FOB cho kỳ hạn giao tháng 1. Các thương nhân Trung Quốc đã hạ giá chào phôi thép xuống $460/tấn FOB, so với mức chào $465-470/tấn FOB của các nhà máy cho kỳ hạn giao tháng 12. Các nhà cung cấp Trung Quốc kỳ vọng người mua nước ngoài sẽ chấp nhận mức giá $460/tấn FOB hoặc thấp hơn một chút, do phôi thép Trung Quốc vẫn giữ được tính cạnh tranh so với các nguồn nguyên liệu thay thế.
Tóm tắt hoạt động thị trường
Phôi thép - ASEAN: Công ty thương mại Hồng Kông báo giá chào phôi thép 3sp ở mức $470/tấn FOB Indonesia.
Phôi thép - ASEAN: Công ty thương mại quốc tế báo giá chào phôi thép 3sp ở mức $460/tấn FOB Trung Quốc.
Thép cuộn dây - Trung Quốc: Công ty thương mại Hồng Kông báo giá chào thép cuộn dây SAE1008 ở mức $520/tấn FOB Miền Bắc Trung Quốc.
Thép cuộn dây - Trung Quốc: Công ty thương mại Hồng Kông báo giá chào thép cuộn dây SAE1008 ở mức $515/tấn FOB Miền Bắc Trung Quốc.
Thép cuộn dây - ASEAN: Công ty thương mại Hồng Kông báo giá chào thép cuộn dây SAE1008 ở mức $500/tấn FOB Indonesia.
Thép dẹt Châu Á - Thái Bình Dương: Đà suy yếu tiếp diễn
Đà suy yếu trên thị trường thép dẹt Châu Á - Thái Bình Dương kéo dài với giao dịch trầm lắng và thị trường đường biển giảm do giá chỉ báo thấp hơn.
Giá thép cuộn cán nóng (HRC) dòng phổ thông xuất kho tại Thượng Hải giảm 10 Nhân dân tệ/tấn ($1,50/tấn) xuống 3.210 NDT/tấn vào ngày 27/10.
Người bán đã giảm giá 20 NDT/tấn xuống 3.200 NDT/tấn vào buổi sáng, nhưng giá nhích nhẹ lên 3.210 NDT/tấn vào buổi chiều. Các giao dịch trên thị trường thực tế trầm lắng do giá kỳ hạn sụt giảm. Hợp đồng HRC kỳ hạn giao tháng 1 trên Sàn Giao dịch Hàng hóa Kỳ hạn Thượng Hải giảm 0,63% tương đương 20 NDT/tấn so với giá chốt phiên giao dịch trước đó, xuống còn 3.177 NDT/tấn.
Tâm lý thị trường ảm đạm đã giảm bớt đôi chút nhờ sự gia tăng của giá than mỡ luyện cốc và cốc luyện kim kỳ hạn, khi một số nhà tham gia thị trường cho rằng nhập khẩu than mỡ từ Mông Cổ khó có thể tăng trong ngắn hạn. Hợp đồng kỳ hạn tháng 1 cho than mỡ trên Sàn Giao dịch Hàng hóa Đại Liên tăng 0,86% trong ngày lên 1.414,5 NDT/tấn vào ngày 27/10, và hợp đồng cùng kỳ hạn cho cốc luyện kim tăng 0,44% lên 1.921,0 NDT/tấn.
Giá xuất khẩu HRC của Trung Quốc giảm $1/tấn xuống $483/tấn FOB do giá chỉ báo thấp hơn.
Một nhà máy lớn ở miền Bắc Trung Quốc giữ nguyên giá chào xuất khẩu so với tuần trước ở mức $500/tấn FOB cho kỳ hạn giao tháng 12, trong khi giá có thể giao dịch từ nhà máy thấp hơn $5-10/tấn so với giá chào chính thức đối với các đơn chào mua chắc chắn. Giá chào từ các nhà máy thép tư nhân ở mức $483-495/tấn FOB đối với HRC mác Q235, trong khi giá có thể giao dịch ở mức thấp hơn là $478-479/tấn FOB Trung Quốc, các công ty thương mại cho biết.
Các nhà máy Trung Quốc đã hạ giá chào xuất khẩu theo xu hướng suy yếu của thị trường nội địa. Các công ty thương mại nhìn chung thận trọng trong việc nhận đơn hàng bán khống mặc dù hoạt động giao dịch đường biển chậm lại. Một số thành viên thị trường tin rằng giá hiện tại đã ở mức thấp và việc bán khống là rủi ro, mặc dù người mua vẫn đang tìm kiếm mức giá thấp hơn.
Giá HRC xuất kho Thượng Hải đã giảm 190 NDT/tấn tương đương 5,6% xuống 3.210 NDT/tấn vào ngày 27/10 từ mức 3.400 NDT/tấn ngày 31/8, và giá HRC FOB Trung Quốc giảm $17/tấn trong cùng kỳ.
Giá HRC tại ASEAN giảm $1/tấn xuống $530/tấn CFR Việt Nam do người mua nhắm đến mức giá thấp hơn.
Hai nhà máy Indonesia đã bán khoảng 90.000 tấn HRC mác SAE1006 với giá $530-535/tấn CFR Việt Nam vào tuần trước, cho kỳ hạn giao tháng 1. Các mức giá đó không còn xuất hiện trong tuần này, khi người bán chào cuộn mác SAE1006 ở mức $532/tấn CFR Việt Nam, trong khi người mua Việt Nam chỉ cân nhắc đặt hàng nhỉnh hơn một chút so với mức $528/tấn CFR Việt Nam. Người mua Việt Nam không quan tâm đến các giá chào cuộn mác SAE từ Nhật Bản và Ấn Độ ở mức $565-570/tấn CFR Việt Nam.
Tóm tắt hoạt động thị trường
HRC - Trung Quốc: Nhà máy Việt Nam báo giá chào HRC mác SS400 ở mức $495/tấn FOB Trung Quốc.
HRC - Trung Quốc: Công ty thương mại Việt Nam báo mức chỉ báo HRC mác SS400 ở mức $532/tấn CFR Việt Nam.
HRC - Trung Quốc: Công ty thương mại Hồng Kông báo giá chào HRC mác SS400 ở mức $500/tấn FOB Trung Quốc.
HRC - Trung Quốc: Công ty thương mại Đông Trung Quốc báo mức chỉ báo HRC mác SS400 ở mức $492,50/tấn FOB Trung Quốc.
HRC - Trung Quốc: Công ty thương mại Đông Trung Quốc báo mức chỉ báo HRC mác Q235 ở mức $478,50/tấn FOB Trung Quốc.
HRC - Trung Quốc: Công ty thương mại Đông Trung Quốc báo giá chào HRC mác Q235 ở mức $483/tấn FOB Trung Quốc.
HRC - ASEAN: Công ty thương mại Việt Nam báo giá giao dịch HRC mác SAE1006 nguồn gốc Indonesia ở mức $532,50/tấn CFR Việt Nam.
HRC - ASEAN: Công ty thương mại Việt Nam báo giá giao dịch HRC mác SAE1006 nguồn gốc Indonesia ở mức $532,50/tấn CFR Việt Nam.
HRC - ASEAN: Công ty thương mại Việt Nam báo giá chào HRC mác SAE1006 nguồn gốc Indonesia ở mức $532/tấn CFR Việt Nam.
HRC - ASEAN: Công ty thương mại Việt Nam báo giá chào mua chỉ báo (indicative bid) HRC mác SAE1006 nguồn gốc Indonesia ở mức $528/tấn CFR Việt Nam.
HRC - ASEAN: Công ty thương mại Việt Nam báo giá chào HRC mác SAE1006 nguồn gốc Nhật Bản ở mức $567,50/tấn CFR Việt Nam.
HRC - ASEAN: Công ty thương mại Việt Nam báo giá chào HRC mác SAE1006 nguồn gốc Ấn Độ ở mức $570/tấn CFR Việt Nam.
HRC - ASEAN: Nhà máy Việt Nam báo giá chào HRC mác SAE1006 nguồn gốc Indonesia ở mức $532/tấn CFR Việt Nam.
Thép cuộn cán nguội (CRC) - Trung Quốc: Nhà máy Việt Nam báo giá chào CRC mác SPCC ở mức $590/tấn FOB Trung Quốc.
CRC - Trung Quốc: Công ty thương mại Hồng Kông báo giá chào CRC mác SPCC ở mức $560/tấn FOB Trung Quốc.
CRC - Trung Quốc: Công ty thương mại Đông Trung Quốc báo giá chào CRC mác SPCC ở mức $553/tấn FOB Trung Quốc.
Thép tấm (Plate) - Trung Quốc: Công ty thương mại Hồng Kông báo giá chào thép tấm mác SS400 ở mức $565/tấn FOB Trung Quốc.
Thép tấm (Plate) - Trung Quốc: Công ty thương mại Hồng Kông báo giá chào thép tấm mác Q235 ở mức $535/tấn FOB Trung Quốc.
Thép mạ kẽm nhúng nóng (HDG) - Trung Quốc: Công ty thương mại Đông Trung Quốc báo giá chào HDG mác SGCC ở mức $556/tấn FOB Trung Quốc.
HRC Châu Âu: Giá giảm nhẹ trong giao dịch ảm đạm
Giá thép cuộn cán nóng (HRC) Châu Âu giảm do hoạt động thương mại không thể phục hồi, với hầu hết khách hàng đứng ngoài quan sát khi các cuộc đàm phán cho các đơn đặt hàng quý 1 tiếp tục diễn ra.
Trong hầu hết các trường hợp, các cuộc đàm phán này vẫn chưa thực sự diễn ra do một số nhà máy vẫn đang chào bán số lượng hạn chế cho sản lượng tháng 12 và chưa làm rõ hoàn toàn quan điểm của họ cho quý đầu tiên.
Chỉ số HRC Tây Bắc Châu Âu giảm €0,25/tấn xuống €752,5/tấn xuất xưởng (ex-works), trong khi chỉ số HRC nội địa Ý giảm €0,50/tấn xuống €740,25/tấn xuất xưởng.
Một người mua ở phía Bắc gần đây đã đưa ra mức giá chào mua €750/tấn giao tận nơi (delivered) cho khối lượng hàng lớn, tuy nhiên các nhà máy hiện đang từ chối đề xuất này. Các mức giá chào bán gần nhất được ghi nhận trong khoảng €760-800/tấn giao tận nơi cho sản lượng quý 1. Giá cho sản lượng tháng 1 thấp hơn một chút, tập trung xoay quanh mức €760-780/tấn giao tận nơi.
Các bên tham gia thị trường tiếp tục báo cáo những thách thức hậu cần liên quan đến mực nước thấp trên sông Rhine và sông Danube, ảnh hưởng đến việc vận chuyển nguyên liệu đầu vào và thành phẩm của các nhà máy. Hiệp hội Thép Đức (WV Stahl) ghi nhận sản lượng thép thô trong tháng 9 giảm 13% so với cùng kỳ năm trước xuống còn 2,6 triệu tấn, trong đó sản lượng thép dẹt giảm hơn 10% xuống 2,3 triệu tấn trong cùng thời gian.
Tại Ý, một nhà máy chào bán hàng cho sản lượng cuối năm ở mức €755-760/tấn giao tận nơi, trong khi khách hàng báo cáo mức giá €740-750/tấn xuất xưởng từ chính nhà sản xuất này. Giá chào bán được mô tả là cứng nhắc và ít có không gian thương lượng. Nhà cung cấp thứ hai thường xuất hiện ở thị trường Ý đã vắng mặt hôm nay, mức giá chào gần nhất là €760/tấn giao tận nơi. "Họ đã đưa ra mức €760/tấn cho tháng 12 nhưng giờ họ nói phân bổ cho tháng này đã hết, chúng tôi kỳ vọng mức tăng €30/tấn cho khối lượng tháng 1 sau khi có giá chào mới," một trung tâm dịch vụ thép cho biết. Cùng nhà máy đó đã chia sẻ rằng họ chưa có mức giá chào chính thức rộng rãi. Giao dịch diễn ra chậm chạp, một nhà sản xuất ống thép lớn tuyên bố hiện đang ở chế độ chờ đợi và quan sát.
Tại Tây Ban Nha, mức €780/tấn giao tận nơi đã được đưa ra cho sản lượng tháng 1 bởi một vài nhà máy đang tìm kiếm đơn hàng ở mức giá này. Tuần trước, một giao dịch đã được ghi nhận ở mức này với khối lượng 2.000 tấn.
Trên thị trường cán nguội, mức €900/tấn giao tận nơi tại Ý đã được ghi nhận hôm nay, với một người mua mô tả mức giá này là kịch bản tốt nhất cho các nhà máy nếu có thể đạt được. Ở phía Bắc, các mức giá có thể giao dịch gần nhất được ấn định ở €870-880/tấn giao tận nơi, trong khi giá chào bán nhìn chung quanh mốc €900/tấn.
Chỉ số thép cuộn cán nguội (CRC) tại Ý nhích tăng €5/tấn lên €865/tấn xuất xưởng hôm nay, trong khi chỉ số CRC Tây Bắc Châu Âu đi ngang ở mức €860/tấn xuất xưởng.
Mức giá HRC nhập khẩu không đổi trong ngày hôm nay do các nhà máy Châu Á không nhượng bộ về giá, thay vào đó chọn tập trung bán vào các thị trường có mức chi trả cao hơn. Các nhà máy Việt Nam hiện không tham gia thị trường, chờ đến tháng sau mới đưa ra các mức giá mới, một thương nhân cho biết. Chỉ báo giá từ Ấn Độ được ghi nhận ở mức $750-760/tấn CFR đến Antwerp, trong khi từ Thổ Nhĩ Kỳ là $630/tấn FOB, mặc dù người mua đã né tránh cả hai nguồn xuất xứ này do rủi ro liên quan đến hạn ngạch và Cơ chế Điều chỉnh Biên giới Carbon (CBAM).
Đánh giá HRC nhập khẩu CIF tại Ý đứng vững ở mức €645/tấn CIF.
Phôi thép toàn cầu: Giao dịch chậm lại
Thương mại phôi thép đường biển toàn cầu tuần này giảm bớt, do giá chào bán của Trung Quốc tăng cứng trong khi người mua lớn tại Thổ Nhĩ Kỳ và Hội đồng Hợp tác Vùng Vịnh (GCC) lùi lại sau khi đã mua vào trong hai tuần qua.
Đánh giá phôi thép CFR Thổ Nhĩ Kỳ hàng tuần không đổi ở mức $522,50/tấn CFR, với khoảng cách rộng hơn giữa giá chào mua và giá chào bán sau một giao dịch vào ngày 16/10 ở mức $521/tấn CFR.
Đánh giá phôi thép nội địa hàng tuần của Thổ Nhĩ Kỳ giảm $10/tấn xuống $552,50/tấn xuất xưởng, giảm theo thị trường thép thanh vằn địa phương do nhu cầu xây dựng yếu.
Các chào bán phôi thép Trung Quốc cho kỳ hạn giao cuối tháng 12 được chỉ báo ở mức $526-528/tấn CFR Thổ Nhĩ Kỳ, với cước phí cho tàu 50.000 tấn ước tính khoảng $58/tấn. Kỳ vọng của người mua Thổ Nhĩ Kỳ gần hơn với mức $520/tấn CFR, và người mua Đông Nam Á cũng kỳ vọng các giao dịch của Trung Quốc sẽ sớm chốt ở mức $460/tấn, so với các mức chào bán trong vài ngày qua ở hoặc ngay dưới $470/tấn FOB. Một mức chào bán xuất hiện hôm nay ở mức $460/tấn FOB Trung Quốc.
Một nhà máy Indonesia giữ giá chào ở mức $470/tấn FOB cho kỳ hạn giao tháng 1.
Đánh giá phôi thép FOB Biển Đen hàng tuần không đổi ở mức $460/tấn FOB, với các chuyến hàng và bán hàng vẫn rơi vào tình trạng đóng băng.
Người mua GCC im ắng trong tuần này sau khi hai giao dịch diễn ra với tổng khối lượng 90.000 tấn ở mức $465-470/tấn FOB Trung Quốc cách đây hơn mười ngày.
Thép thanh Thổ Nhĩ Kỳ: Thị trường tiếp tục yếu
Giá thép thanh vằn Thổ Nhĩ Kỳ tiếp tục chịu áp lực trong ngày, trong khi một giao dịch nhập khẩu thép phế liệu ở mức giá cao hơn đã không thúc đẩy được phản ứng từ người mua vốn đang nhận thấy mức nhu cầu tổng thể yếu kém.
Đánh giá thép thanh FOB Thổ Nhĩ Kỳ hàng ngày giảm $1,50/tấn xuống $600/tấn theo các chỉ báo mới nhất, khi các nhà máy cố gắng đẩy mạnh sản lượng trong một thị trường yếu.
Đánh giá thép thanh nội địa hàng ngày của Thổ Nhĩ Kỳ không đổi ở mức $598/tấn xuất xưởng chưa bao gồm thuế giá trị gia tăng (VAT), với mức tương đương bằng đồng Lira nhích nhẹ 20 TL/tấn lên 35.720 TL/tấn xuất xưởng đã bao gồm VAT.
Một số nhà máy Thổ Nhĩ Kỳ đã chỉ báo cho các người mua Châu Âu trong tuần này rằng $600/tấn FOB sẽ là mức giá có thể giao dịch, các nguồn tin cho biết. Các nhà xuất khẩu Thổ Nhĩ Kỳ đang ghi nhận tâm lý do dự từ các nhà nhập khẩu EU, và nhu cầu mua yếu ở các thị trường Đông Phi. Một số công ty thương mại Thổ Nhĩ Kỳ đang bán hàng Trung Quốc có giá cạnh tranh hơn sang Đông Phi.
Tại thị trường nội địa, các mức giá chào thấp nhất từ các nhà máy lớn nhất vẫn ổn định, trong khi biên độ giá tổng thể thu hẹp ở mức cao hơn. Tại Marmara, các nhà máy không còn giữ mức $615/tấn xuất xưởng, và $610/tấn là giá chào cao nhất từ ba nhà máy.
Một nhà máy lớn ở Izmir đã giảm giá $2/tấn xuống $598/tấn xuất xưởng, trong khi một nhà máy khác giữ nguyên ở mức $595/tấn. Một nhà máy lớn ở Iskenderun duy trì giá chào ở mức $591/tấn xuất xưởng cho thanh toán tiền mặt vào cuối tuần này.
HRC Mỹ: Người mua tìm cách vượt qua phần còn lại của năm
Người mua thép cuộn cán nóng (HRC) tại Mỹ đang cố gắng tích lũy đủ nguồn cung cho phần còn lại của năm trước nhu cầu dai dẳng, giá chào từ nước ngoài hạn chế và các nhà máy trong nước đồng loạt chuyển hướng sang đàm phán hợp đồng cho năm 2027.
Nhiều người mua báo cáo tuần này rằng có rất ít hoặc không có HRC gioa ngay (spot HRC), và hầu hết các nhà máy đang ưu tiên giải quyết các cam kết hợp đồng cho năm tới. Sự chuyển dịch trọng tâm của các nhà máy và tình trạng gián đoạn kéo dài từ các đợt bảo dưỡng định kỳ đã khiến người mua dự đoán sẽ có cực kỳ ít cơ hội mua hàng điểm trong thời gian còn lại của năm 2026, ngay cả khi vẫn còn hai tháng nữa.
Đánh giá giá HRC điểm hàng tuần của Mỹ ở mức $1.309,75/tấn ngắn (short ton - st) trên cơ sở xuất xưởng trong tuần từ 19-23/10, tăng $11/st so với tuần trước. Mức giá này dựa trên 19 giao dịch với tổng khối lượng 6.448 st, đều tăng so với tuần trước, mặc dù sản lượng tập trung chủ yếu vào một vài giao dịch lớn.
Thời gian giao hàng ổn định ở mức 7,8 tuần.
Người mua đang cố gắng gom góp nguồn cung cần thiết cho hết năm, nhưng các nhà phân phối và trung tâm dịch vụ lớn cũng trong tình trạng tồn kho mỏng tương tự và lo lắng rằng việc đáp ứng quá nhiều yêu cầu mua điểm nhỏ lẻ sẽ khiến chính họ bị thiếu hụt nguồn cung sau một thời gian.
Nhu cầu vẫn mạnh mẽ trong các phân khúc xây dựng phi nhà ở và công nghiệp nặng, trong khi các đơn hàng tồn đọng kéo dài có thể giữ cho nhiều đơn vị bận rộn ngay cả khi nhu cầu chậm lại trong mùa lễ hội và những tháng mùa đông lạnh giá tiếp theo.
Các nhà máy Mỹ vẫn chậm tiến độ đối với hầu hết các đơn hàng, bao gồm cả các lô hàng theo hợp đồng, ngăn cản người mua xây dựng kho tồn hoặc thêm khách hàng mới trừ khi có thép nhập khẩu để lấp khoảng trống.
Tuy nhiên, các nhà máy nước ngoài cũng đang căng sức sau một đợt tăng vọt các yêu cầu nhập khẩu từ khách hàng Mỹ.
Một số nhà máy hải ngoại đang cố gắng duy trì lịch cán thép hiệu quả phục vụ khách hàng địa phương và khu vực, và làn sóng người mua Mỹ đang gây áp lực lên khả năng chuyển đổi giữa quá nhiều độ dày (gauge) khác nhau được yêu cầu. Các nhà máy khác đơn giản là đã đạt đến giới hạn công suất dành riêng cho xuất khẩu.
Giá nhập khẩu HRC vào Mỹ theo hình thức giao ngay duy trì ở khoảng thấp $1.000/st đến bờ Vịnh Mỹ, nhưng các mức chào mới đã chuyển sang khoảng $1.100-1.200/st cho bất kỳ nguồn cung nào đến vào cuối năm nay hoặc trong quý 1/2027 do nhu cầu tăng cao.
Đánh giá giá HRC nhập khẩu của Mỹ cao hơn ở mức $1.060/st DDP Houston, là điểm giữa phản ánh giữa các mức chào bán mới cao hơn và các lô hàng giao ngay rẻ hơn.
Thép tấm (Plate)
Các nhà máy thép tấm của Mỹ vẫn thắt chặt nguồn cung và vận hành với thời gian giao hàng dài do nhiều đầu ra tiêu thụ chính cho thép tấm chưa có dấu hiệu chậm lại.
Nhu cầu thép tấm của Mỹ tiếp tục bị tiêu thụ bởi ngành đóng tàu, xây dựng trung tâm dữ liệu và công nghiệp nặng mà nhiều người mua kỳ vọng sẽ kéo dài sang năm tới. Giống như trên thị trường HRC, bất kỳ sự sụt giảm nhu cầu nào trong những tháng cuối năm 2026 có thể sẽ không được nhận thấy vì có quá nhiều nhà máy và trung tâm dịch vụ đang giải quyết các sổ đơn hàng tồn đọng.
Cân bằng cung - cầu tiếp tục hỗ trợ lập trường của các nhà máy về giá cả, với việc người mua gần đây cho biết giá đã tăng mạnh.
Đánh giá giá thép tấm ở mức $1.560/tấn ngắn (st) giao tận nơi và $1.530/st xuất xưởng, đi ngang so với tuần trước. Thời gian giao hàng duy trì ở mức 12,5 tuần.
HDG/CRC Mỹ: Khủng hoảng nguồn cung đe dọa đà tăng trưởng
Nhiều đơn vị tiêu thụ thép mạ kẽm nhúng nóng (HDG) và thép cuộn cán nguội (CRC) tại Mỹ đã bày tỏ lo ngại công khai và nội bộ trong tuần qua rằng tình trạng thiếu hụt nguồn cung thép diễn ra liên tục có rủi ro hạn chế các cơ hội tăng trưởng khi bước sang năm 2027.
Nhiều người mua cảm thấy bị mắc kẹt trong thế cân bằng cung - cầu hiện tại cho những tháng còn lại của năm 2026 với ít cơ hội giải quyết đáng kể các mối bận tâm về tồn kho trước cuối năm. Thời gian giao hàng đã đẩy sang tháng 12 và tháng 1 cho các đơn đặt hàng hôm nay, lượng đơn hàng tồn đọng vẫn phình to trên khắp chuỗi cung ứng thép Mỹ và nhiều nhà máy đã chuyển hướng sang đàm phán hợp đồng cho năm 2027.
Đánh giá giá giao ngay HDG gốc cán nguội xuất xưởng ở mức $1.527,25/tấn ngắn (st) trong tuần từ 19-23/10, tăng $16,25/st so với tuần trước. Mức giá dựa trên 10 giao dịch với tổng khối lượng 2.867 st.
Giá HDG gốc cán nóng xuất xưởng của Mỹ tăng $9,25/st đạt $1.524,75/st vào cuối tháng 10 dựa trên 6 giao dịch với tổng khối lượng 2.135 st.
Thời gian giao hàng cho cả hai loại HDG ổn định ở mức 8,8 tuần.
Giá CRC xuất xưởng của Mỹ đạt $1.525/st, tăng $15,25/st so với tuần trước dựa trên 4 giao dịch với tổng khối lượng 577 st. Chỉ báo giá từ người mua và nhà máy hỗ trợ thêm cho mức giá đánh giá.
Thời gian giao hàng giữ ở mức 9,9 tuần.
Thị trường nước ngoài không phải là nơi hoạt động sôi nổi để người mua tìm kiếm các loại thép, với một số nhà máy nước ngoài không đưa ra giá chào.
Giá nhập khẩu HDG gốc cán nguội của Mỹ được đánh giá ở mức $1.430/st vào cuối tháng 10, giảm $15/st do hoạt động chung chậm lại và một vài chỉ báo giá từ người mua.
Người mua Mỹ đang cố gắng xây dựng tồn kho không chỉ để kéo dài qua cuối năm 2026, mà còn tạo vùng đệm chuyển tiếp chống lại các hợp đồng mới được đề xuất bởi các nhà máy vốn đã cắt giảm cam kết nguồn cung trong năm 2027. Các nhà máy muốn giới hạn sản lượng phân bổ cho các hợp đồng năm tới để có thể giải phóng thêm công suất làm hàng bán điểm và khắc phục tình trạng tồn đọng, nhưng hầu hết người mua Mỹ lo ngại các thỏa thuận nguồn cung bị giới hạn này sẽ không đủ nếu nhu cầu tiếp tục tăng vào năm tới.
Các trung tâm dịch vụ lớn và nhà sản xuất thiết bị gốc (OEM) đang tranh giành để đảm bảo số lượng tấn cần thiết nhằm đáp ứng dự báo nhu cầu của họ, nhưng một số đã cảnh báo trong các cuộc họp báo cáo kết quả kinh doanh rằng nguồn cung thắt chặt có thể làm nhụt đà tăng trưởng của các công ty vào năm tới.
Nhu cầu vẫn kiên cường, gây thêm áp lực lên người mua trong việc tìm kiếm nguồn cung bằng mọi giá trong môi trường thiếu thanh khoản hiện tại. Lượng đơn hàng tồn đọng rất lớn, giữ cho các nhà máy và trung tâm dịch vụ bận rộn ngay cả khi nhu cầu chung chậm lại. Tuy nhiên, nhu cầu ở nhiều phân khúc không hề chậm lại chút nào.
Xây dựng phi nhà ở, dẫn đầu là trung tâm dữ liệu và hạ tầng năng lượng liên quan, cũng như sản xuất công nghiệp đang giữ vững và đã thúc đẩy các dự báo nhu cầu lạc quan trong năm 2027 cho nhiều bên tham gia thị trường thép. Cơ sở hạ tầng công cộng, bao gồm việc xây dựng bức tường biên giới, cũng cung cấp một nền tảng nhu cầu đáng tin cậy cho những năm tới.
Các lĩnh vực này đặc biệt quan trọng vì chúng không phụ thuộc vào tâm lý người tiêu dùng. Các lĩnh vực như sản xuất ô tô và xây dựng nhà ở mới không tăng trưởng cùng tốc độ đối với nhiều nhà máy thép và người mua vì chi phí vay cao và lạm phát dai dẳng đã bào mòn sức mua của người tiêu dùng và niềm tin ngắn hạn trong việc thực hiện các khoản mua sắm lớn.
Sản xuất công nghiệp, xây dựng trung tâm dữ liệu và phát triển hạ tầng công cộng được hỗ trợ bởi đầu tư tổ chức, từ chính phủ liên bang hoặc các tập đoàn tư nhân lớn, và cho đến nay đã chứng minh ít bị tổn thương hơn trước chi phí nguyên vật liệu và lãi suất cao hơn. Sự đầu tư đó đã mang lại cho nhiều người mua niềm tin để tiếp tục tìm kiếm nguồn thép ở mức giá ngày càng cao vì nhu cầu dự kiến vẫn sẽ giữ nguyên.
Sự thiếu hụt thép sau đó đã khiến ngày càng nhiều người mua lo lắng họ sẽ không đạt được tiềm năng tối đa vào năm tới trong một thị trường vốn dĩ có nhu cầu mạnh mẽ ở nhiều lĩnh vực.
Nhập khẩu quặng sắt của Trung Quốc giảm trong tháng 9
Nhập khẩu quặng sắt của Trung Quốc giảm so với cùng kỳ năm ngoái trong tháng 9 nhưng tăng so với tháng trước, do biên lợi nhuận giảm sút của các nhà máy Trung Quốc đã làm giảm các chuyến hàng quặng sắt từ Úc và Brazil trong mùa cao điểm truyền thống của Trung Quốc.
Nhập khẩu quặng sắt của Trung Quốc giảm 5,6% so với cùng kỳ năm ngoái và tăng 1,2% so với tháng trước lên 109,75 triệu tấn trong tháng 9, theo dữ liệu hải quan. Nhập khẩu trong giai đoạn tháng 1 - tháng 9 đạt tổng cộng 955 triệu tấn, tăng 4% so với cùng kỳ năm trước.
Nhập khẩu của nước này từ Úc, nhà cung cấp khối lượng lớn nhất cho Trung Quốc, đã giảm 7,2% so với cùng kỳ xuống 65,3 triệu tấn trong tháng 9. Port Hedland đã vận chuyển 41 triệu tấn quặng sắt sang Trung Quốc trong tháng 9, thấp hơn 2% so với một năm trước đó.
Nhập khẩu của Trung Quốc từ Brazil, nguồn cung cấp lớn thứ hai, giảm 5% so với cùng kỳ xuống 26 triệu tấn trong tháng 9.
Nhập khẩu từ Ukraine và Iran đều giảm mạnh, nhưng sự gia tăng nhập khẩu từ Ấn Độ và dự án Simandou ở Guinea đã giúp bù đắp một phần sụt giảm này.
Biên lợi nhuận ngày càng tồi tệ tại các nhà máy thép Trung Quốc là nguyên nhân chính dẫn đến sự sụt giảm nhập khẩu. Đến mùa cao điểm vào tháng 9, mức thua lỗ đã mở rộng lên 200-350 NDT/tấn ($30-52/tấn), buộc nhiều nhà máy phải tiến hành bảo trì hoặc cắt giảm sản lượng tại Trung Quốc.
Chỉ số ICX® 61% FE CFR Thanh Đảo giảm từ $99,25/tấn mét khô (dmt) vào ngày 1/9 xuống $92,75/dmt vào ngày 30/9, do biên lợi nhuận âm của các nhà máy dẫn đến giảm vận hành, cũng như nhu cầu mua và tích trữ trước kỳ nghỉ Quốc khánh 1-7/10 yếu hơn.
Bảng số liệu nhập khẩu quặng sắt của Trung Quốc (đơn vị: nghìn tấn)
Xuất xứ | T10/2026 | T10/2025 | ± % | T1-T9/2026 | T1-T9/2025 | ± % |
Úc | 65.304 | 70.361 | -7,2 | 569.988 | 560.323 | 1,7 |
Brazil | 26.016 | 27.381 | -5 | 203.705 | 196.496 | 3,7 |
Ấn Độ | 1.309 | 850 | 54 | 20.336 | 16.916 | 20,2 |
Nam Phi | 4.249 | 4.419 | -3,8 | 30.475 | 32.000 | -4,8 |
Nga | 1.511 | 1.569 | -3,7 | 10.762 | 9.239 | 16,5 |
Ukraine | 158 | 1.033 | -84,7 | 7.154 | 11.740 | -39,1 |
Canada | 541 | 1.452 | -62,7 | 11.517 | 13.412 | -14,1 |
Chile | 511 | 601 | -15 | 9.823 | 6.198 | 58,5 |
Peru | 2.073 | 1.491 | 39 | 18.163 | 11.674 | 55,6 |
Iran | - | 551 | -100 | 1.845 | 4.398 | -58 |
Mauritania | 1.000 | 654 | 53 | 6.876 | 6.931 | -0,8 |
Mông Cổ | 777 | 913 | -14,9 | 6.805 | 6.601 | 3,1 |
Malaysia | 244 | 192 | 26,9 | 1.712 | 1.736 | -1,4 |
New Zealand | 77 | 157 | -50,6 | 2.023 | 2.059 | -1,7 |
Khác | 5.983 | 4.670 | 28,1 | 53.818 | 38.618 | 39,4 |
Tổng cộng | 109.754 | 116.295 | -5,6 | 955.002 | 918.341 | 4 |
Nguồn: GTTS
Hàn Quốc đề xuất thuế chống bán phá giá đối với thép mạ kẽm Trung Quốc
Ủy ban Thương mại Hàn Quốc đã đề xuất áp thuế chống bán phá giá (AD) đối với thép cán nguội mạ kẽm nhập khẩu từ Trung Quốc sau khi phát hiện các sản phẩm này được bán với giá thấp không công bằng và gây thiệt hại vật chất cho các nhà sản xuất trong nước, ủy ban thông báo vào ngày 26/10.
Ủy ban đã đưa ra kiến nghị tại cuộc họp ngày 23/10, sau cuộc điều tra cuối cùng đối với các sản phẩm thép cán nguội phủ kẽm và hợp kim kẽm từ Trung Quốc. Cuộc điều tra diễn ra sau đơn kiện từ các nhà sản xuất Hàn Quốc bao gồm Dongkuk CM, KG Steel và SeAH CM.
Ủy ban đề xuất mức thuế từ 22,34% đến 33,67% đối với các nhà cung cấp Trung Quốc sau khi xác định rằng hàng nhập khẩu bán phá giá đã gây hại cho ngành sản xuất trong nước.
Các mức thuế đề xuất là 22,34% đối với Inner Mongolia Baotou Steel Union và các công ty liên kết, 25,75% đối với Baoshan Iron and Steel (Baosteel) và các công ty liên kết, 26,28% đối với Shougang Jingtang United Iron and Steel và các công ty liên kết, và 33,67% đối với Winstone Development.
Ủy ban cũng đề xuất chấp nhận cam kết giá thời hạn 5 năm từ 10 nhà xuất khẩu Trung Quốc. Điều này sẽ cho phép các nhà xuất khẩu tham gia tiếp tục cung cấp cho Hàn Quốc trong khi đáp ứng các cam kết về giá tối thiểu đã thỏa thuận.
Thép cán nguội mạ kẽm được sử dụng rộng rãi trong xây dựng, sản xuất ô tô, thiết bị gia dụng, đồ nội thất, ống thép và các ứng dụng công nghiệp khác. Cuộc điều tra bao gồm thép tấm và thép băng cán nguội được phủ kẽm hoặc hợp kim kẽm, bao gồm các sản phẩm được sơn và phủ. Các sản phẩm này thuộc mã HS: 7210.41.0000, 7210.49.9010, 7210.49.9090, 7210.61.0000, 7210.70.2000, 7212.30.9010, 7212.30.9090, 7212.40.2000, 7225.92.9091, 7225.92.9099 và 7226.99.3000. Hàn Quốc đã nhập khẩu 520.000 tấn thép cán nguội mạ kẽm từ Trung Quốc theo các mã này vào năm 2025, dữ liệu từ Global Trade Tracker cho biết.
Cuộc điều tra bắt đầu vào tháng 11/2025 để xác định liệu hàng nhập khẩu từ Trung Quốc có bị bán phá giá tại Hàn Quốc và gây tổn hại cho các nhà sản xuất trong nước hay không.
Kiến nghị của ủy ban hiện sẽ được gửi tới Chính phủ Hàn Quốc để đưa ra quyết định cuối cùng. Nếu được thông qua, các biện pháp CBPG sẽ có hiệu lực trong 5 năm.
Nhật Bản hoàn tất thuế chống bán phá giá đối với thép không gỉ Trung Quốc
Bộ Kinh tế, Thương mại và Công nghiệp Nhật Bản (Meti) và Bộ Tài chính đã quyết định áp thuế chống bán phá giá (AD) đối với thép không gỉ cán nguội dạng dải và tấm có chứa niken từ Trung Quốc và Đài Loan trong 5 năm, các bộ cho biết hôm nay.
Thuế đợt này sẽ giữ nguyên ở mức tương tự như các biện pháp tạm thời được áp dụng vào tháng 7, dao động từ 3,6% đến 42,1%, và sẽ áp dụng từ ngày 31/10/2026 đến ngày 30/10/2031.
Các sản phẩm nằm trong phạm vi là thép không gỉ chứa ít nhất 10,5% crom và hơn 0,6% niken. Những sản phẩm này được sử dụng rộng rãi trong nhiều ngành công nghiệp nhờ khả năng chống ăn mòn và tính thẩm mỹ.
Các bộ đã khởi xướng một cuộc điều tra vào tháng 7/2025 sau đơn kiện nộp vào tháng 5/2025 bởi bốn nhà sản xuất trong nước: Nippon Steel, Nippon Yakin Kogyo, NAS Stainless Steel Strip và Nippon Kinzoku. Các công ty lập luận rằng hàng nhập khẩu giá rẻ từ Trung Quốc và Đài Loan đang gây hại cho các nhà sản xuất nội địa.
Cuộc điều tra đã tìm thấy bằng chứng về hàng nhập khẩu bán phá giá từ Trung Quốc và Đài Loan, thiệt hại vật chất đối với ngành công nghiệp nội địa Nhật Bản, và mối quan hệ nhân quả giữa hai yếu tố này, qua đó kết luận rằng việc áp thuế là cần thiết, một quan chức Meti phát biểu với Argus.
Các kết quả này là thành quả của một cuộc điều tra công bằng và độc lập được chính phủ Nhật Bản thực hiện theo đúng các quy tắc của WTO, các nhóm ngành gồm Liên đoàn Sắt thép Nhật Bản (JISF), Hiệp hội Thép Đặc biệt Nhật Bản và Hiệp hội Thép Không gỉ Nhật Bản cho biết trong một tuyên bố chung. Ngành thép Nhật Bản sẽ tiếp tục giám sát các hành vi nhập khẩu không công bằng và tham vấn với chính phủ về các biện pháp phòng thủ thương mại bổ sung khi cần thiết, các nhóm này cho biết.
Nhật Bản hiện có 8 biện pháp CBPG đang có hiệu lực, bao gồm cả các biện pháp tạm thời. Trong số này, có 3 biện pháp liên quan đến các sản phẩm thép, theo quan chức Meti.
Nhật Bản đã tăng cường sử dụng các biện pháp CBPG trong những năm gần đây. Các hành động phòng vệ thương mại ngày càng được sử dụng rộng rãi trên toàn thế giới và các yêu cầu từ các công ty Nhật Bản cũng đang tăng lên, quan chức này cho biết. Quan chức này nhấn mạnh rằng thuế không tự động áp dụng khi nộp đơn kiện, mà chỉ sau một cuộc điều tra theo từng trường hợp về hành vi bán phá giá, thiệt hại và mối quan hệ nhân quả phù hợp với các quy tắc của WTO và luật pháp trong nước.
Ngành thép ngày càng lo ngại về công suất sản xuất thép dư thừa của Trung Quốc. Nhưng biện pháp CBPG không nhằm mục đích giải quyết bản thân công suất dư thừa, quan chức này nói. Thay vào đó, nó dựa trên các phát hiện rằng hàng nhập khẩu bán phá giá gây thiệt hại cho ngành công nghiệp trong nước. Chính phủ sẽ tiếp tục giám sát tác động thị trường của biện pháp này, tập trung vào xu hướng nhập khẩu và việc nộp thuế kể từ khi áp dụng mức thuế tạm thời vào tháng 7.
Giá thép cuộn cán nguội không gỉ Châu Á giữ ổn định trong bối cảnh nhu cầu yếu
Giá thép cuộn cán nguội (CRC) không gỉ tại Châu Á vẫn duy trì không đổi trong tuần qua do nhu cầu mua tiếp tục yếu và giao dịch giao ngay bị hạn chế.
Tại Trung Quốc, giá chào xuất khẩu đối với thép cuộn cán nguội ổn định so với tuần trước. Tại Indonesia, các truy vấn mua hàng gia tăng sau các báo cáo về khả năng cắt giảm sản lượng, nhưng khối lượng giao dịch thực tế vẫn ở mức hạn chế. Giá niken tăng cũng giúp các nhà máy duy trì giá chào ổn định.
Đối với nguồn nguyên liệu thượng nguồn, giá gang niken (NPI) giảm nhẹ do nhu cầu thu mua yếu từ các nhà máy thép không gỉ. Trong khi đó, đợt hạn hán liên quan đến El Niño đã ảnh hưởng đến sản lượng niken ở Indonesia, làm gia tăng rủi ro về nguồn cung khi các nhà sản xuất có thể phối hợp cắt giảm sản lượng. Tuy nhiên, nguồn cung cấp nước dự kiến sẽ cải thiện khi mùa mưa đến vào tháng 12.
Ngành thép Anh kỳ vọng giá tăng vào năm 2027; nhập khẩu hàng gia chế có thể làm suy yếu quy định thương mại
Ngành thép Vương quốc Anh dự báo giá sẽ tăng trong năm 2027 mặc dù kỳ vọng nhu cầu nhìn chung vẫn ảm đạm, với các diễn biến quy định then chốt, chẳng hạn như việc bắt đầu Cơ chế Điều chỉnh Biên giới Carbon (CBAM) của Anh và những thay đổi hạn ngạch tự vệ gần đây, tiếp tục là tâm điểm tại cuộc họp chung hàng năm của Hiệp hội Thương mại Thép Quốc tế (ISTA) và Hiệp hội Thép Quốc gia (NSA) năm 2026.
Với nhiều bên tham gia thị trường quy tụ tại Leeds cho cuộc họp chung hàng năm vào ngày 22/10, tác động của các hạn ngạch thuế quan sửa đổi của Anh là chủ đề chính, với những lo ngại vẫn tồn tại về việc liệu sản lượng nội địa của Anh có thể lấp đầy các khoảng trống nguồn cung do môi trường nhập khẩu thắt chặt hơn để lại hay không.
Một diễn giả phát biểu rằng thị trường vẫn do nguồn cung dẫn dắt, do nhu cầu đối với hầu hết các sản phẩm nhìn chung vẫn yếu hơn, mặc dù không phải suy thoái. Giống như các động lực ảnh hưởng đến thị trường Châu Âu, các nguồn tin tại sự kiện lưu ý rằng một điểm tranh cãi lặp đi lặp lại trong các cuộc đàm phán là việc phân bổ rủi ro, với việc người mua ưu tiên mua đứt theo các điều kiện đã bao gồm thuế, bao gồm cả các khoản chi phí CBAM tiềm ẩn.
Tuy nhiên, do sự không chắc chắn về các chi phí CBAM cuối cùng này — dù là do lo ngại về việc xác minh hay tính minh bạch hạn chế về đầu vào khi mua từ các đơn vị cán lại — các thương nhân vẫn ngần ngại chốt hợp đồng ở mức giá đứt hoặc chào bán theo điều kiện đã bao gồm chi phí, do khả năng phát sinh các chi phí cao hơn dự kiến làm xói mòn biên lợi nhuận. Người mua và người bán tại sự kiện đã ám chỉ đến các điều khoản hợp đồng bổ sung đang được cân nhắc, hoặc để chia sẻ bất kỳ chi phí CBAM nào cao hơn dự kiến hoặc hoãn bất kỳ khoản phí CBAM nào cho đến khi chi phí cuối cùng có thể được xác định, nhưng những điều này đã nhận được phản ứng trái chiều.
Sự không chắc chắn này cũng đã lan sang các biện pháp tự vệ, với sự gia tăng các giá chào bán trên cơ sở DAP, so với các điều kiện DDP truyền thống hơn được sử dụng tại thị trường Anh, khi người bán tìm cách hạn chế mức độ rủi ro đối với bất kỳ chi phí bổ sung nào từ nguyên liệu nhập khẩu vượt quá khối lượng hạn ngạch được phân bổ.
Đối với nhập khẩu thép cuộn cán nóng vào Anh, tính đến ngày 26/10, hạn ngạch cho các quốc gia còn lại (residual country quota) đã hoàn toàn kiệt hằng, trong khi Ấn Độ đã đạt 94% hạn ngạch 8.364 tấn mét được phân bổ. Hạn ngạch của Hàn Quốc đứng ở mức 20,3% được phân bổ trên tổng số 2.196 tấn, trong khi hạn ngạch lớn nhất, HRC có xuất xứ từ EU, đã phân bổ 65.700 tấn trên tổng số 93.750 tấn, dữ liệu từ Bộ Kinh doanh và Thương mại Anh cho thấy.
Nhập khẩu hàng gia chế có thể làm suy yếu quy định
Theo nhiều thành viên diễn đàn và khán giả, dòng hàng thép gia chế chảy vào vẫn là mối bận tâm chính, với nhiều người cho rằng nó sẽ làm suy yếu các biện pháp tự vệ hiện tại đang tác động đến các nguyên liệu thượng nguồn và có thể được sử dụng để lách CBAM từ năm 2027. Giống như ở EU, không có hạn ngạch đối với sản xuất hạ nguồn, với sự bảo hộ hạn chế được cung cấp bởi các biện pháp tự vệ của EU đối với nguyên liệu xuất khẩu từ Anh để gia công trước khi được nhập khẩu lại (hoặc ngược lại).
Một nguồn tin có liên hệ chặt chẽ với các cảng ở Anh ghi nhận sự gia tăng lớn của các hàng hóa gia chế này đi vào đất nước trong năm 2026 và cho biết họ kỳ vọng xu hướng này sẽ tiếp tục cho đến khi chính phủ cung cấp sự bảo hộ đầy đủ.
Các vấn đề hậu cần
Các vấn đề hậu cần, từ chi phí nhiên liệu duy trì ở mức cao ảnh hưởng đến cước vận tải đường bộ và đường thủy đến sự thay đổi trong mô hình nhập khẩu gây ra tình trạng ách tắc nghiêm trọng tại cảng, cũng là chủ đề thảo luận chính trong sự kiện, với kỳ vọng chuyển hướng sang các đợt thép chảy vào lớn xung quanh ngày làm mới hạn ngạch hàng quý.
Kết quả là, các nguồn tin kỳ vọng sự chậm trễ theo chu kỳ, với một số sự chậm trễ đã được các cơ quan quản lý cảng ghi nhận tiếp sau đợt làm mới hạn ngạch gần đây. Một số nguyên liệu đã gặp khó khăn trong việc thông quan kịp thời cho ngày đầu tiên của kỳ hạn ngạch, khiến các nhà nhập khẩu có khả năng phải chịu các chi phí ngoài hạn ngạch. Tương tự, người trình bày tại sự kiện cũng nhấn mạnh rằng tình trạng tồn đọng nghiêm trọng đang hình thành trên tất cả các sản phẩm nhập khẩu do lượng nguyên liệu tràn vào được canh thời gian xung quanh các đợt làm mới hạn ngạch do không đủ bến đỗ và dẫn đến tình trạng tàu phải xếp hàng, làm tăng rủi ro chi phí lưu tàu (demurrage). Cùng với nhân lực bổ sung cần thiết để di chuyển nguyên liệu qua hệ thống kho bãi hoặc chuẩn bị cho vận tải nội địa, một số bên tham gia thị trường tại sự kiện chia sẻ mối lo ngại rộng hơn rằng các xu hướng này có khả năng tiếp tục trong dài hạn.
DỮ LIỆU THỔ NHĨ KỲ: Nhập khẩu thép bán thành phẩm tháng 1-8 giảm 5% so với cùng kỳ
Tổng lượng thép bán thành phẩm nhập khẩu trong tháng 1-8 của Thổ Nhĩ Kỳ đạt 5,27 triệu tấn mét, giảm 5% so với cùng kỳ năm ngoái trong bối cảnh áp dụng các quy định nhập khẩu mới, dữ liệu hàng tháng mới nhất từ Viện Thống kê Thổ Nhĩ Kỳ (TUIK) cho thấy.
Vào tháng 9/2025, Bộ Thương mại Thổ Nhĩ Kỳ đã ban hành quy định nhập khẩu mới liên quan đến Chế độ Gia công Chuyển tiếp (Inward Processing Regime - DIR), rút ngắn thời hạn của Giấy phép Gia công Chuyển tiếp và thiết lập yêu cầu nguồn cung nội địa tối thiểu 25% cho việc sản xuất hàng hóa dự định xuất khẩu.
Bất chấp quy định mới, dòng hàng chảy vào từ Nga và Trung Quốc vẫn mạnh mẽ. Nhập khẩu từ Nga, nhà cung cấp lớn nhất, đã tăng 1% so với cùng kỳ lên 2,01 triệu tấn trong 8 tháng đầu năm 2026, mặc dù giảm 71,8% so với tháng trước trong tháng 8 xuống 85.500 tấn, do căng thẳng gia tăng giữa Nga và Ukraine làm ảnh hưởng đến thương mại thép bán thành phẩm trên tuyến Biển Đen.
Đánh giá phôi thép xuất khẩu CIS ở mức $485/tấn FOB Biển Đen vào ngày 23/10, không đổi so với tuần trước trong bối cảnh nguồn cung tiếp tục hạn chế do sự gián đoạn cước vận tải kéo dài.
Trong khi đó, nhập khẩu thép bán thành phẩm của Thổ Nhĩ Kỳ từ Trung Quốc trong tháng 1-8 đã tăng 44% so với cùng kỳ lên 897.000 tấn, trong khi dòng hàng từ Malaysia giảm 43% xuống 784.000 tấn, dữ liệu của TUIK cho thấy.
Các nhà cung cấp hàng đầu khác trong tháng 1-8 là Algeria đạt 257.000 tấn, UAE đạt 180.000 tấn và Indonesia đạt 171.000 tấn, dữ liệu cho biết.
Đánh giá phôi thép nhập khẩu của Thổ Nhĩ Kỳ ở mức $520/tấn CFR Thổ Nhĩ Kỳ vào ngày 23/10, cũng không đổi so với tuần trước.
Hợp đồng thép mới của LME mở ra cánh cửa mới tới giá chuẩn HRC Trung Quốc
Sàn Giao dịch Kim loại Luân Đôn (LME) dự kiến sẽ ra mắt hợp đồng tương lai Thép HRC Thượng Hải mới vào ngày 27/10 theo đúng kế hoạch, mang lại cho các thương nhân quốc tế quyền truy cập điện tử trực tiếp đầu tiên vào giá chuẩn thép dẹt thống trị của Trung Quốc và có khả năng định hình lại cách các bên tham gia hải ngoại phòng ngừa rủi ro giá thép cuộn cán nóng.
Hợp đồng, được thanh toán bằng tiền mặt dựa trên giá thép cuộn cán nóng của Sàn Giao dịch Hàng hóa Kỳ hạn Thượng Hải (SHFE) quy đổi sang Đô la Mỹ, đánh dấu lần đầu tiên SHFE cấp phép một mức giá kim loại để giao dịch trên một sàn giao dịch của bên thứ ba.
Động thái này được thiết kế nhằm dễ dàng truy cập cho các công ty quốc tế vốn đã thiết lập hạ tầng trên LME, có khả năng định hướng lại các dòng quản trị rủi ro trước đây vốn yêu cầu sự tham gia trực tiếp vào thị trường nội địa Trung Quốc.
Mức giá thanh toán cuối cùng cho mỗi hợp đồng LME Steel HRC Shanghai hàng tháng sẽ được tính toán và công bố bởi Commodity Pricing and Analysis Limited, một công ty chị em với LME, đơn vị sẽ quản lý việc quy đổi giá Nhân dân tệ của SHFE HRC sang Đô la Mỹ.
Ngày đáo hạn hợp đồng được ấn định là ngày 15 hàng tháng, với điều kiện ngày đó rơi vào ngày làm việc tại Trung Quốc, Vương quốc Anh và Mỹ. Trường hợp không rơi vào ngày làm việc, ngày đáo hạn sẽ chuyển sang ngày làm việc hợp lệ trước đó trên cả 3 quyền tài phán. Tháng giao dịch đầu tiên, tháng 11/2026, do đó sẽ đáo hạn vào thứ Sáu, ngày 13/11/2026, vì ngày 15/11 rơi vào Chủ Nhật.
Việc giao dịch trong tháng giao dịch hiện hành sẽ kết thúc lúc 8:00 sáng giờ Luân Đôn vào ngày đáo hạn, với thời hạn đối ứng và thanh toán bù trừ là 10:00 sáng giờ Luân Đôn.
Việc ra mắt hợp đồng diễn ra trong bối cảnh dòng chảy thương mại thép toàn cầu vẫn nhạy cảm với tình trạng dư thừa công suất thép toàn cầu và khối lượng xuất khẩu của Trung Quốc.
Bằng cách cung cấp một công cụ thanh toán bằng USD kết nối trực tiếp với giá SHFE HRC, hợp đồng LME có thể mang lại cho các nhà máy, trung tâm dịch vụ và các công ty thương mại ngoài Trung Quốc một công cụ hiệu quả hơn để phòng ngừa rủi ro trước các biến động giá của Trung Quốc.