Các cuộc tấn công liên tiếp của Nga đã làm đình trệ sản xuất tại các doanh nghiệp sản xuất thép chủ chốt của Ukraine, trong khi rủi ro về các cuộc không kích tiếp theo đang làm phức tạp thêm các nỗ lực khôi phục công suất. Đồng thời, môi trường hoạt động của ngành đang thay đổi: EU đang hạn chế quyền tiếp cận của thép Ukraine và thắt chặt các yêu cầu về carbon, trong khi logistics xuất khẩu vẫn gặp nhiều vấn đề. Trong những điều kiện này, ngành thép Ukraine phải đối mặt với thách thức phát triển một mô hình hoạt động mới cho phép ngành này tồn tại trong môi trường đã thay đổi.
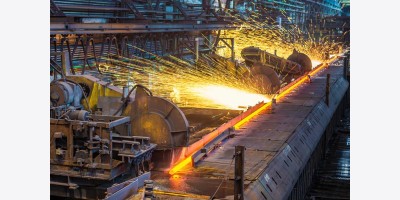
Ngành thép Ukraine thực tế đã mất đi khả năng chống chịu trong sản xuất: kể từ tháng 8, tất cả các nhà máy thép tích hợp đều đã bị tấn công, trong khi các cuộc không kích lặp đi lặp lại đã cản trở việc khôi phục công suất bị đình chỉ. Sau cuộc tấn công ngày 11 tháng 8 và việc đình chỉ sản xuất tiếp theo, Zaporizhstal đã bị trúng bom thêm ba lần nữa – vào các ngày 27 tháng 8, 12 tháng 9 và 17 tháng 9. Công ty mô tả mức độ hư hại là nghiêm trọng và cho biết chuỗi sản xuất của họ đã bị gián đoạn. Cuộc tấn công hồi tháng 8 vào ArcelorMittal Kryvyi Rih (AMKR) đã làm hư hại các cơ sở cung cấp điện và lò cao, trong khi các cuộc tấn công tiếp theo lại nhắm vào các cơ sở sản xuất và phụ trợ. Cuộc tấn công vào tháng 9 tại Kamet Steel đã vô hiệu hóa một phần hoạt động và cơ sở hạ tầng thiêu kết và lò cao của nhà máy này, trong khi các cơ sở công nghiệp tại Nhà máy Luyện kim Dnipro bị hư hại. Cuộc tấn công gần đây nhất, vào ngày 22 tháng 9, đã nhắm vào Interpipe tại Dnipro, khiến sản xuất hoàn toàn đình trệ. Sản lượng thép của Ukraine đã giảm 39% theo tháng trong tháng 8 xuống còn 277.000 tấn và thực tế đã bị đình chỉ hoàn toàn trong tháng 9.
Các cuộc tấn công liên tiếp cũng đang làm thay đổi kinh tế học của việc khôi phục các tài sản thép của Ukraine. Việc sửa chữa thiết bị và cơ sở hạ tầng sau mỗi cuộc tấn công mới đòi hỏi thêm chi phí, trong khi công suất được khôi phục vẫn phải đối mặt với các cuộc tấn công tiếp theo và không thể được đảm bảo một thời gian hoạt động kéo dài. Điều này đặc biệt quan trọng đối với các nhà máy thép tích hợp: thiệt hại đối với nguồn điện, lò cao, cơ sở sản xuất thép hoặc vận tải có thể làm đình trệ toàn bộ chuỗi sản xuất, có nghĩa là việc đầu tư vào các cơ sở riêng lẻ không cho phép các nhà máy nhanh chóng quay trở lại mức công suất bền vững. Trong những điều kiện này, việc khôi phục công suất không chỉ đòi hỏi đánh giá chi phí sửa chữa, mà còn phải cân nhắc tính an toàn của các hoạt động trong tương lai, khả năng tiếp cận năng lượng, logistics và cơ hội tiêu thụ.
Đồng thời, sự phục hồi của ngành thép Ukraine bị kìm hãm không chỉ bởi các rủi ro sản xuất và chiến tranh, mà còn bởi khả năng tiếp cận các thị trường xuất khẩu. Kể từ ngày 1 tháng 7, EU đã giới hạn lượng nhập khẩu thép miễn thuế từ các quốc gia thứ ba ở mức hạn ngạch tổng thể là 18,3 triệu tấn/năm và phân bổ cho Ukraine các hạn ngạch riêng cho từng quốc gia tổng cộng là 1,05 triệu tấn/năm. Con số này chỉ bằng khoảng một nửa khối lượng thực tế của các sản phẩm thép Ukraine chịu sự chi phối của các hạn chế mới. Vào năm 2025, lượng hàng xuất khẩu từ Ukraine đạt khoảng 2,65 triệu tấn. Hàng nhập khẩu vượt hạn ngạch phải chịu mức thuế 50%. Đối với Ukraine, điều này có ý nghĩa đặc biệt trong bối cảnh phần lớn công suất sản xuất thép bị đóng cửa: các lô hàng sang EU sẽ thấp hơn trong những tháng tới, điều này có thể ảnh hưởng đến việc phân bổ hạn ngạch trong tương lai của Ukraine. "Tháng 12 này, EU sẽ quyết định xem các hạn ngạch này nên được giảm hay tăng. Quyết định sẽ dựa trên khối lượng cung cấp từ Ukraine trong sáu tháng trước tháng 12. Rõ ràng là khối lượng cung cấp sẽ thấp hơn. Quyết định được đưa ra vào tháng 12 sẽ có hiệu lực trong năm đến mười năm tới. Chúng tôi lo ngại rằng chúng tôi có thể không có đủ thời gian để làm bất cứ điều gì về việc đó," Oleksandr Vodoviz, người đứng đầu Văn phòng Tổng Giám đốc tại Tập đoàn Metinvest, cho biết trong một cuộc phỏng vấn với cổng thông tin Strefa Biznesu của Ba Lan.
Một hạn chế khác đối với ngành thép Ukraine là Cơ chế Điều chỉnh Biên giới Carbon (CBAM) của EU, đã bước vào giai đoạn dứt điểm vào ngày 1 tháng 1 năm 2026. Các yêu cầu của cơ chế này sẽ dần trở nên khắt khe hơn, làm tăng tầm quan trọng của chi phí carbon đối với các nhà xuất khẩu. Các nhà sản xuất Ukraine phải tính đến chi phí phát thải khi cung cấp hàng cho thị trường EU, nhưng lại không có quyền tiếp cận nguồn hỗ trợ tài chính cho quá trình khử carbon có thể so sánh với nguồn vốn dành cho các công ty Châu Âu. "Chúng tôi cũng tin rằng Cơ chế Điều chỉnh Biên giới Carbon là bất công đối với Ukraine. Brussels đã chi khoảng 1 tỷ euro để giảm phát thải tại các cơ sở sản xuất thép của chính họ. Các nhà máy của Ukraine không nhận được sự hỗ trợ nào như vậy, trong khi tên lửa và máy bay không người lái bay qua đầu mỗi ngày," Oleksandr Vodoviz cho biết. Metinvest, giống như các nhà sản xuất thép khác, đã chuẩn bị các chương trình khử carbon trước chiến tranh và sẵn sàng cắt giảm phát thải, nhưng hiện tại lại thiếu các khoản tiền cần thiết để thực hiện chúng.
Đồng thời, các doanh nghiệp Ukraine đã và đang phát triển sản xuất thép tại Châu Âu, điều này có thể phần nào đóng vai trò là giải pháp thay thế cho việc khôi phục hoàn toàn công suất tại Ukraine. Như đã đưa tin, Metinvest đã mua lại một nhà máy ống tại Iasi, Romania, và cùng với công ty Danieli của Ý, đang xây dựng một tổ hợp luyện thép điện tại Piombino với công suất 2,7 triệu tấn/năm. Vào tháng 3 năm 2026, Interpipe đã hoàn tất việc mua lại nhà máy ống liền mạch tại Roman, Romania, nơi có thể tiếp nhận phôi thép từ các cơ sở của Ukraine. "Và cuối cùng nhưng không kém phần quan trọng, rõ ràng điều này đại diện cho một vị thế dự phòng nếu chúng tôi gặp bất kỳ vấn đề gì ở Ukraine," Giám đốc điều hành của công ty, ông Luca Zanotti, cho biết khi bình luận về việc mua lại cơ sở tại EU. AMKR đã là một phần trong cấu trúc sản xuất quốc tế của ArcelorMittal. Do đó, các tập đoàn Ukraine có thể sử dụng nguyên liệu thô và bán thành phẩm từ các tài sản địa phương của họ để sản xuất các sản phẩm tại các cơ sở ở Châu Âu, gần hơn với thị trường chính của họ.
Logistics vẫn là một hạn chế bổ sung: việc phong tỏa các cảng Biển Đen đã tước đi tuyến đường xuất khẩu đã được thiết lập của ngành thép Ukraine. Một tỷ lớn hàng hóa hiện đang được chuyển hướng bằng đường sắt, qua sông Danube và các cửa khẩu đường bộ vào EU, nhưng các tuyến đường này không thể thay thế hoàn toàn vận tải đường biển, đang bị ùn tắc và còn lâu mới an toàn. Ukrzaliznytsia liên tục bị tấn công: kể từ khi bắt đầu cuộc chiến tranh toàn diện, 509 đầu máy xe lửa đã bị hư hại, trong khi hơn 1.500 cuộc tấn công vào cơ sở hạ tầng đường sắt đã được ghi nhận vào năm 2026. Kết quả là, việc khôi phục công suất sản xuất thép đơn thuần sẽ không giải quyết được vấn đề xuất khẩu: nếu không có logistics an toàn với năng lực đủ lớn, các nhà máy Ukraine sẽ không thể quay trở lại khối lượng vận chuyển trước đây. Hơn nữa, trong các điều kiện hiện tại, các thị trường khác ngoài EU thực tế không thể tiếp cận được đối với các sản phẩm cấp thương mại do chi phí vận tải cao.
Cuối cùng, các thách thức mà ngành thép Ukraine đang phải đối mặt hiện vượt xa việc khôi phục công suất bị hư hại. Khi chiến tranh tiếp tục kéo dài, mô hình kinh tế của ngành đang thay đổi: các thị trường tiêu thụ đang thu hẹp lại, quyền tiếp cận EU ngày càng bị hạn chế, logistics xuất khẩu bị gián đoạn và các công ty Ukraine thiếu các nguồn lực để tiến hành hiện đại hóa thiết yếu. Nếu xu hướng này tiếp tục kéo dài trong vài năm nữa, câu hỏi sau chiến tranh sẽ không chỉ còn là làm thế nào để khôi phục công suất trước chiến tranh, mà còn là liệu việc làm đó có còn khả thi về mặt kinh tế hay không.
Nguồn tin: Satthep.net