Bước vào tuần giao dịch từ 26/10 đến 31/10, thị trường thép Trung Quốc tiếp tục chịu áp lực giảm khi quá trình chuyển giao từ mùa cao điểm mùa thu sang giai đoạn trầm lắng mùa đông đang diễn ra, với mức tiêu thụ thực tế không đạt kỳ vọng. Các yếu tố chi phối chính bao gồm: (i) nhu cầu thu mua hạ nguồn suy yếu, đặc biệt trong lĩnh vực xây dựng và chế tạo; (ii) tồn kho thép cuộn có giảm nhưng tốc độ đang chậm lại, trong khi tồn kho phế liệu tích lũy; (iii) giá nguyên liệu thô (than luyện cốc, quặng sắt) đồng loạt trượt dốc, làm sụt giảm nghiêm trọng lực đỡ từ nền tảng chi phí; (iv) các yếu tố thời tiết bất lợi như bão và mưa lớn tại khu vực phía Đông tiếp tục cản trở hoạt động giao dịch.
1. THỊ TRƯỜNG THÉP XÂY DỰNG
Thép thanh (Rebar)
Diễn biến giá: Tính đến cuối tuần qua, giá thép thanh giao tại kho Thượng Hải giảm 20 NDT/tấn xuống còn 3.080 NDT/tấn. Trên thị trường tương lai, hợp đồng giao tháng 1 giảm 17 NDT/tấn xuống 3.047 NDT/tấn. Tại thị trường xuất khẩu, mức giá đánh giá FOB Trung Quốc giảm xuống 475 USD/tấn (trọng lượng lý thuyết). Các nhà máy ở miền Bắc duy trì giá chào mác B500B ở mức 476-477 USD/tấn FOB.
Cung – cầu – tồn kho: Sản lượng thép thanh của các nhà máy tăng 8.400 tấn lên 1,75 triệu tấn, nhưng lượng tiêu thụ lại giảm mạnh 210.000 tấn xuống 2,01 triệu tấn. Tồn kho của các thương nhân hiện thấp hơn khoảng 15-20% so với cùng kỳ năm ngoái, gây ra tình trạng thiếu hụt cục bộ ở một số quy cách. Khối lượng giao dịch tại các thành phố lớn sụt giảm do người mua ngần ngại thu mua dù giá đã hạ, kết hợp với ảnh hưởng từ mưa bão tại miền Đông.
Dự báo tuần 26/10 – 31/10: Giá thép thanh dự kiến duy trì xu hướng ổn định hoặc giảm nhẹ do thiếu các động lực hỗ trợ rõ ràng trong ngắn hạn. Nếu mức tiêu thụ tiếp tục sụt giảm sâu hơn khi vào đông và các nhà máy không đẩy mạnh cắt giảm sản lượng, áp lực giảm giá sẽ ngày càng lớn.
Cuộn trơn (Wire rod)
Diễn biến giá: Mức giá đánh giá thép cuộn dây FOB Trung Quốc đi ngang ở mức 494 USD/tấn. Giá xuất xưởng đối với mác Q195 chất lượng làm lưới thép tại miền Bắc Trung Quốc ghi nhận ở mức 3.240 NDT/tấn. Đối với mác SAE1008, một nhà máy lớn ở miền Đông đã hạ giá chào xuống 500 USD/tấn FOB.
Cung – cầu: Lực cầu xuất khẩu rất hạn chế do người mua nước ngoài giữ tâm lý bi quan và kỳ vọng giá sẽ sớm giảm xuống dưới mốc 490 USD/tấn FOB.
Dự báo tuần 26/10 – 31/10: Cuộn trơn sẽ tiếp tục chịu áp lực đi xuống. Tuy nhiên, đà giảm có thể bị kìm hãm phần nào do các nhà máy không muốn mạo hiểm hạ giá bán quá sâu cho các lô hàng giao tháng 12 và năm sau.
2. THỊ TRƯỜNG THÉP CÔNG NGHIỆP
Cuộn cán nóng (HRC)
Diễn biến giá: Giá HRC xuất kho phổ biến tại Thượng Hải trượt xuống mức 3.240 NDT/tấn, tiệm cận mức thấp nhất trong hơn hai tháng qua. Trên thị trường xuất khẩu, giá HRC giảm 1 USD/tấn xuống 485 USD/tấn FOB Trung Quốc. Các nhà máy lớn vẫn giữ giá chào mác SS400 ở mức 500 USD/tấn FOB, nhưng các nhà máy tư nhân đã hạ mức giá giao dịch khả thi cho mác Q235 xuống 484-485 USD/tấn FOB.
Cung – cầu – tồn kho: Tốc độ xả kho đang chậm lại, với lượng tồn kho do các nhà máy và thương nhân nắm giữ chỉ giảm 90.000 tấn trong tuần qua (so với mức giảm 120.000 tấn của tuần trước đó), trong khi sản lượng lại tăng 30.000 tấn. Nhu cầu từ ngành chế tạo (ô tô, thiết bị gia dụng) ghi nhận mức tăng trưởng yếu nhất trong năm, đẩy biên lợi nhuận của các nhà máy sản xuất thép dẹt về mức gần như bằng không.
Dự báo tuần 26/10 – 31/10: HRC dự kiến tiếp tục biến động theo xu hướng yếu. Mặc dù dư địa giảm sâu hơn có thể bị hạn chế do giá đã ở vùng thấp, thị trường vẫn chịu áp lực lớn từ nguồn cung dồi dào, các đơn hàng đầu cuối yếu ớt và sự thiếu vắng các chính sách kích thích đủ mạnh.
Cuộn cán nguội (CRC)
Diễn biến giá: Giá CRC trung bình toàn quốc cho quy cách 1.0mm giảm 22 NDT/tấn xuống mức 3.705 NDT/tấn, trong đó giá tại Thượng Hải ghi nhận ở mức 3.660 NDT/tấn. Trên thị trường xuất khẩu, giá chào phổ biến từ các nhà máy lớn ở mức 555-560 USD/tấn FOB.
Cung – cầu – tồn kho: Tồn kho xã hội đạt 1,3696 triệu tấn, giảm 13.300 tấn, đánh dấu bước đảo chiều từ tăng sang giảm sau kỳ nghỉ lễ. Tuy nhiên, quá trình giảm kho chủ yếu do các nhà thương mại hạ giá xả hàng, trong khi lực mua từ người dùng cuối sụt giảm mạnh và duy trì thái độ chờ đợi.
Dự báo tuần 26/10 – 31/10: Thị trường cán nguội nhiều khả năng sẽ tiếp tục xu hướng đi xuống do nền tảng chi phí suy yếu và lực cầu chưa có dấu hiệu khởi sắc. Tuy nhiên, do giá đã tiệm cận đường chi phí sản xuất của một số nhà máy, không gian rớt giá sâu hơn có thể sẽ thu hẹp lại.
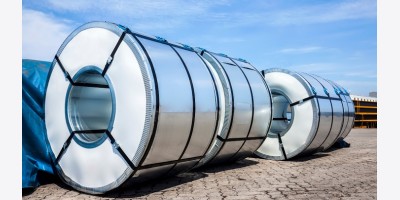
Cuộn mạ (Galvanized Coil/HDG)
Diễn biến giá: Theo đà trượt dốc chung của thị trường HRC và CRC, giá cuộn mạ nhúng nóng (HDG) nội địa tại các trung tâm giao dịch lớn tiếp tục bị điều chỉnh giảm. Trên kênh xuất khẩu, các nhà máy Trung Quốc cũng buộc phải hạ giá chào bán thêm nhằm tăng tính cạnh tranh, song khách hàng quốc tế vẫn liên tục gây áp lực đòi mức giá thấp hơn.
Cung – cầu – tồn kho: Lực mua từ các ngành công nghiệp hạ nguồn như sản xuất thiết bị gia dụng, kết cấu nhẹ và ô tô đang chững lại rõ rệt. Tốc độ tiêu thụ chậm chạp khiến lượng tồn kho tại các kho thương mại có dấu hiệu ứ đọng. Các đại lý buộc phải áp dụng chính sách chiết khấu sâu, chấp nhận cắt lỗ để xả hàng nhằm thu hồi dòng tiền dịp cuối tháng.
Dự báo tuần 26/10 – 31/10: Thị trường cuộn mạ sẽ duy trì xu hướng suy yếu và đối mặt với rủi ro rớt giá thêm. Trong bối cảnh nền tảng chi phí (HRC) sụp đổ và thiếu vắng các đơn hàng lớn từ nhóm sản xuất công nghiệp, giá cuộn mạ chưa thể tìm thấy điểm tựa phục hồi trong ngắn hạn.
Thép tấm (Medium/Heavy Plate)
Diễn biến giá: Giá thép tấm trung bình và dày ghi nhận xu hướng giảm lan rộng tại các thị trường trọng điểm. Mức giá giao ngay sụt giảm do tâm lý bi quan bao trùm khi hợp đồng tương lai liên tục đỏ sàn và sự lao dốc của thị trường phôi thép đầu vào.
Cung – cầu – tồn kho: Nhu cầu từ các công trình kết cấu thép và chế tạo máy móc hạng nặng sụt giảm do ảnh hưởng của thời tiết xấu (mưa bão ở khu vực phía Đông) và giai đoạn chuyển mùa. Mặc dù mảng đóng tàu vẫn duy trì tiến độ thu mua tương đối ổn định, lực cầu này không đủ sức hấp thụ lượng cung ứng dồi dào vẫn đang được các nhà máy duy trì ở mức cao, dẫn đến tồn kho xã hội bắt đầu tích lũy nhẹ.
Dự báo tuần 26/10 – 31/10: Giá thép tấm dự báo tiếp tục biến động theo chiều hướng đi xuống. Trừ khi các nhà máy lớn phát đi tín hiệu chủ động cắt giảm sản lượng thép tấm một cách quyết liệt, tình trạng cung vượt cầu cục bộ sẽ tiếp tục đè nặng lên giá bán trong tuần tới.
3. THỊ TRƯỜNG NGUYÊN LIỆU THÔ VÀ BÁN THÀNH PHẨM
Quặng sắt: Giá quặng mịn 62% Fe của Úc dao động quanh mức 93,5 USD/tấn CFR Trung Quốc. Thị trường chịu áp lực lớn do nguồn cung đường biển từ Úc và Brazil dồi dào, lượng tồn kho tại các cảng Trung Quốc tăng cao, cùng với thái độ thu mua dè dặt của các nhà máy thép đang chịu thua lỗ.
Than cốc & Than luyện cốc: Chi phí đầu vào đang yếu đi rõ rệt. Kỳ vọng nguồn cung gia tăng từ việc khôi phục sản xuất tại Sơn Tây và tăng tốc nhập khẩu từ Mông Cổ trong tháng 11 đang đè nặng lên giá than. Nỗ lực đề xuất tăng giá than cốc (50-55 NDT/tấn) của các nhà cung cấp chưa được các nhà máy thép chấp nhận rộng rãi.
Phế liệu & Phôi thép: Giá phôi thép Đường Sơn xuất xưởng giảm về mức 2.920 NDT/tấn. Giá chào phôi thép 3sp xuất khẩu tiêu chuẩn giữ ở mức 465 USD/tấn FOB Trung Quốc, nhưng mức giá có thể giao dịch dự kiến sẽ lùi về ngưỡng 460 USD/tấn FOB do người mua từ chối trả mức cao hơn cho các lô hàng giao cuối năm. Đối với phế liệu, tồn kho đang tích lũy trên toàn diện tại các bãi gia công và nhà máy, đẩy thị trường vào xu hướng giảm giá.
Tóm lại
Tuần 43/2026, thị trường thép Trung Quốc đối mặt với thách thức kép: sự chững lại của nhịp độ tiêu thụ khi bước vào mùa thấp điểm và sự sụp đổ của nền tảng hỗ trợ chi phí nguyên liệu thô. Cả phân khúc thép xây dựng và thép công nghiệp đều cần theo dõi chặt chẽ tính kỷ luật trong việc cắt giảm sản lượng của các nhà máy, bởi đây là biến số duy nhất có thể ngăn chặn đà trượt dốc của giá thép trong bối cảnh nhu cầu thực tế chưa thể phục hồi.
Lưu ý: Báo cáo trên được tổng hợp và phân tích dựa trên các nguồn thông tin thị trường tuần 42/2026 (19/10–23/10), phản ánh tình hình và dự báo triển vọng cho tuần 43 (26/10–31/10).