Bước vào tuần giao dịch từ 19/10 đến 23/10, thị trường thép Trung Quốc tiếp tục chịu áp lực do sự phục hồi chậm chạp của nhu cầu sau kỳ nghỉ lễ. Các yếu tố chi phối chính trên thị trường bao gồm: (i) nhu cầu thu mua hạ nguồn suy yếu, chủ yếu tập trung vào nhu cầu thiết yếu thay vì kỳ vọng mùa cao điểm; (ii) tồn kho thép có sự sụt giảm nhẹ nhưng nhịp độ tiêu thụ (destocking) vẫn diễn ra rất chậm; (iii) giá than cốc tiếp tục giảm vòng hai 100-110 NDT/tấn, làm suy yếu lực đỡ từ nền tảng chi phí; (iv) các nhà máy thép chủ động tăng cường công tác bảo dưỡng lò cao nhằm giảm bớt áp lực tồn kho và thua lỗ.
1. THỊ TRƯỜNG THÉP XÂY DỰNG
Thép thanh (Rebar)
Diễn biến giá: Trong tuần qua, giá thép cây (rebar) cấp 3 Φ25mm trong nước ghi nhận ở mức 3.255 NDT/tấn, giảm 2 NDT/tấn so với tuần trước. Trên thị trường xuất khẩu, mức giá đánh giá FOB Trung Quốc trượt dài xuống 477 USD/tấn (trọng lượng lý thuyết). Một số nhà máy ở miền Bắc liên tục hạ giá chào mác B500B xuống mức 471 USD/tấn FOB.
Cung – cầu – tồn kho: Tổng lượng tồn kho thép xây dựng tại các thành phố trọng điểm đạt 3,8476 triệu tấn, giảm 196.400 tấn so với tuần trước. Tuy nhiên, thanh khoản thị trường ở mức yếu, với mức xuất hàng mẫu vật liệu xây dựng trung bình đạt 101.100 tấn, giảm 15.100 tấn. Hiện có 60 nhà máy thép với 108 lò cao đang tiến hành bảo dưỡng nhằm làm chậm nhịp độ giải phóng nguồn cung.
Dự báo tuần 19/10 – 23/10: Thép thanh dự kiến duy trì chu kỳ biến động trong biên độ hẹp. Nếu các doanh nghiệp thép không thực hiện cắt giảm sản lượng quy mô lớn, xu hướng dao động giằng co sẽ tiếp tục kéo dài do nhu cầu thực tế suy giảm so với giai đoạn trước lễ.
Cuộn trơn (Wire rod)
Diễn biến giá: Giá trung bình thép cuộn dây cấp 3 Φ8,0mm trong nước đạt 3.510 NDT/tấn, tăng nhẹ 2 NDT/tấn so với tuần trước. Ngược lại, giá dây thép cuộn xuất khẩu giảm xuống mức 496 USD/tấn FOB Trung Quốc. Đối với mác SAE1008, các nhà máy khu vực miền Bắc hạ giá chào xuống còn 500 USD/tấn FOB cho các lô hàng giao tháng 11.
Cung – cầu: Người mua nước ngoài giữ thái độ thận trọng, chủ yếu mua theo nhu cầu trước mắt và kiên quyết chờ đợi các mức giá thấp hơn.
Dự báo tuần 19/10 – 23/10: Cuộn trơn sẽ tiếp tục xu hướng đi ngang hoặc giảm nhẹ, chịu áp lực trực tiếp từ sự vắng bóng của lực mua mạnh tại thị trường xuất khẩu.
2. THỊ TRƯỜNG THÉP CÔNG NGHIỆP
Cuộn cán nóng (HRC)
Diễn biến giá: Giá trung bình HRC quy cách 4.75mm toàn quốc đạt 3.277 NDT/tấn, giảm 23 NDT/tấn so với tuần trước. Dưới sức ép từ giao dịch đường biển chậm chạp, mức giá đánh giá HRC xuất khẩu giảm từ 497 USD/tấn xuống còn 490 USD/tấn FOB Trung Quốc.
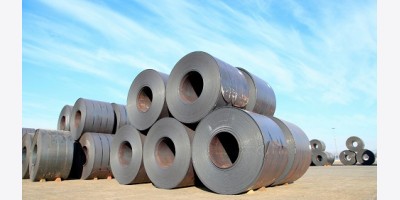
Cung – cầu – tồn kho: Tuần qua đánh dấu bước đảo chiều tồn kho từ tăng sang giảm, với tổng tồn kho HRC đạt 4,4737 triệu tấn (giảm 90.800 tấn). Sản lượng ghi nhận mức sụt giảm nhẹ, tuy nhiên quy mô tồn kho tổng thể vẫn duy trì ở mức cao và nhịp độ tiêu thụ diễn ra chậm. Khách hàng hạ nguồn chỉ thu mua theo dạng thiết yếu, không có đợt bổ sung kho quy mô lớn.
Dự báo tuần 19/10 – 23/10: HRC dự kiến vận hành theo xu hướng biến động yếu. Đà phục hồi bền vững vẫn chịu sự kìm hãm bởi lượng tồn kho lớn, các đơn hàng đầu cuối yếu và nền tảng hỗ trợ chi phí suy giảm.
Cuộn cán nguội (CRC)
Diễn biến giá: Giá CRC duy trì xu hướng dao động yếu, tâm giá dịch chuyển nhẹ xuống dưới do thị trường thiếu động lực đi lên rõ rệt. Các nhà thương mại đã hạ giá chào CRC mác SPCC xuống quanh mức 555-557 USD/tấn FOB.
Cung – cầu – tồn kho: Mức độ vận hành các dây chuyền cán nguội neo ở vùng cao do các nhà máy ít thực hiện cắt giảm tập trung. Trong khi đó, nhu cầu từ các ngành ô tô, thiết bị gia dụng và cơ khí đều thấp hơn kỳ vọng. Áp lực tồn kho tiếp tục tích lũy, đặc biệt tại thị trường Hoa Đông, khiến chênh lệch giá thép nóng - nguội tiếp tục nằm ở vùng thấp.
Dự báo tuần 19/10 – 23/10: Nếu không có các chính sách kích thích bất ngờ hoặc sự phục hồi mạnh từ giá nguyên liệu, thị trường cán nguội nhiều khả năng sẽ duy trì xu hướng dao động ổn định trong biên độ yếu, không gian tăng giá ở phía trên là rất hạn chế.
3. THỊ TRƯỜNG NGUYÊN LIỆU THÔ VÀ BÁN THÀNH PHẨM
Quặng sắt: Giá quặng mịn 62% Fe của Úc giao đến Trung Quốc giảm xuống quanh mức 93 USD/tấn CFR, mức thấp nhất trong hơn hai năm qua. Sự suy yếu này chủ yếu do nhu cầu tiêu thụ thép ảm đạm, sự gia tăng bảo dưỡng lò cao làm giảm nhu cầu quặng, và nguồn cung nguyên liệu thô dồi dào đang gây mất cân đối cung cầu.
Than cốc & Than luyện cốc: Giá than cốc đã chính thức áp dụng đợt giảm giá vòng hai với mức hạ 100-110 NDT/tấn. Các nhà máy thép trong tình trạng thua lỗ đang tiếp tục ép giá nguyên liệu để cải thiện biên lợi nhuận.
Phế liệu & Phôi thép: Giá phôi thép Đường Sơn giảm nhẹ về mức 2.940 - 2.950 NDT/tấn. Trên thị trường xuất khẩu, giao dịch phôi thép 3sp chủ đạo của Trung Quốc được chốt ở mức 465 USD/tấn FOB đối với các lô hàng giao tháng 11 và 12.
Tóm lại
Tuần 41/2026, thị trường thép Trung Quốc đối mặt với áp lực giảm giá khi quá trình xả kho diễn ra chậm và chi phí nguyên liệu thô (quặng sắt, than cốc) đồng loạt đi xuống. Thép xây dựng (Rebar, Wire rod) và thép công nghiệp (HRC, CRC) đều ghi nhận mức sụt giảm do lực cầu từ thị trường trong nước lẫn xuất khẩu chưa cho thấy sự bứt phá.
Các yếu tố trọng tâm cần theo dõi trong tuần tới bao gồm: tính bền vững của quá trình giải phóng tồn kho, tiến độ triển khai bảo dưỡng lò cao tại các nhà máy nhằm hạn chế dư cung, và tiến triển của đợt giảm giá than cốc lần thứ ba.
Lưu ý: Báo cáo trên được tổng hợp và phân tích dựa trên các nguồn thông tin thị trường tuần 41/2026 (12/10–16/10), phản ánh tình hình và dự báo triển vọng cho tuần 42 (19/10–23/10).