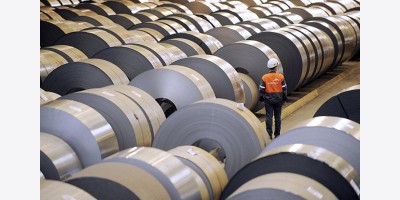
Thị trường thép toàn cầu ghi nhận xu hướng phân hóa, chủ yếu chịu áp lực từ nhu cầu tiêu thụ hạ nguồn yếu kém và sự biến động của chi phí đầu vào. Hoạt động thương mại đường biển gặp nhiều cản trở do rào cản thuế quan, hạn ngạch tự vệ, và các rủi ro địa chính trị làm tăng cước vận tải. Trong khi các thị trường Châu Á chật vật với tình trạng dư cung và lực cầu suy yếu tại Trung Quốc, các nhà sản xuất tại Bắc Mỹ lại đang nắm giữ quyền định giá nhờ nguồn cung nội địa thắt chặt. Đặc biệt, chi phí năng lượng tăng vọt đang trở thành gánh nặng lớn đối với các nhà sản xuất sử dụng lò hồ quang điện (EAF) tại Nhật Bản và các nhà máy DRI tại Iran.
THỊ TRƯỜNG KHU VỰC CHÂU ÂU & THỔ NHĨ KỲ
Châu Âu
Giá thép tấm cán nóng tại EU tiếp tục suy yếu, với mức giá tại Ý giảm 5 Euro/tấn xuống 815 Euro/tấn giao tận nơi, và khu vực Tây Bắc Châu Âu đi ngang ở mức 810 Euro/tấn.
Tại triển lãm EuroBLECH, các nhà máy báo giá hợp đồng dài hạn cao hơn giá giao ngay khoảng 100 Euro/tấn, hướng tới mức 840-860 Euro/tấn cho thép cuộn cán nóng (HRC) và 940-960 Euro/tấn cho thép cuộn mạ kẽm nhúng nóng (HDG), nhằm bù đắp chi phí phát sinh từ Cơ chế Điều chỉnh Biên giới Carbon (CBAM) và hạn ngạch nhập khẩu.
Giá HRC nội địa tại Bắc Âu và Nam Âu cùng duy trì ở mức 740 Euro/tấn giao tại nhà máy (EXW), với hoạt động mua giao ngay diễn ra ảm đạm do lượng hàng tồn kho cao.
Nhập khẩu phôi dẹt (slab) tại Ý ổn định ở mức 590 USD/tấn CIF, trong khi phôi thép (billet) xuất xứ Nga gặp khó khăn trong giao dịch do cước vận tải từ Biển Baltic lên tới 75 USD/tấn.
Thổ Nhĩ Kỳ
Thị trường thép dẹt trầm lắng; giá HRC nội địa giữ ở mức 625 USD/tấn EXW, trong khi HRC xuất khẩu tăng nhẹ lên 615 USD/tấn FOB nhưng thiếu vắng giao dịch.
Các nhà xuất khẩu Thổ Nhĩ Kỳ đang tìm kiếm thị trường thay thế tại Mỹ và khu vực MENA do những hạn chế từ hạn ngạch tự vệ của EU và Anh.
Giá thép thanh vằn xuất khẩu ổn định ở mức 610 USD/tấn FOB nhờ sự quan tâm từ các thị trường Tây Nam Châu Âu như Romania và Bulgaria.
Thị trường phế liệu nhập khẩu rơi vào bế tắc, giá HMS 1/2 (80:20) giữ ở mức 397 USD/tấn CFR do các nhà máy từ chối mua vào giữa bối cảnh doanh số bán thép thành phẩm yếu kém.
THỊ TRƯỜNG KHU VỰC CHÂU MỸ
Mỹ
Giá HRC tại Trung Tây Mỹ thiết lập mức đỉnh 4 năm, đạt 1.320 USD/tấn thiếu (st) EXW do nguồn cung giao ngay từ các nhà máy nội địa bị siết chặt.
Giá thép thanh vằn khu vực Đông Nam giữ vững ở mức 955-965 USD/st EXW, trong khi giá thép cuộn dây (wire rod) tại Trung Tây tăng 30 USD/st lên 1.120-1.150 USD/st EXW.
Thị trường phế liệu nội địa duy trì sức mạnh, giá phế liệu dập loại 1 (No. 1 busheling) giữ ở mức 485 USD/tấn dài (lt) tại Trung Tây, với kỳ vọng tăng thêm 10-20 USD/lt trong tháng 11.
Nhập khẩu gang thỏi đi ngang ở mức 495 USD/tấn CIF New Orleans, trong đó Ấn Độ đã vượt qua Brazil để trở thành nhà cung cấp lớn nhất cho Mỹ.
Mexico & Brazil
Tại Mexico, giá HRC nội địa tăng lên mức 19.300-19.325 Peso/tấn xuất xưởng do đồng peso suy yếu so với USD, trong khi thép thanh vằn giao tại Đông Bắc thắt chặt ở mức 15.100 Peso/tấn. Giá phế liệu HMS 1 và phế liệu dập cũng tăng do cạnh tranh nội địa gay gắt.
Thị trường thép dẹt và thép dài nội địa Brazil diễn biến tĩnh lặng, các thành viên thị trường áp dụng tâm lý chờ đợi kết quả cuộc bầu cử tổng thống. Giá phôi dẹt xuất khẩu giao tháng 12 của Brazil đi ngang ở mức 575 USD/tấn FOB.
THỊ TRƯỜNG KHU VỰC CHÂU Á - THÁI BÌNH DƯƠNG
Trung Quốc
Thị trường nội địa suy yếu do giao dịch chậm lại; giá thép thanh vằn tại Thượng Hải giảm 20 NDT/tấn xuống 3.080 NDT/tấn, và giá phôi Q235 tại Đường Sơn giảm 5 NDT/tấn xuống 2.980 NDT/tấn.
Giá HRC xuất khẩu cơ bản ổn định ở mức 485 USD/tấn FOB đối với mác SS400, trong khi mác Q195 được chào ở mức thấp hơn nhằm kích thích lực cầu.
Hợp đồng tương lai quặng sắt phục hồi nhẹ lên 92,75 USD/tấn CFR nhưng lực cầu thực tế vẫn yếu do tỷ lệ vận hành lò cao giảm. Giá than mỡ xuất khẩu của Úc giảm xuống 267 USD/tấn FOB do nhu cầu bổ sung tồn kho của các nhà máy luyện thép yếu ớt.
Việt Nam
Thị trường ghi nhận các giao dịch HRC mác SAE1006 nhập khẩu từ Indonesia ở mức 530-533 USD/tấn CFR cho lô hàng giao tháng 1.
Người mua Việt Nam đã thu mua 20.000-30.000 tấn HRC Q195 của Trung Quốc ở mức 495 USD/tấn CFR phục vụ mục đích tái xuất khẩu.
Do giá phế liệu nhập khẩu đắt đỏ (H2 Nhật Bản chào ở mức 390 USD/tấn CFR), các nhà sản xuất nội địa tăng giá thu mua phế liệu trong nước thêm 100-300 VNĐ/kg và dịch chuyển sang nhập khẩu phôi thép Châu Á.
Các thị trường khác
Ấn Độ: Thị trường HRC nội địa trầm lắng trước kỳ nghỉ lễ Diwali ở mức 63.250 Rupee/tấn, trong khi giá thép thanh vằn sơ cấp tăng lên 65.250 Rupee/tấn do nguồn cung từ các nhà sản xuất lớn thắt chặt.
Nhật Bản: Giá điện giao ngay tăng vọt lên mức cao nhất từ năm 2022 (31,15 Yên/kWh) đang đè nặng lên chi phí của các lò EAF. Tokyo Steel và Nippon Steel đều thông báo tăng giá bán nội địa. Iran: Xuất khẩu phôi tấm và thép dài đình trệ do lệnh phong tỏa của Mỹ, gián đoạn tại biên giới đường bộ, và chi phí sản xuất tăng vọt (giá khí đốt tự nhiên tăng 66%).
Pakistan: Chào giá phế liệu băm vụn nhập khẩu tăng 5-10 USD/tấn lên mức 415-425 USD/tấn CFR sau sự cố tàu chìm tại eo biển Hormuz, nhưng người mua vẫn từ chối giao dịch ở mức giá này.
BẢNG TỔNG HỢP GIÁ GIAO DỊCH VÀ CHÀO BÁN ĐIỂN HÌNH
Sản phẩm | Khu vực/Quốc gia | Loại giá | Mức giá | Ghi chú |
HRC (SS400/Q235) | Trung Quốc | Xuất khẩu (FOB) | 485 USD/tấn | Giá ổn định, giao dịch chậm |
HRC (SAE1006) | Việt Nam | Nhập khẩu (CFR) | 530-533 USD/tấn | Xuất xứ Indonesia, giao tháng 1 |
HRC | Mỹ (Trung Tây) | Nội địa (EXW) | 1.320 USD/st | Mức đỉnh 4 năm, nguồn cung hẹp |
Phôi dẹt (Slab) | Brazil | Xuất khẩu (FOB) | 575 USD/tấn | Giao dịch cho lô hàng tháng 12 |
Phế liệu (HMS 1/2) | Thổ Nhĩ Kỳ | Nhập khẩu (CFR) | 397 USD/tấn | Nguồn cung từ Mỹ, thị trường bế |
TỔNG KẾT VÀ NHẬN XÉT THỊ TRƯỜNG
Thị trường thép đang chịu sự chi phối mạnh mẽ của cấu trúc chi phí đầu vào thay vì sự cải thiện từ lực cầu tiêu thụ thực tế.
Tại Châu Á, Nhật Bản và Iran đang đối mặt với bài toán nan giải khi giá năng lượng (điện và khí đốt) liên tục leo thang, ép buộc các nhà máy phải điều chỉnh giá bán thành phẩm bất chấp thị trường tiêu thụ còn yếu.
Đồng thời, sự dịch chuyển dòng chảy thương mại đang diễn ra rõ rệt: các biện pháp tự vệ và cơ chế CBAM của Châu Âu đang cản trở hàng nhập khẩu, buộc các quốc gia như Thổ Nhĩ Kỳ phải tìm kiếm cơ hội tại thị trường Mỹ và Trung Đông.
Tại Việt Nam, các nhà sản xuất đang thể hiện sự linh hoạt cao khi chủ động chuyển đổi từ phế liệu nhập khẩu giá cao sang thu mua phế liệu nội địa và phôi thép bán thành phẩm từ Indonesia nhằm tối ưu hóa chi phí sản xuất.
Nhìn chung, trong ngắn hạn, giá cả dự kiến sẽ tiếp tục giằng co do sự chênh lệch kỳ vọng giữa bên bán chịu áp lực chi phí và bên mua bị hạn chế bởi đầu ra.