THỊ TRƯỜNG KHU VỰC CHÂU ÂU & THỔ NHĨ KỲ
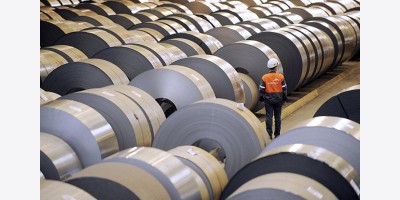
Thép dẹt (HRC, thép tấm)
Tại thị trường Tây Bắc EU, đánh giá hàng tuần đối với thép tấm giao hàng tăng 5 EUR/tấn lên 805 EUR/tấn; tại Ý, mức giá này cũng tăng 5 EUR/tấn lên 820 EUR/tấn. Các giao dịch thép tấm tại Đức ghi nhận ở mức 810-820 EUR/tấn giao hàng. Tại thị trường Ý, một số trung tâm dịch vụ chào mức 850 EUR/tấn giao hàng, trong khi thép tấm tẩy gỉ và bôi dầu giao dịch quanh mức 850 EUR/tấn, thép tấm khô ở mức 800-820 EUR/tấn. Chỉ số HRC hàng ngày Tây Bắc EU giữ nguyên ở mức 730,75 EUR/tấn giao xưởng, trong khi chỉ số HRC Ý giảm 2 EUR/tấn xuống 734 EUR/tấn giao xưởng. Tại thị trường HRC Ý, thanh khoản duy trì ở mức thấp với các giao dịch được các nhà máy chấp nhận ở mức 740-750 EUR/tấn cơ sở giao hàng.
Tại Thổ Nhĩ Kỳ, giá HRC nhập khẩu CFR đối với mác S235 giảm 3 USD/tấn trong tuần xuống 547 USD/tấn. Các giao dịch đối với hàng Trung Quốc được chốt dưới mức 550 USD/tấn. Giá HRC nội địa Thổ Nhĩ Kỳ ghi nhận mức 630 USD/tấn EXW ở phân khúc giá cao vào cuối tuần, từ mức 600-620 USD/tấn EXW trước đó.
Thép dài & nguyên liệu bán thành phẩm
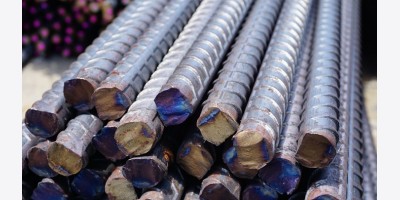
Các chào giá thép cây nội địa từ các nhà sản xuất Thổ Nhĩ Kỳ tăng thêm 5 USD/tấn kể từ giữa tuần, đạt mức 625-655 USD/tấn EXW, tùy theo khu vực. Chào giá dây thép (wire rod) nội địa ghi nhận ở mức 650-665 USD/tấn EXW. Các chào giá thép cây xuất khẩu bám sát thị trường nội địa, với các nhà máy chào bán ở mức 630-650 USD/tấn FOB cho lô hàng giao tháng 10-11. Dây thép Thổ Nhĩ Kỳ được chào bán cho người mua nước ngoài ở mức 660-670 USD/tấn FOB.
Tại thị trường Baltic, thép cây Ba Lan được báo giá ở mức 660-665 EUR/tấn CPT Kaunas. Một nhà cung cấp Tây Ban Nha chào bán ở mức 670-680 EUR/tấn CFR Klaipeda. Thép cây Ai Cập được chào bán ở mức 620 USD/tấn FOB, tương đương khoảng 665 USD/tấn CFR các cảng Baltic.
Phôi thép & phế
Các nhà cung cấp Nga đã tăng nhẹ giá chào phôi thép, được hỗ trợ bởi các điều kiện cải thiện trên thị trường thép dài Thổ Nhĩ Kỳ. Giá chào phôi thép Nga dao động ở mức 535-545 USD/tấn CFR Thổ Nhĩ Kỳ. Thị trường ghi nhận thông tin về một giao dịch bán lô hàng phôi vuông lớn 45.000 tấn từ Ust-Luga sang Thổ Nhĩ Kỳ cho lô hàng giao tháng 9 ở mức 545-550 USD/tấn CFR (tương đương 485-490 USD/tấn FOB Biển Đen).
Đối với HRC Nga, các nhà xuất khẩu đã chuyển hướng tập trung sang các cảng Biển Baltic. Tại Thổ Nhĩ Kỳ, HRC của Nga có thể được chốt ở mức 565-570 USD/tấn CFR (khoảng 505-510 USD/tấn FOB Biển Đen). Thép CRC của Nga được chào bán sang Thổ Nhĩ Kỳ ở mức 670-680 USD/tấn CFR (610-620 USD/tấn FOB Biển Đen). Tấm bán thành phẩm (slabs) được báo cáo ở mức 530-540 USD/tấn CFR Thổ Nhĩ Kỳ.
Trên thị trường phế liệu Benelux, xu hướng tăng tiếp tục diễn ra. Các nhà sản xuất thép Thổ Nhĩ Kỳ tiếp tục đáp ứng nhu cầu tháng 10 bằng các lô hàng phế liệu nhập khẩu đường biển xa. Giá chào tại cảng Benelux đối với HMS 1&2 (80:20) tăng thêm 5 EUR/tấn lên 285 EUR/tấn giao hàng. Đánh giá hàng tuần của Metal Expert đối với phế liệu Benelux HMS 1&2 (80:20) tăng 5 USD/tấn lên 390 USD/tấn CFR Thổ Nhĩ Kỳ. Các đánh giá hàng ngày đối với HMS 1&2 (75:25) và HMS 1&2 (80:20) tăng 4 USD/tấn theo tuần, đạt lần lượt 348 USD/tấn FOB và 353 USD/tấn FOB Rotterdam.
THỊ TRƯỜNG KHU VỰC BẮC MỸ (MỸ)
Tại Mỹ, Nucor đã nâng giá chào bán thép cuộn cán nóng (HRC) trong 8 tuần liên tiếp, đưa mức giá lên 1.200 USD/tấn ngắn đối với phần lớn các nhà máy sản xuất của hãng và 1.260 USD/tấn ngắn đối với bộ phận kinh doanh California Steel Industries. Đánh giá giá giao ngay HRC tại Mỹ ở mức 1.241,75 USD/tấn ngắn trong tuần gần nhất từ ngày 7 đến 11 tháng 9, tăng 8,25 USD/tấn ngắn so với tuần trước đó.
Về chính sách thương mại, Bộ Thương mại Mỹ đã ban hành các lệnh áp thuế chống bán phá giá (AD) đối với các lô hàng nhập khẩu thép cây từ Bulgaria, Egypt và Vietnam, và các lệnh áp thuế chống trợ cấp (CVD) đối với thép cây từ Egypt và Vietnam. Mức biên độ bán phá giá cuối cùng từ 53,27% đối với công ty Promet Steel của Bulgaria. Nhà sản xuất Ezz Group của Egypt nhận mức 34,2%, trong khi El Marakby Steel và Suez Steel nhận mức 52,73%. Các nhà sản xuất thuộc Tập đoàn Hòa Phát của Vietnam nhận biên độ bán phá giá 128,53% và mức 136,57% áp dụng cho thực thể toàn quốc gia Vietnam. Mức thuế CVD cuối cùng là 23,27% đối với Ezz Group của Egypt; Tập đoàn Hòa Phát của Vietnam và các nhà sản xuất khác nhận mức 6,8%.
THỊ TRƯỜNG KHU VỰC CHÂU Á – THÁI BÌNH DƯƠNG
Trung Quốc
Thị trường Trung Quốc ghi nhận diễn biến suy yếu khi giá than luyện cốc kỳ hạn tháng 1 trên Sàn Giao dịch Hàng hóa Đại Liên giảm 7,78% xuống 1.487 NDT/tấn. Trên Sàn Giao dịch Tương lai Thượng Hải (SHFE), hợp đồng thép cây và HRC kỳ hạn tháng 1 lần lượt giảm 26 NDT/tấn và 27 NDT/tấn. Giá HRC thương mại giao kho chủ đạo tại Thượng Hải giảm 30 NDT/tấn xuống 3.300 NDT/tấn. Giá xuất khẩu HRC của Trung Quốc giảm 2 USD/tấn xuống 495 USD/tấn FOB. Các nhà máy lớn đang chào bán HRC SS400 ở mức 505-510 USD/tấn FOB, giảm 10 USD/tấn so với mức trước đó.
Sản lượng thép thô tại các nhà máy thành viên Hiệp hội Sắt thép Trung Quốc (Cisa) tăng 2,1% so với giai đoạn 21-31 tháng 8 lên mức 1,92 triệu tấn/ngày trong giai đoạn từ ngày 1 đến ngày 10 tháng 9, nhưng giảm 2,1% so với cùng kỳ năm trước. Tồn kho của năm sản phẩm thép chính tại các nhà máy thép Trung Quốc đã giảm tuần thứ sáu liên tiếp, nhích giảm 0,3% theo tuần xuống còn 3,92 triệu tấn. Giá quặng sắt hàm lượng 62% Fe của Úc giao đến Trung Quốc tăng 0,5 USD lên 97,25 USD/tấn.
Việt Nam
Giá HRC nhập khẩu tại Việt Nam đã ngừng đà tăng trong tuần này, với phần lớn nhà cung cấp giữ giá ổn định hoặc cắt giảm nhẹ. Các nhà xuất khẩu Trung Quốc đã bán 15.000 tấn HRC Q195 phục vụ mục đích tái xuất với giá khoảng 503 USD/tấn CFR cho lô hàng giao cuối tháng 10. Giá chào cho HRC Q195 và Q235 của Trung Quốc lần lượt ở mức 505 USD/tấn CFR và 515 USD/tấn CFR. Dexin Steel của Indonesia đã giảm giá chào đối với mặt hàng SS400/SAE1006 độ dày 3mm thêm 5-7 USD/tấn xuống còn 535-538 USD/tấn CFR.
Trong phân khúc phôi thép, một nhà sản xuất Indonesia đã bán 30.000 tấn phôi thép mác cơ bản ở mức 475 USD/tấn FOB cho lô hàng giao tháng 12, ước tính giá khoảng 495 USD/tấn CFR. Tổng cộng 70.000 tấn phôi thép Indonesia đã được đặt mua ở mức 458 USD/tấn FOB cho thị trường Việt Nam vào cuối tháng 7.
Đối với phế liệu, một giao dịch phế liệu HMS 1&2 (80:20) xuất xứ Singapore được thực hiện ở mức 385 USD/tấn CFR. Giá chào phế liệu H2 xuất xứ Nhật Bản tăng lên 375 USD/tấn CFR. Giá chào phế liệu rời HMS 1&2 (80:20) xuất xứ Mỹ tăng thêm 5 USD/tấn trong tuần, đạt 395 USD/tấn CFR Việt Nam. Tại thị trường nội địa, Hoa Phat Hưng Yên đã tăng giá thu mua phế liệu 2mm thêm 100 VND/kg lên 9.800 VND/kg DDP.
Các thị trường khác
Ấn Độ: Giá HRC nội địa Ấn Độ tăng tuần thứ sáu liên tiếp, đạt mức 63.900 rupee/tấn (666 USD/tấn) giao tại xưởng Mumbai, chưa bao gồm thuế GST. Các nhà máy lớn đã tăng giá HRC bán cho khu vực miền tây khoảng 1.500 rupee/tấn. Đánh giá CRC nội địa tăng 2.400 rupee/tấn lên 73.750 rupee/tấn. Giá HRC Ấn Độ giao CFR Châu Âu tăng 10 USD/tấn trong tuần lên 705 USD/tấn. Giá chào của Ấn Độ đứng ở mức 720-730 USD/tấn CFR EU.
Nhật Bản: Các nhà sản xuất thép dẹt Nhật Bản đã nâng giá trong tuần này. Đánh giá xuất khẩu hàng tuần của thép cuộn cán nóng (HRC) tăng 15 USD/tấn lên 615 USD/tấn FOB. Giá đánh giá HRC giao xưởng tăng 20 USD/tấn lên 620 USD/tấn. Xuất khẩu dây thép của Thổ Nhĩ Kỳ (ghi chú: dữ liệu trong file ghi Thổ Nhĩ Kỳ nhưng nằm trong mục Nhật Bản, xin giữ nguyên theo file) tăng mạnh trong tháng 7, đạt 74.000 tấn, tăng 45% so với cùng kỳ năm trước. Tokyo Steel đã nâng giá thu mua phế liệu HMS 2 thêm 500 JPY/tấn lên mức 47.500-50.000 JPY/tấn.
Đài Loan: Công ty Thép Trung Quốc (CSC) của Đài Loan được kỳ vọng sẽ tăng giá thép tấm nội địa cho tháng 11, với mức tăng dự kiến dao động từ 300 đến 500 Đài tệ/tấn.
Bangladesh: Các nhà nhập khẩu phế liệu Bangladesh tiếp tục nhắm tới vật liệu có nguồn gốc từ ASEAN. Một lô hàng 2.500 tấn phế liệu P&S đóng container của Malaysia đã được chốt ở mức 410 USD/tấn CFR Bangladesh.
BẢNG TỔNG HỢP GIÁ GIAO DỊCH VÀ CHÀO BÁN ĐIỂN HÌNH
Khu vực | Sản phẩm | Điều kiện giao hàng | Mức giá |
Châu Âu | HRC Tây Bắc EU | Giao xưởng | 730,75 EUR/tấn |
HRC Ý | Giao xưởng | 734 EUR/tấn | |
Thép tấm Tây Bắc EU | Giao hàng | 805 EUR/tấn | |
Thép tấm Ý | Giao hàng | 820 EUR/tấn | |
Thổ Nhĩ Kỳ | HRC nhập khẩu S235 | CFR | 547 USD/tấn |
HRC nội địa | EXW | 630 USD/tấn | |
Thép cây nội địa | EXW | 625-655 USD/tấn | |
Phôi thép Nga | CFR Thổ Nhĩ Kỳ | 535-545 USD/tấn | |
Phế liệu Benelux HMS 1&2 (80:20) | CFR Thổ Nhĩ Kỳ | 390 USD/tấn | |
Mỹ | HRC giao ngay | USD/tấn ngắn | 1.241,75 USD/tấn ngắn |
HRC Nucor (nhà máy) | USD/tấn ngắn | 1.200 USD/tấn ngắn | |
Trung Quốc | HRC giao kho Thượng Hải | Giao kho | 3.300 NDT/tấn |
HRC xuất khẩu | FOB Trung Quốc | 495 USD/tấn | |
Quặng sắt 62% Fe Úc | CFR Trung Quốc | 97,25 USD/tấn | |
Việt Nam | HRC Q195 (Trung Quốc) | CFR Việt Nam | 505 USD/tấn |
HRC Q235 (Trung Quốc) | CFR Việt Nam | 515 USD/tấn | |
Phôi thép Indonesia | FOB | 475 USD/tấn | |
Phế liệu HMS 1&2 (80:20) Mỹ | CFR Việt Nam | 395 USD/tấn | |
Ấn Độ | HRC nội địa | Giao xưởng Mumbai | 63.900 INR/tấn (666 USD/tấn) |
HRC xuất khẩu sang EU | CFR Châu Âu | 705 USD/tấn | |
Nhật Bản | HRC xuất khẩu | FOB Nhật Bản | 615 USD/tấn |
HRC giao xưởng | Giao xưởng | 620 USD/tấn |
TỔNG KẾT VÀ NHẬN XÉT THỊ TRƯỜNG
Thị trường sắt thép toàn cầu ghi nhận sự phân hóa rõ rệt giữa các khu vực. Tại Trung Quốc, tâm lý thị trường suy yếu do giá than luyện cốc và than cốc lao dốc, kéo theo giá thép tương lai và giao ngay đi xuống. Chính sách đảm bảo nguồn cung than của Trung Quốc đã làm suy yếu hỗ trợ chi phí đối với ngành thép, dẫn đến tâm lý chờ đợi và quan sát của các thành viên thị trường. Tồn kho thép tại các nhà máy Trung Quốc đã giảm tuần thứ sáu liên tiếp, nhưng nhu cầu hạ nguồn phục hồi chậm.
Trái ngược với Trung Quốc, các thị trường như Ấn Độ, Thổ Nhĩ Kỳ, Châu Âu và Nhật Bản ghi nhận đà tăng giá. Tại Ấn Độ, giá HRC nội địa tăng tuần thứ sáu liên tiếp nhờ nguồn cung thắt chặt và nhu cầu từ ngành ô tô mạnh mẽ. Tại Thổ Nhĩ Kỳ, giá thép dài và phôi thép tăng nhờ nhu cầu nội địa cải thiện và chi phí nguyên liệu đầu vào cao. Thị trường Châu Âu cũng ghi nhận mức tăng nhẹ đối với thép tấm và HRC.
Về nguyên liệu, giá quặng sắt đã phục hồi nhẹ trên mức 97 USD/tấn nhờ hoạt động bổ sung hàng tồn kho trước kỳ nghỉ lễ và nhu cầu tiêu thụ quặng sắt vững chắc từ các nhà máy thép Trung Quốc. Trong khi đó, thị trường phế liệu tiếp tục xu hướng tăng tại Thổ Nhĩ Kỳ và Việt Nam do nguồn cung hạn chế và chi phí vận chuyển cao.
Đáng chú ý, quyết định áp thuế chống bán phá giá và chống trợ cấp của Mỹ đối với thép cây nhập khẩu từ Bulgaria, Ai Cập và Việt Nam với mức thuế rất cao (đặc biệt là đối với Việt Nam) sẽ có tác động đáng kể đến dòng chảy thương mại thép cây toàn cầu trong thời gian tới.